
軽減税率(8%)と10%の分かれ目:場面別の早見表と領収書の書き方
更新( 公開)
軽減税率(8%)になるのは、お酒を除く飲食料品の販売と、週2回以上発行される新聞の定期購読です。同じ食べ物でも、テーブルや椅子などの飲食設備で食べてもらう「外食」と、お客さんの指定した場所で調理・盛り付け・配膳などをする「ケータリング」は10%です(国税庁 No.6102)。分かれ目は、①売るものが食品か、②持ち帰り・届けるだけか、その場で食べさせる・給仕するか、の2つで、どちらも売る時点で判断します。場面ごとの早見表(国税庁の軽減税率 Q&A〈令和8年4月改訂〉の問番号つき)、詰め合わせ・送料・容器の扱い、領収書の書き分けを順に説明します。飲食料品を2027年4月から1%に下げる法案は、2026年10月27日の時点で国会で審議中で、まだ成立していません。
1. 8%になるもの・10%になるもの
「飲食料品」は、食品表示法の「食品」から、酒税法の「酒類」を除いたものです。人が飲んだり食べたりするためのもので、医薬品・医薬部外品は含まれず、食品添加物は含まれます(消費税法 別表第一、軽減税率制度 Q&A 制度概要編 問2)。迷いやすい品目は次のとおりです(問番号は個別事例編)。
| 売るもの | 税率 |
|---|---|
| 野菜・肉・魚・パン・お菓子・調味料、お茶やジュースなどお酒以外の飲み物(問1) | 8% |
| お酒(アルコール分1度以上)。料理に使うワインや、酒類に当たる「みりん」も(問12〜14) | 10% |
| 料理酒(塩を加えて飲めないもの)・みりん風調味料・ノンアルコールビール・甘酒(問14・15) | 8% |
| 医薬品・医薬部外品(医薬部外品の栄養ドリンクなど)(問23) | 10% |
| 特定保健用食品・栄養機能食品・健康食品(医薬品等でないもの)(問24) | 8% |
| かき氷や飲み物に入れる食用の氷(問9) | 8% |
| ドライアイス・保冷用の氷(問9) | 10% |
| 栽培用の苗や種、ペットフード、生きた家畜(問2・4・7) | 10% |
| 週2回以上発行の新聞の定期購読(問97・99) | 8% |
| コンビニや駅で買う新聞、電子版の新聞(問98・101) | 10% |
8%か10%かは、売る人が売る時点で決めます。人が食べるものとして売れば、買った人が別の用途に使っても8%で、反対に、栽培用・観賞用として売るものは、食べられるものでも10%です(制度概要編 問11、消費税法基本通達5-9-1)。同じ種でも、栽培用の種は10%、おやつ用として売るかぼちゃの種は8%です(問7)。
2. 外食・ケータリングと、テイクアウト・出前の線引き
外食(10%):飲食設備のある場所で食べてもらう
外食は、飲食店などを営む人が、テーブル・椅子・カウンターなどの飲食設備のある場所で、飲食料品を食べてもらうサービスです(消費税法 別表第一1号イ、制度概要編 問7)。飲食設備は、規模や目的を問いません。テーブルだけ、椅子だけ、カウンターだけでも、休憩用のベンチでも、食べるのに使わせていれば当たります(基本通達5-9-7、問55)。自分で置いた設備でなくても、設備の持ち主との合意などで自分のお客さんに使わせていれば飲食設備です。反対に、自分と関係のない公園のベンチなどは、お客さんが座って食べても飲食設備に当たりません(基本通達5-9-8)。
テイクアウト・出前(8%):持ち帰り・届けるだけ
持ち帰り用の容器に入れたり包装したりして売るテイクアウトは、飲食店が売るものでも外食に当たらず8%です(制度概要編 問9)。お客さんの指定した場所まで届けるだけの出前・宅配も8%です(個別事例編 問77)。
ケータリング(10%):指定の場所で調理・給仕をする
お客さんの指定した場所で、加熱・調理・給仕などのサービスをして飲食料品を出すケータリング・出張料理は10%です。盛り付け、器の配膳、取り分け用の食器を食べやすいように並べることも、このサービスに含まれます(基本通達5-9-11、問75)。お客さんの家で料理を作る料理代行も同じです(問76)。一方、弁当の配達で味噌汁を器に注ぐのは、売るのに必要な「取り分け」で、ケータリングに当たらず全体が8%です(問79)。
持ち帰りか、ここで食べるかは、売るときに確かめる
店内でも持ち帰りでも食べられる店では、料理を出す時点で、お客さんに「店内か、持ち帰りか」を確かめるなどの方法で税率を決めます(基本通達5-9-10、問58)。次の点に気をつけます。
- 店内で食べると言われたのに、持ち帰り用の容器に入れて出しても10%です(基本通達5-9-10)。
- 店内で食べるために出した料理の残りを、折り詰めにして持ち帰っても10%です(問59)。
- ハンバーガーとドリンクのセットのように1つの商品は、ドリンクだけ店内で飲むと言われても、セット全体が10%です。単品で売るなら、持ち帰りの品は8%、店内の品は10%です(問60)。
- 大半のお客さんが持ち帰るコンビニやスーパーは、全員に聞かなくても、「イートインコーナーを利用する場合はお申し出ください」のような掲示で確かめてかまいません(問52・53)。
3. 場面別の早見表
国税庁の軽減税率制度 Q&A 個別事例編(令和8年4月改訂)の例を、場面ごとにまとめました。かっこの中は問番号です。
お店・売り場で売るとき
| 場面 | 税率 |
|---|---|
| 持ち帰りと申し出があった(テイクアウト)(問58) | 8% |
| 店内・イートインの席で食べる(問52・58) | 10% |
| スーパーの休憩スペースで食べる(飲食に使わせている)(問53) | 10% |
| 「飲食はお控えください」と掲示し、実際に食べさせていない休憩スペースしかない(問53) | 8% |
| 飲食店のレジ前で売るお菓子(問62) | 8% |
| 飲食店で、缶やペットボトルのまま出す飲み物(問63) | 10% |
| カウンターだけの立ち食いの店(問64) | 10% |
| フードコートの店(設置者との合意で席を使わせている)(問65) | 10% |
| 社員食堂(問49)・選んで使う学生食堂(問81) | 10% |
| 自動販売機(問33)・ネットの通信販売(問34) | 8% |
キッチンカー・屋台・イベント出店
| 場面 | 税率 |
|---|---|
| 自分でテーブル・椅子・カウンターを置いて食べてもらう(問51) | 10% |
| 設備の持ち主から使用の許可などを受けた席で食べてもらう(問51) | 10% |
| 許可がなくても、その席にメニューを置く・案内する・配膳や片付けをするなど、自分の席のように管理している(問67) | 10% |
| テーブルや椅子を置かず、持ち帰り・食べ歩きだけ(問51) | 8% |
| 近くの公園のベンチ(許可を取っておらず、誰でも自由に使える)で食べる(問51・66) | 8% |
| 遊園地などの売店で買い、売店の管理が及ばない園内のベンチで食べる(問68) | 8% |
| 映画館などの売店:そのまま売る(問71) | 8% |
| 映画館などの売店:そばにテーブル・椅子を置いて食べてもらう(問71) | 10% |
| 列車のワゴン販売(座席のメニューで注文を受ける・予約で座席に出すときを除く)(問69) | 8% |
届ける・作りに行く・施設の食事
| 場面 | 税率 |
|---|---|
| そばの出前・宅配ピザなど、届けるだけ(問77) | 8% |
| 会議室へ飲み物を届けるだけ(問78) | 8% |
| 会議室へ届けたうえで、給仕までする(問78) | 10% |
| 弁当の配達で、味噌汁を取り分け用の器に注ぐ(問79) | 8% |
| ケータリング・出張料理・料理代行(問75・76) | 10% |
| ホテルの宴会場・会議室の料理、ルームサービス(問72) | 10% |
| ホテルの客室の冷蔵庫の飲み物(お酒以外)(問73) | 8% |
| 有料老人ホーム・サービス付き高齢者向け住宅の食事(1食730円以下・1日2,190円まで、税抜。2026年6月1日以後)(問80) | 8% |
| 小・中学校などで全員に出す給食(制度概要編 問10) | 8% |
| 果物狩りの入園料(収穫した果物を別料金で売る分は8%)(問32) | 10% |
有料老人ホームなどの食事は、1食の額と1日の合計額の両方の基準があり、基準を超えた食事は10%です。国税庁の例では、朝食500円・昼食600円・間食500円・夕食640円(税抜)の日は、1日の合計に入れる食事をあらかじめ書面で決めていなければ、夕食で合計が2,240円になって2,190円を超えるので、夕食だけが10%です(問80)。
キッチンカーで領収書を求められたときの書き方と渡し方はキッチンカー・移動販売の領収書、食品と雑貨を一緒に売るときはマルシェで食品と雑貨を売るときの領収書、イベント出店全体の準備はイベント出店の領収書へ。
4. キッチンカー・屋台・イベント出店で迷うところ
移動販売や屋台では、売る場所ごとに席の事情が変わります。国税庁の Q&A(問51・66・67)をもとにすると、次の順に確かめると整理しやすくなります。
- テーブル・椅子・カウンター(ベンチや台なども、食べるのに使わせるなら含む)を自分で置いているか。置いていれば、そこで食べる人の分は10%です。
- 他の人が置いた設備を、持ち主の許可や出店の条件などの約束で、自分のお客さんに使わせているか。使わせていれば10%です。
- はっきりした約束がなくても、持ち主が黙認していて、その席にメニューを置く・お客さんを案内する・配膳や片付け・掃除をするなど、自分の席のように管理しているか(黙示の合意)。していれば10%です。
- どれでもなく、関係のない公園のベンチなどを誰でも自由に使っているだけなら、8%です。
自分で席を置く日は、持ち帰る人とその場で食べる人が混ざるので、売るときに確かめます。口頭で聞くか、「お席で召し上がる場合はお申し出ください」のような掲示をしておくと、確かめ忘れを防げます(掲示の文は一例です)。席を置かない日は、全員が持ち帰り・食べ歩きなので8%で売れます。
イベント会場に主催者が用意した共用の飲食スペースについて、国税庁の Q&A に直接の例はありません。近い例として、ショッピングセンターのフードコートでは、設置者と出店者の合意などで出店者のお客さんに席を使わせることになっていれば10%とされています(問65)。出店要項や主催者の案内で席の扱いを確かめ、判断がつかなければ税務署に確かめましょう。同じ品を8%と10%で売るときの値札の書き方は、下の「7. 値札・メニューの書き方」へ。
5. 詰め合わせ・おまけ・容器・送料
一体資産:食品と食品以外のセット
食品と食品以外があらかじめ1つの商品になっていて、その商品の値段だけを示しているもの(おもちゃ付きのお菓子、食品と雑貨のギフトセットなど)を「一体資産」といいます。次の2つを両方満たすと全体が8%、満たさなければ全体が10%です(消費税法施行令2条の3、制度概要編 問3)。
- 1つの商品の値段(税抜)が1万円以下。まとめて卸すときも、セット1個あたりで判定します(問91)
- 全体の価額のうち、食品の部分の価額の割合が3分の2以上。割合は、売価や原価の割合など合理的な方法で出します。重さ・面積・容積だけで出した割合は認められません(基本通達5-9-4)
判定の例です。
- 紅茶とティーカップのセット(税抜1,000円。仕入れは紅茶450円・カップ200円):450円 ÷ 650円 ≒ 69.2%で、3分の2(約66.7%)以上なので全体が8%(問92)
- 焼き菓子とマグカップのギフト(税抜3,000円。原価は焼き菓子900円・マグカップ600円):900円 ÷ 1,500円 = 60%で、3分の2未満なので全体が10%
- 食品の割合が3分の2以上でも、税抜12,000円のギフト:1万円を超えるので全体が10%
- 食器として使える特注の容器に入った洋菓子(容器のほうが高い):食品の割合が3分の2未満なので全体が10%(問85)
次の売り方は一体資産に当たらず、品ごとに税率を決めます。
- セットの値段と一緒に、中身ごとの値段を内訳で示している(例:1,000円〈内訳 A 400円・B 300円・C 300円〉)、または「よりどり3品1,000円」のように、お客さんが自由に組み合わせる(基本通達5-9-3、制度概要編 問4)
- セットの中身をお客さんがメニューから選べる。品ごとの値段がはっきりしなければ、売価や原価で8%と10%の分に分けます(問87)
非売品のおまけで、付けても付けなくても値段が変わらないなら、おまけの値段は0円と考えてよく、全体が8%になります(ペットボトル飲料に付けるおもちゃ〈一体資産なので税抜1万円以下のとき〉:問89、おにぎりを買った人にレジで配るステッカー:問90)。仕入れた食玩などを売る小売店で食品の割合が分からないときは、税抜1万円以下なら、仕入先が使った税率をそのまま使ってかまいません(問96)。
容器・包装・保冷剤
- 売るのに通常必要な容器・包装は、食品と一緒に8%です(基本通達5-9-2、制度概要編 問5)。キャラクターを印刷したお菓子の缶(問26)、商品名を直接印刷した果物の桐の箱(問27)、弁当に付ける割り箸・スプーン、飲み物のストロー(問28)も含みます。
- サービスで付ける保冷剤も、洋菓子と一緒に8%です。保冷剤の代金を別にもらうなら、保冷剤の分は10%です(問31)。
- 贈答用の包装など、包装の代金を別に決めているときは、包装の分は10%です(基本通達5-9-2)。
- 食べた後に食器や飾りとして使える陶磁器・ガラスの容器に入れて1つの値段で売るなら、一体資産として上の2つの条件で判定します(同)。
送料
食べ物を送るときに別に受け取る送料は、飲食料品の代金ではないので10%です。「送料込み」で送料を別に受け取らないなら、全体が飲食料品の代金として8%です(問39)。
食品とお酒をまとめて値引きするとき
別々に売っているビールと惣菜をセットで買った人に値引きするのは、一体資産ではありません。税率ごとの値引き額がはっきりしないときは、値引き額を値引き前の金額の比率で8%と10%の分に分けます。領収書で税率ごとの値引き額が分かるなら、10%の品からだけ引いた形でもかまいません(問93、基本通達1-8-5)。値引きの行の書き方は値引きの書き方へ。
6. 領収書・請求書での書き分け
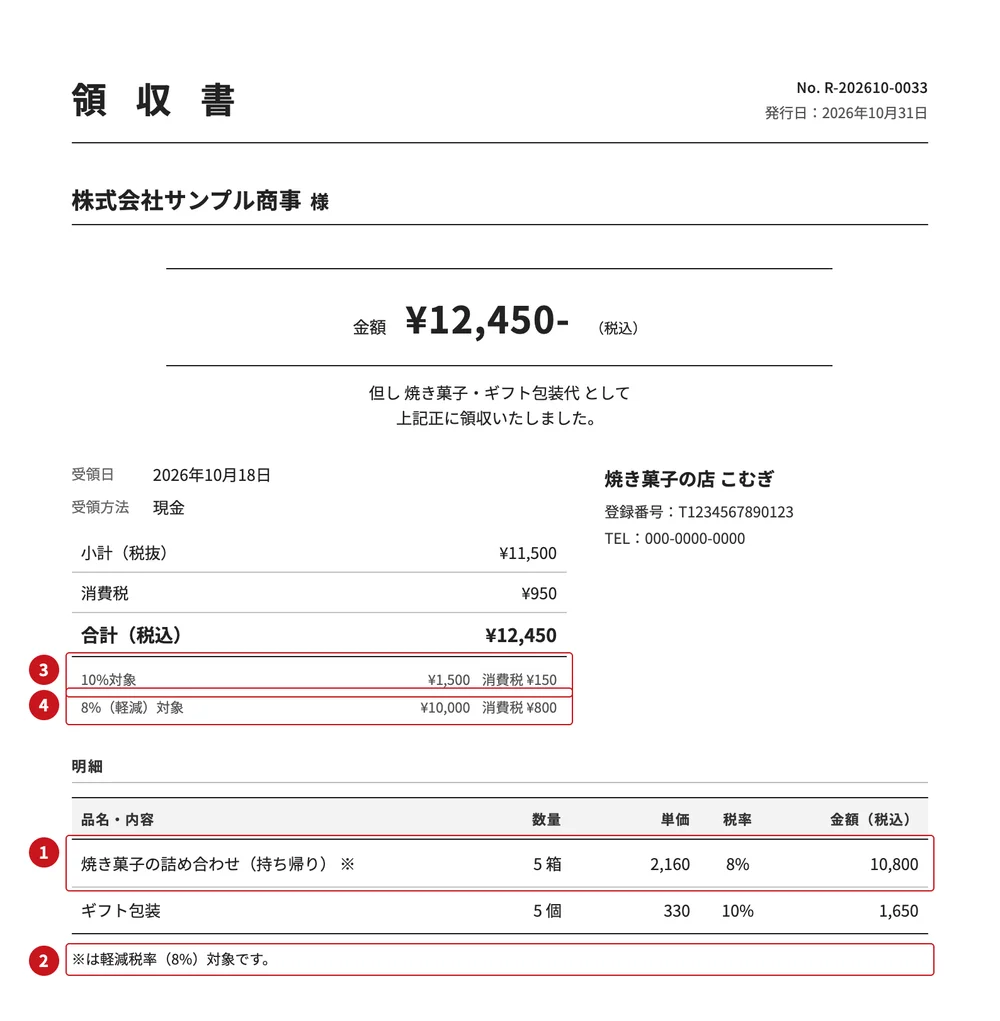
- 8%の品目に「※」
- 「※は軽減税率(8%)対象です」
- 10%対象の合計と消費税額
- 8%対象の合計と消費税額
上の図は、焼き菓子の詰め合わせ(8%)と、代金を別にもらうギフト包装(10%)を1枚にした領収書の見本です。8%の品があることは、次のどれかの方法で示します(インボイス Q&A(令和8年5月改訂)問73、基本通達1-8-4)。いちばん使われるのは①です。
- 8%の品名に「※」などの印を付け、「※は軽減税率(8%)対象です」のように印の意味を書く
- 1枚の中で、8%の品と10%の品を分けて書き、8%の側に軽減税率の対象であることを書く
- 8%の品と10%の品で、請求書(領収書)を分けて作る
そのうえで、「10%対象」「8%対象」の合計を分けて書きます(税抜でも税込でもかまいません)。インボイス(適格請求書)では、税率ごとの合計と適用税率、税率ごとの消費税額の両方を書きます。小売業・飲食店業など、不特定多数のお客さんに売る事業で渡せる簡易インボイス(レシートなど)は、宛名がいらず、税率ごとの消費税額か適用税率のどちらか一方で足ります(問24・問58)。8%の品がない書類なら、「※」の注記も「8%対象 0円」のような行もいりません(問74)。
消費税額の1円未満の端数は、1枚につき税率ごとに1回だけ処理し、品ごとに処理して足すことはできません(問57)。計算式と端数の例は請求書の消費税の計算方法、インボイスの6つの記載事項はインボイスの書き方へ。
記入例:キッチンカーのレシート型の領収書(税込)
記入例1(持ち帰りの軽食とお酒)
領収書
キッチンカー〇〇
登録番号 T1234567890123
2026年10月25日

ホットドッグ(持ち帰り)※
 2個 × 540円 1,080円
アイスコーヒー(持ち帰り)※
 1杯 × 432円 432円
クラフトビール
 1杯 × 770円 770円

合計 2,282円
10%対象 770円
 (内消費税 70円)
8%対象 1,512円
 (内消費税 112円)
※は軽減税率(8%)対象です。
検算:8%対象は 1,080円+432円=1,512円で、1,512円 × 8/108 = 112円。10%対象は 770円 × 10/110 = 70円。合計は 1,512円+770円=2,282円です。登録番号・日付・品名と※・税率ごとの合計・消費税額がそろうので、宛名がなくても簡易インボイスとして渡せます。お客さんが会社の経費にするために宛名を求めたら、名前を聞いて入れましょう。
記入例:店内と持ち帰りが1回の会計に混ざるとき
カフェで、ランチを店内で食べ、焼き菓子をお土産に持ち帰るお客さんの例です。
記入例2(店内飲食と持ち帰り)
ランチプレート(店内)
 1皿 × 1,100円 1,100円
焼き菓子(持ち帰り)※
 2個 × 324円 648円

合計 1,748円
10%対象 1,100円
 (内消費税 100円)
8%対象 648円
 (内消費税 48円)
※は軽減税率(8%)対象です。
検算:1,100円 × 10/110 = 100円、648円 × 8/108 = 48円、合計は 1,100円+648円=1,748円です。品名に「(店内)」「(持ち帰り)」と書き添えておくと、後で税率を確かめやすくなります。課税事業者は、売上を税率ごとに分けて帳簿につけ、税率ごとに消費税を計算して申告します(制度概要編「ご覧いただくに当たって」)。申告の計算のしかたは2割特例・3割特例と簡易課税へ。
インボイスに登録していない人も、※と税率ごとの合計を
インボイスに登録していない人の領収書・請求書はインボイスになりませんが、※と税率ごとの合計は書いておきましょう。取引先が、登録していない人からの仕入れの一部を控除できる経過措置を使うには、区分記載請求書と同じ記載事項(軽減税率の対象であることと、税率ごとの合計など)のある請求書等を保存することになっているからです(No.6102、制度概要編 問12)。書き方はインボイスに登録していない人の請求書、割合と期間は免税事業者からの仕入れの経過措置へ。
7. 値札・メニューの書き方
課税事業者が、個人のお客さんに前もって値段を示すときは、消費税を含めた税込価格で表示します(消費税法63条。くわしくは消費税の計算方法の総額表示の節)。テイクアウトと店内飲食で税率が違う品の値段の示し方は、消費者庁・財務省などの「消費税の軽減税率制度の実施に伴う価格表示について」に例があります(個別事例編 問121 も参照しています)。
| 示し方 | 例と注意 |
|---|---|
| 両方の税込価格を書く | 「総菜パン 162円(店内飲食 165円)」のように並べる |
| 片方だけ書く | 持ち帰りの客がほとんどの店なら持ち帰りの価格だけ、など。持ち帰りの価格であることをはっきりさせず、店内の価格が安いと誤解させると、景品表示法の有利誤認のおそれがある。「店内飲食される場合、税率が異なりますので、別価格となります」のような掲示を目立つ所にするのが望ましい |
| 同じ税込価格にする | 税抜価格を変えてそろえる。例:持ち帰りは税抜102円(8%で110円)、店内は税抜100円(10%で110円) |
どの方法で値段を決めるかは事業者の任意で、税込価格を同じにしても、適用する税率が違うことに変わりはないとされています(同ガイドライン)。領収書では8%と10%に分けて書き、「全部8%です」と受け取られるような表示はしないようにしましょう。
8. 2027年4月からの飲食料品の税率の引下げ(法案の段階)
飲食料品の消費税率を2027年4月1日から2029年3月31日までの2年間、1%(国・地方の合計)に下げる法律案(「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」)が、2026年10月9日に国会(第222回臨時会)に提出されました。10月20日に衆議院の財務金融委員会に付託され、10月27日の時点では衆議院で審議中で、成立していません(衆議院 議案審議経過情報、参議院 議案情報)。成立するまでは、飲食料品は8%で書きます。国税庁は、法案が成立した場合の内容として、1%になるのは今8%の飲食料品と同じ範囲で、新聞の定期購読は8%、それ以外は10%のまま、と説明しています(消費税率引下げ特設サイト・リーフレット)。領収書の「※は軽減税率対象」の書き方はそのまま使え、税率と消費税額が1%で書かれることになるとされています(引下げ Q&A 問2-1)。決まったら、この記事も書き直します。
9. よくある間違い
| よくある間違い | 正しくは |
|---|---|
| 持ち帰り用の容器に入れたから8% | 店内で食べると言われていれば10%(基本通達5-9-10) |
| 近くに公園のベンチがあるから10% | 関係のないベンチを誰でも使っているだけなら8%(問66) |
| 出前もケータリングも10% | 届けるだけの出前は8%。調理・盛り付け・配膳をすると10%(問75・77) |
| みりんも調味料だから8% | 酒類に当たるみりんは10%。みりん風調味料・料理酒(飲めないもの)は8%(問14) |
| 食品が入ったセットなら8% | 税抜1万円以下で、食品の価額の割合が3分の2以上のときだけ全体が8% |
| 送料も食べ物と一緒に8% | 別に受け取る送料は10%(問39) |
| 8%と10%の合計に、まとめて税率を掛ける | 税率ごとに合計し、消費税も別々に出す(問57) |
送った後で税率の誤りに気づいたら、直した領収書・請求書を出し直します。直し方と連絡の例文は請求書を間違えたときの直し方へ。
pencho でできること
pencho は、スマホのブラウザで請求書・領収書・見積書・納品書を作って PDF にできる Web サービスです(アプリは不要)。明細の行ごとに税率を「10%」「8%(軽減税率)」「非課税」「対象外(不課税)」から選べ、8%の品名の後ろには「※」が付き、「※は軽減税率(8%)対象です。」も自動で載ります。最初の行は10%から始まり、「+ 明細を追加」で足した行は直前の行の税率を引き継ぎます。消費税は税率ごとに合計してから計算し、1円未満の端数は書類1枚につき税率ごとに1回だけ処理します(切り捨て・四捨五入・切り上げから選べます)。A4 の PDF には「10%対象」「8%(軽減)対象」の金額(税抜)と消費税が載り、レシート型の領収書を税込で作ると、税率ごとの税込の金額に「(内消費税 …)」が添えられます。登録番号を入れずに発行すると、見出しは「消費税相当額」になります。レシート型の領収書は宛名なしで発行でき、「シンプルレシート」は無料です(レシートのような領収書)。発行した画面の「QR で渡す」で、その場でお客さんのスマホに PDF を渡せます(QR は24時間)。持ち帰りか店内かを選ぶ欄はないので、品名に「(持ち帰り)」のように書き添えてください。飲食料品の1%の税率は、今は選べません。作成とプレビューは登録不要、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)なら上限がありません。
この記事は、国税庁・消費者庁・e-Gov 法令検索・衆議院などの公開情報にもとづく一般的な説明です。個別の販売のしかたや席の扱いで判断に迷うときは、税務署・税理士にご確認ください。
よくある質問
テイクアウトと店内飲食で、消費税率は違いますか?
はい。持ち帰り用の容器に入れたり包装したりして売るテイクアウトは8%、店内やイートインの席で食べてもらうのは外食として10%です。どちらかは、売るときにお客さんに確かめて決めます。
キッチンカーの近くの公園のベンチで、お客さんが食べていたら10%ですか?
自分と関係のない公園のベンチを、許可を取らずに誰でも自由に使っているだけなら、飲食設備に当たらず8%です。自分で置いたテーブルや椅子、使用の許可を受けた席、メニューを置いたり片付けたりして自分の席のように管理している席で食べてもらうと10%です。
出前とケータリングの違いは何ですか?
届けるだけの出前・宅配は8%です。お客さんの指定した場所で、加熱・調理・盛り付け・器の配膳・取り分け用の食器を並べるなどをするケータリング・出張料理は10%です。弁当の配達で味噌汁を器に注ぐのは「取り分け」で、全体が8%です。
焼き菓子とマグカップのギフトセットの税率は?
セットの値段だけを示しているなら一体資産で、税抜1万円以下で、食品の価額の割合(売価か原価で出す)が3分の2以上なら全体が8%、そうでなければ全体が10%です。中身ごとの値段を内訳で示していれば、品ごとに8%と10%に分けます。
食べ物を送るときの送料は8%ですか?
別に受け取る送料は飲食料品の代金ではないので10%です。「送料込み」で送料を別に受け取らないなら、全体が飲食料品の代金として8%です。
8%と10%が混ざる領収書は、どう書きますか?
8%の品名に「※」などを付けて「※は軽減税率(8%)対象です」と書き、「10%対象」「8%対象」の合計を分けて書きます。インボイスなら税率ごとの消費税額も、簡易インボイス(レシートなど)なら消費税額か税率のどちらかを書きます。
飲食料品の消費税は1%になりましたか?
2026年10月27日の時点ではなっていません。2027年4月から2年間1%に下げる法案が10月9日に国会に提出され、衆議院で審議中です。成立するまでは、飲食料品は8%で書きます。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
8%・10%の領収書を作る関連するガイド
- 返還インボイス(適格返還請求書)とは:記載事項5つと記入例
- インボイスの少額特例(1万円未満):対象と判定の早見表
- 手書きの領収書をインボイスにする書き方:記入例と消費税の早見表
- 請求書の消費税の計算方法:税抜・税込の計算例と端数処理
- インボイスに登録していない人の請求書(記入例つき)
- インボイスに登録すべき?判断の目安(早見表と計算例)
- インボイス未登録で値下げを求められたら(6つの行為と例文)
- 経過措置が80%から70%に(2026年10月1日から):早見表と計算例
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。