
レシートのような領収書を、スマホでその場で作る:宛名なしで出せる場合と記入例
更新( 公開)
レシートのような幅の細い領収書は、宛名を空けたまま渡せます。インボイスに登録している人も、小売業・飲食店業・写真業・旅行業などなら、宛名のいらない簡易インボイス(適格簡易請求書)として渡せます。発行者と登録番号・日付・品目・税率ごとの合計・消費税額(または税率)が載っていれば、形がレシートでも領収書でもかまいません。紙で5万円以上なら収入印紙が要るのはレシートも同じですが、PDF で渡せば要りません。レシートと領収書の違い、宛名なしで出せる場合の早見表、10%だけ・8%と10%・インボイスに登録していない人の記入例(検算つき)、3種類のデザイン、渡し方と印紙、スマホで作る手順を順に説明します。
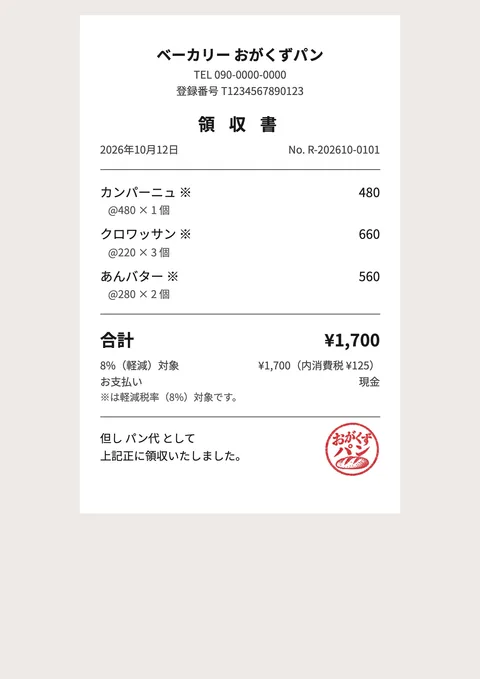
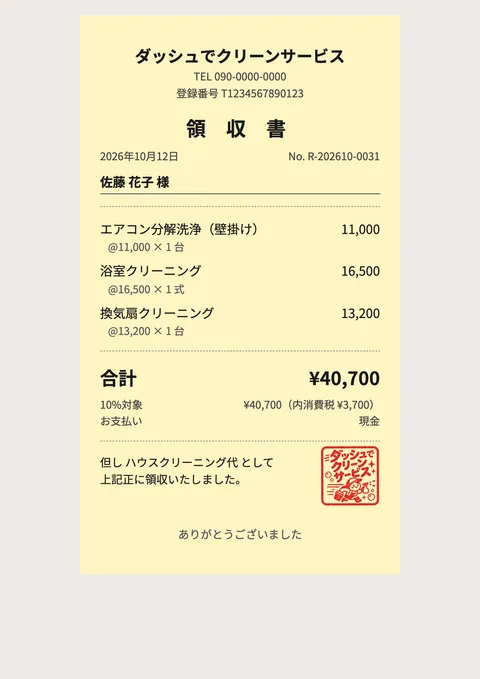
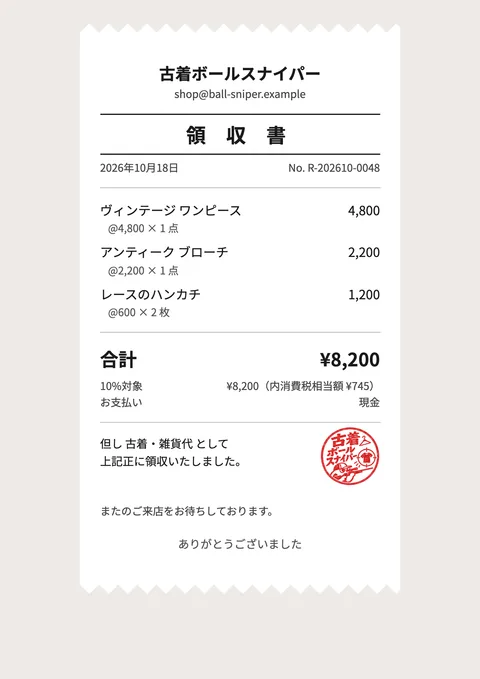
1. レシートと領収書の違い
どちらも、代金を受け取ったことを示す書類です。民法は、お金を払う人が、払うのと引き換えに受取証書(領収書)を求められることを決めていますが、書類の名前や形、書く項目までは決めていません(民法 第486条)。印紙税でも、「領収証」「レシート」などの名前に関係なく、受け取ったことを証明するために作って渡す書類は、同じ受取書として扱われます(国税庁 No.7105)。違いは、一般的な形の違いです。
| 項目 | レシート | 領収書 |
|---|---|---|
| 作り方 | レジや決済の端末が出す | 手書き・パソコン・スマホで作る |
| 宛名 | ふつうは書かない | 書くことが多い(「上様」や宛名なしもある) |
| 内容 | 品目と金額が1点ずつ載る | 但し書き(「〇〇代として」)でまとめることが多い |
| インボイス | 小売業などなら、項目がそろえば簡易インボイス | 同じ。宛名も書けばインボイスにもなる |
| 収入印紙 | 紙で5万円以上なら要る | 同じ |
国税庁が簡易インボイスの説明に使う例も、スーパーのレシート(表題は「領収書」)です(インボイス Q&A 問58)。どちらを出すかの決まりはありませんが、会社によっては経費精算の決まりで、宛名や但し書きのある領収書を求められることがあります。pencho のレシート型は、品目ごとの明細に、但し書きと「上記正に領収いたしました。」を加えた、レシートの形の領収書です。手書きの領収書との違いや、項目ごとの書き方は領収書の書き方へ。
2. 宛名なしで出せる?:相手と事業で決まる
宛名を書くかどうかは、渡す相手、インボイスに登録しているか、どんな事業かで変わります。
| 場面 | 宛名 |
|---|---|
| 個人のお客さん(消費者)に売った | なくてよい。インボイスを渡す義務があるのは、消費税を納めている事業者から求められたときだけ |
| 登録している人が、小売業・飲食店業・写真業・旅行業などで売った | なくてよい。宛名のいらない簡易インボイスを渡せる |
| 登録している人が、ワークショップや体験の参加費を当日受け取った | 「準ずる事業」に当たれば、なくてよい。事業の性質で判断される |
| 登録している人が、上に当たらない仕事(会社から個別に頼まれたデザインの制作など)の代金を受け取った | 一般に、宛名を書いたインボイスにする |
| インボイスに登録していない人 | インボイスではないので、なくても渡せる。経費にする事業者に頼まれたら書く |
インボイスの宛名と、宛名のいらない簡易インボイス
インボイスに登録している人は、消費税を納めている事業者から求められたら、インボイス(適格請求書)を渡します。インボイスには、書類を受け取る事業者の名前(宛名)を書く決まりです(消費税法 第57条の4第1項、問54)。ただし、小売業など政令で決めた事業では、インボイスの代わりに、宛名のいらない簡易インボイスを渡せます(同条第2項)。簡易インボイスは、税率ごとの消費税額と適用税率のどちらか一方を書けば足ります(問58)。買った事業者は、簡易インボイスでも仕入税額控除(払った消費税を差し引くこと)に使えます(消費税法 第30条第9項第1号)。相手が個人のお客さんなら、インボイスを渡す義務はもともとありません(第57条の4第1項)。
簡易インボイスを渡せる事業
簡易インボイスを渡せる事業は、次のとおり決まっています(消費税法施行令 第70条の11)。
- 小売業、飲食店業、写真業、旅行業
- タクシー業(一部を除く)
- 駐車場業(不特定かつ多数の人に場所を貸すものに限る)
- これらに準ずる事業で、不特定かつ多数の人に資産の譲渡等(販売やサービスの提供)を行うもの
国税庁は、小売業・飲食店業・写真業・旅行業・タクシー業には「不特定かつ多数の者に対するもの」という限定がなく、例えば小売業として売るものは、売り方を問わず簡易インボイスを渡せると説明しています(問24)。イベントやマルシェで作品や食品を売る出店は、小売業や飲食店業として、これに当たると考えられます。キッチンカーの席と税率の判定はキッチンカー・移動販売の領収書へ。
「準ずる事業」に当たるかは事業の性質で判断され、相手の名前を確かめずに、条件を先に示して広く売ることがふつうの事業などが当たるとされています(問24)。国税庁は、会員から広く参加者を募って当日に参加費を受け取るセミナーを当たるとした例を示しており(問24-2)、ワークショップや体験の参加費を考えるときの参考になります。一方、通常の事業者どうしの取引や、相手を一人ずつ特定して契約し、その内容に応じて提供する取引は、一般に当たらないとされています(問24-2)。上に当たらない仕事(会社から個別に頼まれたデザインの制作など)の代金は、一般に宛名を書いたインボイスにします(インボイスの書き方)。
宛名を書いても、簡易インボイスのまま
宛名を頼まれて書いても、簡易インボイスであることに変わりはなく、消費税額か適用税率のどちらかが書いてあれば問題ないとされています(問24-2)。手書きの例でも、宛名は省略でき「上様」とも書けるとされています(問58-2・手書きの領収書をインボイスにする書き方)。会社の経費にする人には、正式な名前を聞いて書くほうが一般に親切です。「御中」と「様」の使い分けは宛名の書き方へ。
インボイスに登録していない人の宛名
登録していない人の領収書はインボイスではなく、これまでどおり宛名なしでも渡せます(問26-2)。ただ、買った事業者が経過措置で消費税の一部(2026年10月1日から2028年9月30日までは70%)を差し引くには、区分記載請求書と同じ記載事項の書類を保存することになっていて、国税庁の一覧には宛名も入っています(問113)。会社の経費にする人に頼まれたら、宛名を入れましょう。8%の品の「※」と税率ごとの合計も書いておくと、相手が確かめやすくなります。なお、課税売上高が1億円以下などの事業者は、2029年9月30日までに行う税込1万円未満の仕入れなら、登録していない人からの仕入れでも帳簿だけで消費税を差し引けます(問111・インボイスの少額特例)。くわしくはインボイス未登録の請求書・免税事業者からの仕入れの経過措置へ。
渡した後で「宛名を入れて」と言われたら
同じ代金の領収書をもう1枚別に出すと、二重に精算されるもとになります。紙なら前に渡したものと引き換えに書き直すのが一般的です。pencho なら、発行履歴の「訂正する」で、宛名を入れた同じ番号の訂正版(第2版など)を出せます。PDF に「訂正版」と載り、前の版の QR では受け取れなくなります。なくしたレシートの代わりを求められたときの考え方(問24-5)は領収書の再発行へ。
3. レシート型の領収書に載せる項目
- 発行者の名前と登録番号
- 日付と番号
- 内容(品目・単価・数量)
- 税率ごとの合計と消費税額
- 但し書き
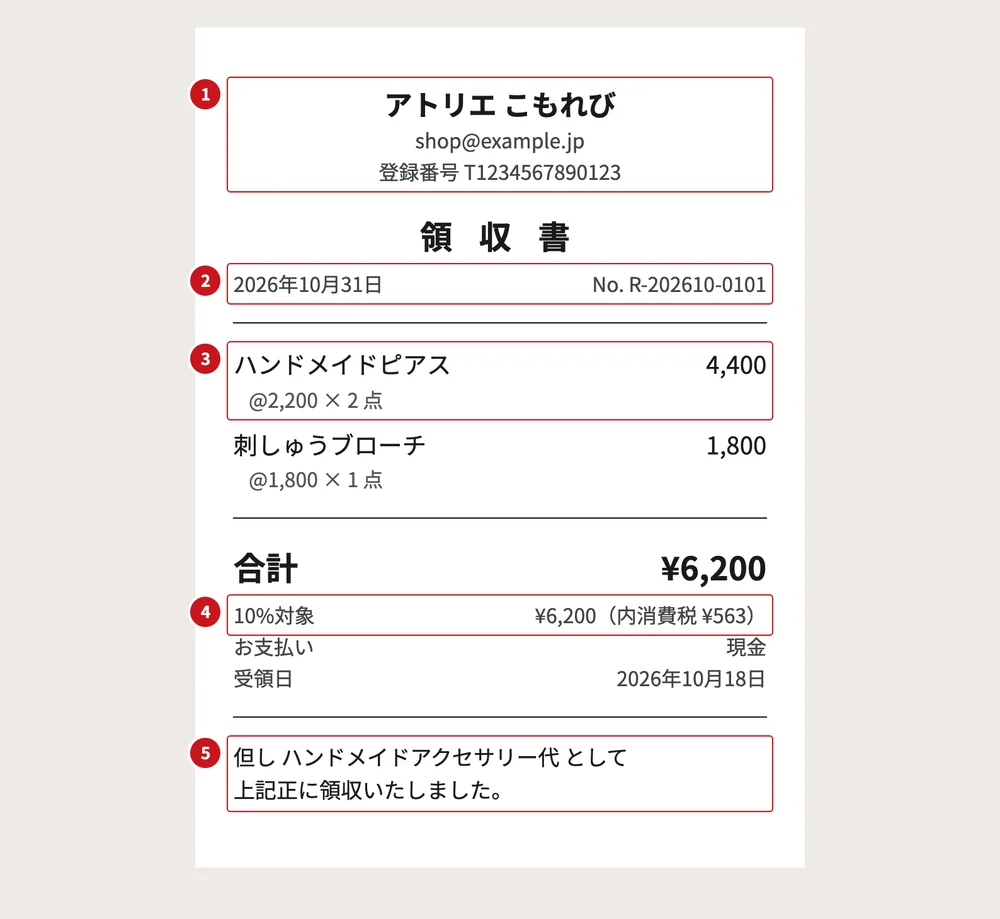
図の1〜4で、簡易インボイスの5つの項目(発行者と登録番号・日付・内容・税率ごとの合計・消費税額か税率)がそろいます(問58)。
| 図の番号 | 書き方 |
|---|---|
| 1 発行者 | 屋号やお店の名前と、登録番号(T+13桁)。電話番号などで誰か分かれば、屋号でよい(問55)。住所はなくても発行できる |
| 2 日付と番号 | 売った日(代金を受け取った日)。番号は、後で控えを探すときの手がかりになる |
| 3 内容 | 品名・単価・数量。8%の品に「※」を付け、「※は軽減税率(8%)対象です。」と意味を書く(問73) |
| 4 税率ごと | 「10%対象」「8%(軽減)対象」の合計(税込でも税抜でもよい)と、「(内消費税 ¥563)」のような消費税額 |
| 5 但し書き | 何の代金か。簡易インボイスの項目ではないが、領収書には一般に書く |
| お支払い | 現金・クレジットカードなど。紙の領収書では印紙に関わる(下の「7.」) |
- 消費税額の端数:1円未満は、1枚につき税率ごとに1回だけ処理します。品ごとに計算して足すことはできません(問57)。
- 全部が10%の品なら:「※」と軽減税率の注記は要りません(問74)。
- 宛名を入れると:pencho のレシート型は税率と税率ごとの消費税額の両方を載せるので、宛名を入れれば、レシートの形でもインボイス(適格請求書)の6つの項目がそろいます(問54)。
- 写しの保存:登録している人は、渡したインボイスの写しを、課税期間の末日の翌日から2か月を過ぎた日から7年間保存します(問79)。写しは記載事項が分かるものでよく(問78)、PDF で渡したら PDF を残します(請求書・領収書の保存期間)。
4. 記入例(検算つき)
どれも架空のお店・金額で、pencho のレシート型の PDF と同じ並びで書いています(スマホの幅に合わせて、PDF では1行の所を折り返しています)。
記入例1:10%の品だけ(ハンドメイドの作品・宛名なし)
インボイスに登録している作家が、マルシェでピアスとブローチを売り、現金で受け取った例です。品目と金額は、上の図と下のテンプレートと同じです。
記入例1(シンプルレシート・税込)
アトリエ こもれび
shop@example.jp
登録番号 T1234567890123

領 収 書
2026年11月3日
No. R-202611-0012

ハンドメイドピアス 4,400
 @2,200 × 2 点
刺しゅうブローチ 1,800
 @1,800 × 1 点

合計 ¥6,200
10%対象 ¥6,200
 (内消費税 ¥563)
お支払い 現金

但し ハンドメイド
 アクセサリー代 として
上記正に領収いたしました。
検算:2,200円 × 2点 = 4,400円、4,400円+1,800円=6,200円。6,200円 × 10/110 = 563.6…円で、1円未満を切り捨てて563円です。全部が10%の品なので「※」はありません。宛名の行は、空欄なら出ません。
記入例2:8%と10%が混ざる(コーヒーと器・カード払い)
自家焙煎のドリップバッグ(食品なので8%)とマグカップ(10%)を一緒に買ってもらい、クレジットカードで受け取った例です。
記入例2(8%と10%・税込)
焙煎所 〇〇
TEL 000-0000-0000
登録番号 T1234567890123

領 収 書
2026年11月3日
No. R-202611-0013

ドリップバッグ ※ 1,512
 @756 × 2 箱
マグカップ 2,750
 @2,750 × 1 個

合計 ¥4,262
10%対象 ¥2,750
 (内消費税 ¥250)
8%(軽減)対象 ¥1,512
 (内消費税 ¥112)
お支払い クレジットカード
※は軽減税率(8%)対象です。

但し コーヒー・器代 として
上記正に領収いたしました。
検算:10%対象は 2,750円で、2,750円 × 10/110 = 250円。8%対象は 756円 × 2箱 = 1,512円で、1,512円 × 8/108 = 112円。合計は 2,750円+1,512円=4,262円です。8%と10%の消費税は別々に出し、合計に1つの税率を掛けることはしません。どの品が8%になるかは軽減税率8%と10%の分かれ目、食品と雑貨を1つの値段で売るセット(一体資産)はマルシェで食品と雑貨を売るときの領収書へ。
飲食料品の税率を2027年4月から2年間1%に下げる法律案は、2026年10月29日の時点で衆議院で審議中で、成立していません(衆議院 議案審議経過情報)。成立するまでは、食品は8%で書きます。
記入例3:インボイスに登録していない人(8%と10%)
インボイスに登録していない養蜂家が、はちみつ(8%)と蜜ろうラップ(10%)を売った例です。
記入例3(登録番号なし・税込)
はちみつ工房 〇〇
mail@example.jp

領 収 書
2026年11月3日
No. R-202611-0014

国産はちみつ ※ 1,296
 @1,296 × 1 瓶
蜜ろうラップ 1,320
 @660 × 2 枚

合計 ¥2,616
10%対象 ¥1,320
 (内消費税相当額 ¥120)
8%(軽減)対象 ¥1,296
 (内消費税相当額 ¥96)
お支払い 現金
※は軽減税率(8%)対象です。

但し はちみつ・
 蜜ろうラップ代 として
上記正に領収いたしました。
検算:10%対象は 660円 × 2枚 = 1,320円で、1,320円 × 10/110 = 120円。8%対象は 1,296円で、1,296円 × 8/108 = 96円。合計は 1,320円+1,296円=2,616円です。登録番号の行はなく、消費税は「消費税相当額」と書いています。登録番号に似た英数字や他人の番号を書いて、インボイスと誤認されるおそれのある書類を渡すことは禁止され、罰則(1年以下の拘禁刑または50万円以下の罰金)もあります。消費税相当額を書くこと自体は、誤認されるものでなければ基本的に罰則の対象ではないとされています(問26-2)。
宛名を入れるとき・税抜で入れるとき
- 宛名を入れる:日付と番号の下に「株式会社〇〇 様」のように1行入ります。ほかの行は同じです。
- 税抜で入れる:合計の上に「小計(税抜)」と消費税の行が入り、税率ごとの行は税抜の金額と「(消費税 ¥…)」で載ります。
- 後から作る:日付は売った日にします。pencho では、受領日が発行日と違うと「受領日」の行も載ります。
5. 3種類のデザイン
| デザイン | 料金 | 特徴 |
|---|---|---|
| シンプルレシート | 無料 | 白い紙に黒い文字だけの、飾りのない形 |
| すっきりレシート | PRO | 見やすい罫線と紙の色(白・イエロー・パープル・ピンク・水色・グリーン)。下に「ありがとうございました」 |
| ギザギザレシート | PRO | 上下がギザギザの、本物のレシートのような形。紙の色と「ありがとうございました」はすっきりと同じ |
PRO では、用意した6色のほかに、黒い文字が読める薄さの色なら自由に紙の色を選べ、書類の下に「またのご来店をお待ちしております」のような一言(60字・2行まで)や、お店のロゴも入れられます。レシート型は領収書だけで選べ、請求書・見積書・納品書では選べません。無料プランの PDF には、いちばん下に小さく「pencho で作成」と QR コードが入ります(PRO では入りません)。A4 のデザインと並べて見るならデザインの見本へ。
6. PDF で渡すか、印刷して渡すか
pencho のレシート型の PDF は幅80mmで、長さは中身に合わせて決まる1枚です(ページ番号は付きません)。A4(幅210mm)より幅が狭いので、お客さんのスマホで開いたとき、A4 の書類より文字が大きく見えます。
| 渡し方 | 向く場面 | 注意 |
|---|---|---|
| QR で渡す | 連絡先を聞かずに、その場で渡したい | お客さんのスマホにも通信が要る。QR は24時間 |
| PDF を送る | LINE やメールの連絡先が分かる・後で送る | 宛名を聞いてから作れる |
| 印刷して紙で | 紙を求められた | 5万円以上なら収入印紙。印刷の画面で用紙と倍率を確かめる |
払う人は、払うのと引き換えに受取証書を求められ、紙の代わりに電子データを求めることもできます(受け取る人に不相当な負担をかける場合は別:民法 第486条)。紙で欲しいと言われたら、印刷するか手書きで渡します。pencho には、レシート用のプリンターに合わせた設定はありません。当日の段取り(電波が弱いとき・連絡先を聞くとき)はイベント出店で領収書をその場で渡す方法、スマホでの PDF の保存先と送り方は請求書・領収書はアプリなしで作れる、電子で渡す領収書の考え方は電子領収書の出し方・渡し方・残し方へ。
7. 収入印紙はいる?
印紙税では、レシートも領収書も同じ受取書です。紙で渡す受取書は、売上代金として受け取った金額が5万円以上なら収入印紙が要り、100万円以下なら200円です(国税庁 No.7105)。
| 渡し方・書き方 | 収入印紙 |
|---|---|
| PDF を QR・LINE・メールで渡す | いらない。電子データは印紙税の「文書」に含まれない(質疑応答事例) |
| 紙で5万円未満 | いらない |
| 紙で5万円以上・100万円以下 | 200円 |
| 紙でも、カード払いと書いた | いらない。書かないと要る(質疑応答事例) |
5万円以上かは、消費税を納めている人(課税事業者)が消費税額を分けて書いたときは税抜の金額で、免税事業者は税込の金額で判断します(No.7124)。例えば、税込54,000円(10%)の品を紙のレシート型で渡すとき、課税事業者が「内消費税 ¥4,909」と書いていれば、税抜49,091円で5万円未満なので印紙はいりません(54,000円 × 10/110 = 4,909.0…円 → 4,909円)。免税事業者は税込の54,000円で判断するので、200円の印紙が要ります。PDF で渡せば、どちらも要りません。
カード払いでは、お店はその場でお金を受け取っていないので、その旨を書いた領収書は印紙のいる受取書に当たりません(質疑応答事例)。pencho のレシート型では「お支払い クレジットカード」と載ります。コード決済のとき、営業に関しない受取書、貼り方と消印は領収書の収入印紙はいくら?へ。
8. スマホでレシート型の領収書を作る手順
pencho で1枚作る手順です。作成とプレビューは登録なしで使え、発行するときだけログインします。
- 記入例から始めるなら、記入例1の下のカードの「このテンプレートで作る」を押します。シンプルレシートと記入例の入った領収書の画面が開きます。空の画面から作るなら、領収書の画面の下のほうの「書類のデザイン」で「シンプルレシート」を選びます。
- 「宛先」の宛名は、空欄のままでかまいません(レシート型だけ)。求められたら名前を入れ、敬称を「様」「御中」「なし」から選びます。
- 「内容と金額」で但し書き(80字まで。空欄なら「お品代」と載ります)を入れ、明細に品名・数量・単位・単価と税率(「10%」「8%(軽減税率)」など)を入れます。品が増えたら「+ 明細を追加」。金額の入力方法は、初めは「税込で入力」です。
- 「この金額を受け取りました」にチェックを入れ、「受領方法」(現金・銀行振込・クレジットカード・その他)を選びます。どちらも必須です。
- 「日付」の発行日と受領日を、売った日にします(初めは今日の日付。発行日を変えると、同じ日だった受領日も一緒に変わります)。
- 「発行者(あなた)」に発行者名(屋号やお店の名前)を入れます。登録している人は登録番号も。住所・電話・メールは任意です。
- 下の「確認へ進む」で見た目を確かめて発行します。ログインしていないときは「発行へ進む(無料)」から、Google アカウントかメールに届く6桁のコードでログインしてから発行します(入力した内容は消えません)。
- 「相手に渡す」の「QR で渡す」で、お客さんのスマホのカメラで読んでもらいます。LINE やメールで送るなら「PDFを保存・送る」(端末によっては「PDFを保存」)、紙で渡すなら「PDFを開く・印刷する(別のタブ)」から印刷します。
ログインして発行者の情報と印影を保存しておくと、次からは品目と金額を入れるだけで発行できます。
9. よくある間違い
| よくある間違い | 正しくは |
|---|---|
| レシートなら収入印紙はいらない | レシートも受取書。紙で5万円以上なら要る(No.7105) |
| 簡易インボイスは誰でも出せる | 小売業・飲食店業など、政令で決めた事業だけ(施行令70条の11) |
| 小売業でも、不特定多数に売らないと簡易インボイスにできない | 小売業・飲食店業・写真業・旅行業・タクシー業は限定なし(問24) |
| 簡易インボイスに宛名を書いたら、消費税額と税率の両方が要る | 簡易インボイスのまま。どちらか一方でよい(問24-2) |
| 宛名のない簡易インボイスでは、買った事業者は消費税を差し引けない | 簡易インボイスも仕入税額控除に使える(消費税法30条9項1号) |
| 8%と10%の消費税を品ごとに出して足す | 1枚につき税率ごとに1回だけ計算する(問57) |
| 登録していないのに、登録番号の欄に似た番号を書く | 禁止で、罰則もある(問26-2) |
渡した後で税率や金額の誤りに気づいたら、直した領収書を出し直します(領収書を書き間違えたら)。
pencho でできること
pencho は、スマホのブラウザで領収書・請求書・見積書・納品書を作って PDF にできる Web サービスです(アプリは不要)。レシート型は領収書だけで選べ、「シンプルレシート」は無料、「すっきりレシート」「ギザギザレシート」は PRO です。宛名を空けたまま発行できるのはレシート型だけで、A4 の領収書では宛名が必須です(「上様」と入れて敬称を「なし」にすることはできます)。明細ごとに税率を選ぶと、8%の品に「※」と注記が付き、税率ごとの合計と消費税額が載ります(端数は1枚につき税率ごとに1回、初めは切り捨てで、四捨五入・切り上げも選べます)。登録番号を入れなければ、見出しは「消費税相当額」です。登録番号の欄は形(T+13桁)だけを確かめ、登録されているかは確かめません。簡易インボイスを出せる事業かどうかや、セット商品の税率の判定はしません。飲食料品の1%の税率は、今は選べません。番号は発行のときに自動で付きます。発行者の情報と印影は、ログインすれば保存して次から自動で入れられます。PDF の再ダウンロードは発行から無料30日・PRO 12か月なので、控えは自分でも保存してください。pencho はレジではないので、領収書を出さなかった売上は記録されません。作成とプレビューは登録不要、発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)は発行の上限がなく、紙の色・一言・ロゴのほか、よく売る品の定型文の保存も使えます。
この記事は、国税庁・e-Gov 法令検索・衆議院の公開情報にもとづく一般的な説明です。自分の事業が簡易インボイスを出せる事業に当たるかなど、個別の判断に迷うときは、税務署・税理士にご確認ください。
よくある質問
レシートと領収書は何が違いますか?
どちらも代金を受け取ったことを示す書類で、法律で名前や形は決まっていません。一般に、レシートはレジなどが出して品目が1点ずつ載り、領収書は宛名と但し書きを書くことが多い、という違いです。印紙税では、レシートも領収書と同じ受取書として扱われます。
領収書は宛名なしで渡してもいいですか?
渡せます。民法は書く項目を決めておらず、個人のお客さんにはインボイスを渡す義務もありません。インボイスに登録している人も、小売業・飲食店業などなら宛名のいらない簡易インボイスにできます。会社の経費にする人に頼まれたら、名前を聞いて入れます。
宛名なしの簡易インボイスを出せるのは、どんな業種ですか?
消費税法施行令70条の11で、小売業・飲食店業・写真業・旅行業・タクシー業・駐車場業(不特定多数向け)と、これらに準ずる事業で不特定かつ多数の人に売る事業と決まっています。小売業・飲食店業・写真業・旅行業・タクシー業は、売り方を問わず出せます。
簡易インボイスに宛名を書いたら、消費税額と税率の両方が要りますか?
要りません。国税庁は、宛名を書いても簡易インボイスであることに変わりはなく、消費税額か適用税率のどちらかが書いてあれば問題ないとしています(インボイス Q&A 問24-2)。
インボイスに登録していないとき、レシート型の領収書はどう書けばいいですか?
登録番号の欄は空けておき、似た番号は書きません。インボイスではないので宛名なしでも渡せますが、買った事業者が経過措置で消費税の一部を差し引けるよう、8%の品の「※」と税率ごとの合計を書いておくと親切です。
レシート型の領収書に収入印紙は必要ですか?
紙で渡すなら、レシートの形でも、受け取った金額が5万円以上で必要です(100万円以下は200円)。PDF で渡す領収書と、カード払いと書いた紙の領収書には要りません。消費税額を分けて書いた課税事業者は、税抜の金額で判断します。
8%と10%の品が混ざるときは、どう書きますか?
8%の品に「※」を付けて「※は軽減税率(8%)対象です。」と書き、10%対象と8%対象の合計を分けて書きます。消費税額は1枚につき税率ごとに1回だけ計算し、品ごとに計算して足すことはしません。
スマホで作ったレシート型の領収書は、印刷して渡せますか?
渡せます。pencho の PDF は幅80mmの細長い1枚で、「PDFを開く・印刷する(別のタブ)」から印刷できます。紙で渡すなら5万円以上で収入印紙が要り、印刷するときは用紙の大きさと倍率を印刷の画面で確かめます。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
レシート型の領収書を作る(記入例から・作成は登録不要)関連するガイド
- ハンドメイド・イベント出店で、領収書をその場で渡すには
- キッチンカー・移動販売で「領収書ください」と言われたら:8%と10%の分け方と記入例
- マルシェで食品と雑貨を一緒に売ったときの領収書:品目の早見表・セット商品の判定・記入例
- カメラマン(写真撮影)の請求書・見積書
- 著作権の譲渡・利用許諾と、見積書・請求書の書き方(記入例つき)
- 講師料・講演料の請求書の書き方
- ライター・翻訳者の請求書の書き方(文字単価・源泉徴収・記入例)
- エンジニア・Web 制作の請求書の書き方(月額・時間精算・請負)
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。