
マルシェで食品と雑貨を一緒に売ったときの領収書:品目の早見表・セット商品の判定・記入例
更新( 公開)
マルシェや手づくり市で、野菜・パン・焼き菓子・ジャムなどの食品と、器・布小物・苗・切り花などを一緒に売ると、1回の会計に8%と10%が混ざります。お酒を除く食べ物・飲み物は軽減税率の8%、それ以外は10%です(国税庁 No.6102)。1枚の領収書にするときは、8%の品に「※」を付けて意味を書き、8%対象と10%対象の合計を分けて書きます。迷いやすいのは、苗や花のように食べ物の売り場に並んでいても10%になる品と、食品と雑貨を1つの値段で売るセット(一体資産)、それにラッピング代や送料です。マルシェで売るものの早見表、セットの判定と計算例、まとめて払われたときの記入例(検算つき)、委託販売で売るときの要点を順に説明します。飲食料品の税率を1%に下げる法案は、2026年10月28日の時点で国会で審議中で、成立していません。
1. マルシェで売るものの税率の早見表
8%になる「飲食料品」は、人が飲んだり食べたりするためのもので、お酒は含みません。8%か10%かは売る時点で決め、食べるものとして売れば、買った人が別の使い方をしても8%です。反対に、食べる以外の使い方のために売るものは、食べられるものでも10%で、観賞用・栽培用の植物と種がその例です(軽減税率制度 Q&A 制度概要編 問11、消費税法基本通達5-9-1)。マルシェでよく売るものは次のとおりです(問番号は個別事例編〈令和8年4月改訂〉)。
| 売るもの | 税率 |
|---|---|
| 野菜・果物・米・卵・はちみつ・ジャム・パン・焼き菓子・持ち帰りの総菜(問1) | 8% |
| コーヒー豆(生豆も)・お茶の葉・ハーブティー・ジュース・甘酒(問1・5・15・95) | 8% |
| 洋酒を使った焼き菓子(お酒に当たらないもの)(問16) | 8% |
| ワイン・クラフトビールなどのお酒(問12) | 10% |
| おやつ用として売るかぼちゃの種など、食べるための種(問7) | 8% |
| 野菜・ハーブ・果物の苗、栽培用の種(問7) | 10% |
| 切り花・鉢植え・ドライフラワー・リースなど観賞用の植物(基本通達5-9-1) | 10% |
| ポプリ・サシェなど、香りを楽しむために売る乾燥ハーブ(同) | 10% |
| ペットのおやつ・フード(問4) | 10% |
| 器・布小物・アクセサリー・石けん・キャンドルなど食品以外 | 10% |
| 雑貨づくりなどのワークショップの参加費 | 10% |
| 別料金のラッピング・紙袋、送料(問39)、有料の保冷剤(問31) | 10% |
| 魚や肉に付ける保冷用の氷・ドライアイス(問9) | 10% |
軽減税率が当たるのは飲食料品と新聞の販売だけなので、ワークショップのようなサービスの代金は10%です(No.6102)。淹れたコーヒーや総菜も、持ち帰り・食べ歩きで売れば8%ですが、自分で置いたテーブルや椅子、使用の許可を受けた席で食べてもらうと、外食として10%です(問51)。席を置くときの判断と、持ち帰りかどうかの確かめ方はキッチンカー・移動販売の領収書、場面ごとの早見表は軽減税率8%と10%の分かれ目へ。
2. 食品と雑貨のセット(一体資産)
食品と食品以外があらかじめ1つの商品になっていて、その商品の値段だけを示しているもの(ジャムとスプーンのギフト、焼き菓子とハンカチのセット、食品と雑貨の福袋など)を「一体資産」といいます。次の2つを両方満たすと全体が8%、どちらかを満たさなければ全体が10%です(消費税法施行令2条の3、制度概要編 問3、個別事例編 問84・86)。
- セット1つの値段(税抜)が1万円以下。会社からまとめて注文されても、1セットの値段で判定します(問91)
- 全体の価額のうち、食品の部分の価額の割合が3分の2以上
- ① 値段の示し方セットの値段だけを示しているか。中身ごとの値段も示している、よりどり、中身を選べる売り方なら一体資産ではなく、品ごとに8%と10%に分ける
- ② 1万円以下かセット1つの税抜の値段が1万円を超えれば、全体が10%
- ③ 食品の割合売価か原価で食品の部分の割合を出し、3分の2以上なら全体が8%、未満なら全体が10%
- ④ 領収書セットは1行にまとめ、全体の税率で書く(全体が8%なら「※」を付ける)
食品の割合の出し方
割合は、売る品や売り方に合わせて、売価の割合か原価の割合など、事業者が合理的に計算した割合で出します。重さ・面積・容積だけで出した割合は認められません(基本通達5-9-4)。
- 原価で出す:食品と雑貨の仕入れ値・材料費で割合を出します。食品と雑貨に共通してかかった送料などは、仕入れ値だけで計算するか、両方に分けて足します。食品の原価にだけ足すのは合理的でないとされています(問94)。原価が日々変わるなら、前の年の実績などで出してもかまいません(基本通達5-9-4)。
- 売価で出す:雑貨を単品でも売っているなら、セットの値段からその雑貨の売価を引いた残りを、食品の売価とする方法も認められています。国税庁の例では、税抜500円で売っているティーカップと自家製ハーブティーのセット(税抜1,500円)で、1,000円 ÷ 1,500円 = 66.666…% が3分の2以上なので、全体が8%です(問95)。ちょうど3分の2でも8%です。
計算例
セットの値段・原価は税抜です(名前と金額は架空です)。
- ジャムと木のスプーンのギフト(セット1,800円。スプーンは単品で500円で売っている):(1,800円 − 500円)÷ 1,800円 ≒ 72.2%で、3分の2(約66.7%)以上なので全体が8%。税込は1,944円です。
- クッキーと刺しゅうハンカチのギフト(セット2,500円。どちらも単品では売っておらず、原価はクッキー600円・ハンカチ500円):600円 ÷ 1,100円 ≒ 54.5%で、3分の2未満なので全体が10%。税込は2,750円です。
- 食品と雑貨の福袋(11,000円):1万円を超えるので、食品の割合にかかわらず全体が10%。税込は12,100円です。
- 上のジャムのギフトを、会社から10セット注文された(合計18,000円):1万円以下かは1セットの1,800円で判定するので、全体が8%のままです(問91)。
一体資産にならない売り方
次の売り方は一体資産に当たらず、品ごとに税率を決めます。
- セットの値段と一緒に、中身ごとの値段を内訳で示している(基本通達5-9-3、制度概要編 問4)
- 「焼き菓子と雑貨 よりどり3点1,000円」のように、お客さんが自由に組み合わせる。品ごとの値段がはっきりしなければ、合理的に8%と10%の分に分けます(基本通達5-9-3)
- セットの中身をお客さんが選べる。売価や原価の比率で8%と10%の分に分けます(問87)
内訳を示すと、品ごとの税率で税込の値段を出すので、合計が変わることがあります。上のジャムのギフトで、ジャム1,300円・スプーン500円(税抜)の内訳を示すと、ジャムは8%で1,404円、スプーンは10%で550円、合計1,954円で、セットの値段だけを示すとき(全体8%で1,944円)より10円高くなります。値札やポップにセットの値段だけを書くか内訳も書くかで、領収書の書き方も変わるので、売る前に決めておきましょう。
焼き菓子を買った人に、非売品のステッカーなどのおまけを付けるときは、付けても付けなくても値段が変わらないなら、おまけの値段は0円と考えてよく、全体が8%です(問89・90)。
3. 容器・ギフト箱・ラッピング・保冷剤・送料
食べ物を売るのにふつう必要な容器や包装は、食べ物と一緒に8%です。ふつう必要なものとは、食べ終わったり中身を出したりすれば要らなくなるものをいいます(基本通達5-9-2、個別事例編 問25)。
| 付けるもの | 税率 |
|---|---|
| ジャムの瓶・菓子の袋や紙箱・缶(キャラクターを印刷した缶も) | 中身と一緒に8%(問25・26・30) |
| 商品名を直接印刷した果物の桐の箱 | その品を売るためだけに使うことが明らかなら8%(問27) |
| 食べた後に食器や飾りとして使える陶磁器・ガラスの器、小物入れとして使ってもらう前提の箱 | 一体資産として、上の2つの条件で判定(基本通達5-9-2、問26) |
| 中身の洋菓子より高い、食器として使える特注の器 | 食品の割合が3分の2未満なので全体が10%(問85) |
| 代金を別にもらうギフトラッピング・紙袋 | 10%(基本通達5-9-2) |
| 保冷剤 | サービスで付けるなら8%、代金を別にもらうなら保冷剤の分は10%(問31) |
| 送料 | 別に受け取るなら10%、「送料込み」で別にもらわないなら全体が8%(問39) |
瓶・袋・ラッピング資材を自分で仕入れるときは、容器そのものを買うので10%です(制度概要編 問5、個別事例編 問29)。消費税を納めている人は、材料の食品(8%)と分けて帳簿に付けます。
4. まとめて払われたときの領収書の記入例
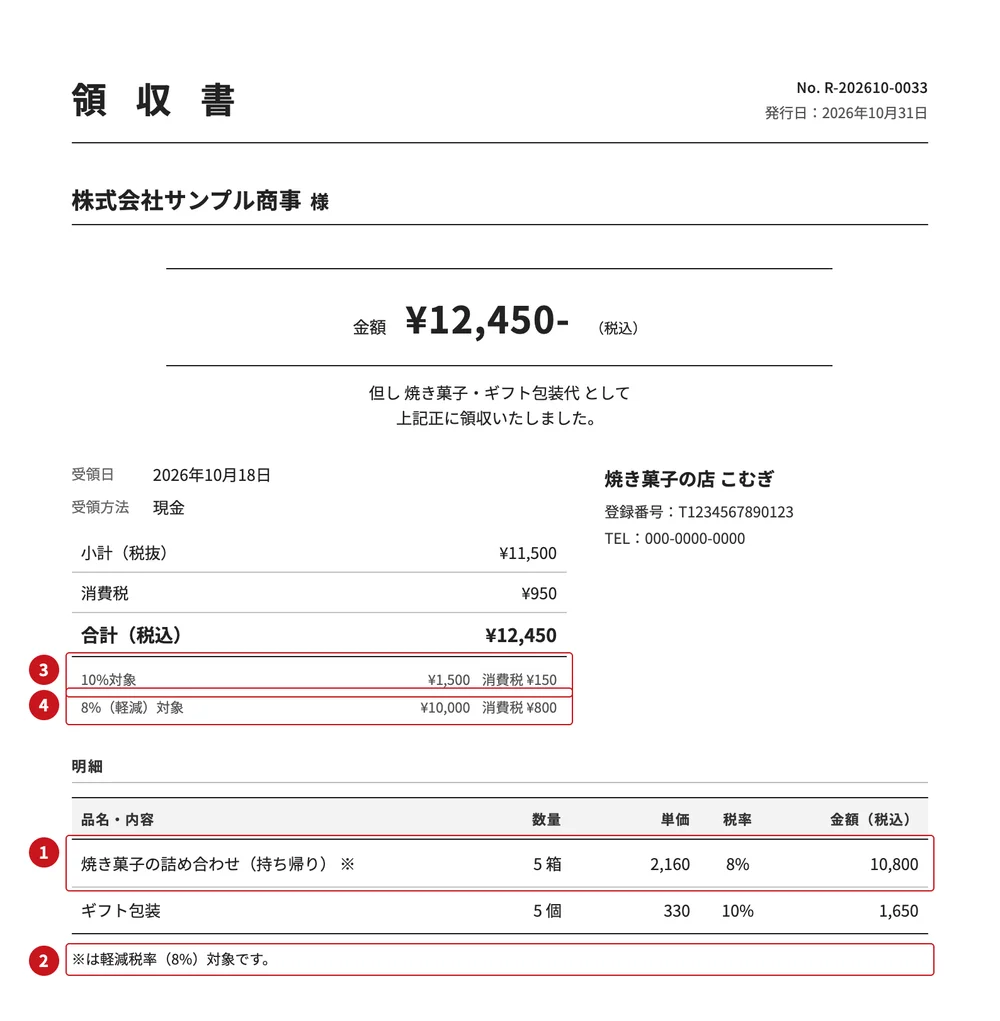
- 8%の品目に「※」
- 「※は軽減税率(8%)対象です」
- 10%対象の合計と消費税額
- 8%対象の合計と消費税額
上の図は、焼き菓子の詰め合わせ(8%)と、代金を別にもらうギフト包装(10%)を1枚にした領収書の見本です。8%の品があることは、8%の品名に「※」を付けて「※は軽減税率(8%)対象です」と書いて示します。1枚の中で8%と10%の品を分けて書く方法や、領収書を2枚に分ける方法もあります(インボイス Q&A 問73)。そのうえで、8%対象と10%対象の合計を分けて書きます。
インボイスに登録している人は、宛名を書くインボイスなら税率ごとの合計と適用税率、税率ごとの消費税額の両方を書きます(問74)。小売業など、不特定多数のお客さんに売る事業は、宛名のいらない簡易インボイスを渡せ、消費税額か適用税率のどちらか一方で足ります(問24・問58)。マルシェで来た人に売る形は、一般にこれに当たると考えられます。消費税額の1円未満の端数は、1枚につき税率ごとに1回だけ処理します(問57)。簡易インボイスの項目と、その場での渡し方はキッチンカー・移動販売の領収書・イベント出店で領収書をその場で渡す方法、手書きで作るときは手書きの領収書をインボイスにする書き方へ。
記入例1:宛名なしのレシート型(野菜・パン・苗・器)
インボイスに登録している出店者が、野菜とパン、量り売りのコーヒー豆、ハーブの苗、陶器の小皿をまとめて買ってもらい、現金で受け取った例です。値段は税込です(名前・金額・番号は架空のものです)。
記入例1(宛名なし・税込)
領収書
〇〇ファーム&うつわ
登録番号 T1234567890123
2026年11月3日 No.0041

季節の野菜セット ※
 1袋 × 540円 540円
天然酵母のカンパーニュ ※
 1個 × 648円 648円
コーヒー豆(量り売り)※
 0.2kg × 4,320円 864円
ハーブの苗
 2ポット × 330円 660円
陶器の小皿
 1枚 × 1,650円 1,650円

合計 4,362円
10%対象 2,310円
 (内消費税 210円)
8%対象 2,052円
 (内消費税 152円)
お支払い 現金
※は軽減税率(8%)対象です。
但し 野菜・パン・苗・器代として
検算:8%対象は 540円+648円+864円=2,052円で、2,052円 × 8/108 = 152円。10%対象は 660円+1,650円=2,310円で、2,310円 × 10/110 = 210円。合計は 2,052円+2,310円=4,362円です。量り売りは 0.2kg × 4,320円 = 864円です。苗は食べ物の売り場に並べていても10%なので、「※」を付けません。
記入例2:会社の手土産用のギフト(宛名あり・ラッピングと送料つき)
2.の計算例のジャムと木のスプーンのギフト(全体が8%)を、会社の人が手土産用に3セット買い、別料金のラッピングと、後日まとめて送る送料を払った例です。会社の経費にするので、宛名を求められました。
記入例2(宛名あり・税込)
領収書
株式会社〇〇 様
2026年11月3日 No.0042

金額 7,592円(税込)
但し ギフトセット・
 ラッピング・送料として

ジャムと木のスプーンのギフト ※
 3セット × 1,944円 5,832円
ギフトラッピング
 3個 × 220円 660円
送料(11/5発送・1か所)
 1式 × 1,100円 1,100円

10%対象 1,760円
 (内消費税 160円)
8%対象 5,832円
 (内消費税 432円)
※は軽減税率(8%)対象です。
お支払い 現金

〇〇ジャム工房
登録番号 T1234567890123
連絡先 090-0000-0000
検算:8%対象は 1,944円 × 3 = 5,832円で、5,832円 × 8/108 = 432円。10%対象は 660円+1,100円=1,760円で、1,760円 × 10/110 = 160円。合計は 5,832円+1,760円=7,592円(税抜 7,000円+消費税 592円)です。ギフトは一体資産で全体が8%なので1行にまとめ、ジャムとスプーンに分けません。宛名・登録番号・日付・内容と※・税率ごとの合計と税率・税率ごとの消費税額がそろうので、インボイスとして渡せます(問74)。
記入例3:まとめ買いの値引きがあるとき
「3点以上で200円引き」のように、別々に売っている品をまとめて値引きするのは一体資産ではなく、値引き額を8%と10%に分けます。値引き前の金額の比率で分けるのが基本で、領収書で税率ごとの値引き額が分かるなら、10%の品からだけ引いた形でもかまいません(問93、基本通達1-8-5)。クッキー詰め合わせ3袋(8%、540円)とリネンのコースター2枚(10%、990円)を買った人に200円引きした例です(税込)。
記入例3(10%の品から引く書き方)
クッキー詰め合わせ ※
 3袋 × 540円 1,620円
リネンのコースター
 2枚 × 990円 1,980円
まとめ買い値引き(10%)
        −200円

合計 3,400円
10%対象 1,780円
 (内消費税 161円)
8%対象 1,620円
 (内消費税 120円)
※は軽減税率(8%)対象です。
検算:10%対象は 1,980円 − 200円 = 1,780円で、1,780円 × 10/110 = 161.8…円の1円未満を切り捨てて161円。8%対象は 1,620円 × 8/108 = 120円。合計は 1,780円+1,620円=3,400円です。
値引き前の比率で分けるなら、8%の分は 200円 × 1,620円 ÷ 3,600円 = 90円、10%の分は 200円 − 90円 = 110円です。
| 項目 | 比率で分けた書き方 |
|---|---|
| 値引き(8%) | まとめ買い値引き ※ −90円 |
| 値引き(10%) | まとめ買い値引き −110円 |
| 10%対象 | 1,870円(内消費税 170円) |
| 8%対象 | 1,530円(内消費税 113円) |
| 合計 | 3,400円 |
検算:1,980円 − 110円 = 1,870円で、1,870円 × 10/110 = 170円。1,620円 − 90円 = 1,530円で、1,530円 × 8/108 = 113.3…円の1円未満を切り捨てて113円。どちらの書き方でも合計は同じです。毎回同じやり方にしておくと、記録が付けやすくなります。値引きの行の書き方は値引きの書き方、端数処理の考え方は請求書の消費税の計算方法へ。
但し書きは「野菜・パン・器代」のように、8%の品と10%の品の両方が分かる書き方にすると、受け取った人が経費の整理をしやすくなります。ほかの例は領収書の但し書きの書き方と例文へ。
5. インボイスに登録していない出店者は
登録していない人の領収書はインボイスになりませんが、「※」と税率ごとの合計は書いておきましょう。買った事業者が、登録していない人からの仕入れでも消費税の一部を差し引ける経過措置(2026年10月から2028年9月までは70%)を使うには、区分記載請求書と同じ記載事項の書類を保存することになっているからです。国税庁の Q&A では、次の5つが挙げられています(インボイス Q&A 問113)。
- 書類を作った人の名前(屋号でも)
- 売った日
- 売ったものの内容(8%の品は、軽減税率の対象であること)
- 税率ごとに合計した税込の金額
- 受け取る人の名前(宛名)
会社の経費にする人には、宛名を聞いて書きましょう。「軽減税率の対象であること」と「税率ごとの合計」が書かれていなければ、受け取った人が自分で書き足して保存することも認められていますが(問113)、最初から書いておくほうが親切です。国税庁は、区分記載請求書の時期の Q&A で、免税事業者の八百屋が野菜と台所用品を売るレシートに「野菜※」「雑貨」と書き、「10%対象」「8%対象」の合計と「※印は軽減税率対象商品」を添えた例を、8%の品とそれ以外が分かる書き方として示しています(個別事例編 問104)。
登録番号の欄は空けておきます。登録番号に似た英数字や他人の番号を書くことは禁止され、罰則もあります。消費税相当額を書くこと自体は、インボイスと誤認されるものでなければ、基本的に罰則の対象ではないとされています(問26-2)。書き方はインボイス未登録(免税事業者)の請求書の書き方、割合と期間は免税事業者からの仕入れの経過措置へ。
6. 委託販売で食品と雑貨を売るとき
直売所や雑貨店、マルシェの委託コーナーに品を預けて売ってもらうときも、お客さんに品を売っているのは作り手なので、税率は品ごとに決まります(ジャムは8%、布巾は10%)。お店に払う手数料は、扱う品が食品でも10%です(消費税法基本通達10-1-12)。
- 原則は総額:お店が売った額を売上にし、手数料は経費にします。
- 食品を委託すると、純額は使えない:手数料を引いた残りを売上にする方法(純額)は、8%の品を委託するときは、売上と手数料の税率が違うので使えません(基本通達10-1-12、個別事例編 問45)。
- 10%の品の分は純額にもできる:その場合、その年(課税期間)の10%の品の委託は、すべて純額にします(問45)。純額にするには、お店から受け取る手数料のインボイスの保存が必要です(問123)。
直売所にジャムと布巾を預け、手数料を「税抜の販売額の20%+消費税」と決めている例です(金額は架空です)。
| 10月分の精算 | 金額 |
|---|---|
| ジャム(8%) | 8,640円(10個 × 864円、内消費税 640円) |
| 布巾(10%) | 1,650円(3枚 × 550円、内消費税 150円) |
| 手数料(10%) | 2,090円(内消費税 190円) |
| 振込額 | 8,200円 |
検算:税抜の販売額は(8,640円 − 640円)+(1,650円 − 150円)= 9,500円で、手数料は 9,500円 × 20% = 1,900円に消費税190円を足して2,090円。振込額は 8,640円+1,650円−2,090円=8,200円です。帳簿には、8,200円をまとめて売上にするのではなく、8%の売上8,640円・10%の売上1,650円・手数料(10%の経費)2,090円に分けて付けます。精算書は、販売額を8%と10%に分けて書いてもらうと記録が付けやすくなります。作り手とお店の両方が登録していて、作り手が前もって登録していることを知らせていれば、お店が自分の名前と登録番号でお客さんにインボイスを渡せ(媒介者交付特例)、作り手はお店から受け取る写しや精算書を保存します(問48)。預けるときの納品書と精算のしかたは委託販売の納品書の書き方へ。
7. 売上の記録と収入印紙
消費税を納めている人は、8%と10%の売上を分けて帳簿に付けます(区分経理。No.6102)。マルシェの日の売上を、8%の品と10%の品に分けて合計しておくと、申告のときに困りません。その日の売上の付け方はイベント出店で領収書をその場で渡す方法の「その日の売上を記録する」へ。
紙の領収書は、受け取った金額が5万円以上なら収入印紙が必要で、100万円以下なら200円です(国税庁 No.7105)。ただし、店舗などの設備がない農業・漁業の人が、自分で作った作物やとった魚を売るときの受取書は、営業に関しないものとして非課税とされています(No.7125・質疑応答事例)。自分で作ったもの以外の品や雑貨も一緒に売るときの扱いは、国税庁の説明に見当たらないので、5万円以上を紙で受け取るときは税務署に確かめましょう。PDF で渡す領収書には、どの場合も印紙はいりません(質疑応答事例)。金額表と貼り方は領収書の収入印紙はいくら?へ。
8. 2027年4月からの飲食料品の税率の引下げ(法案の段階)
飲食料品の消費税率を2027年4月1日から2029年3月31日までの2年間、1%(国・地方の合計)に下げる法律案が、2026年10月9日に国会に提出されました。10月20日に衆議院の財務金融委員会に付託され、10月28日の時点では衆議院で審議中で、成立していません(衆議院 議案審議経過情報)。成立するまでは、食品は8%で書きます。国税庁は、法案が成立した場合の内容として、1%になる飲食料品の範囲は今8%の飲食料品と同じで(引下げ Q&A 問1-2)、それ以外は10%のまま、と説明しています(消費税率引下げ特設サイト・リーフレット)。雑貨・苗・花・ラッピング代・送料などは、成立した場合も10%のままです。「※は軽減税率対象」の書き方はそのまま使え、税率と消費税額が1%で書かれることになるとされています(引下げ Q&A 問2-1)。決まったら、この記事も書き直します。
9. よくある間違い
| よくある間違い | 正しくは |
|---|---|
| 苗も野菜の売り場に並べているから8% | 栽培用の苗や種は10%(問7) |
| 切り花・ドライフラワーも農産物だから8% | 観賞用の植物は10%(基本通達5-9-1) |
| 食品が入ったセットなら8% | 税抜1万円以下で、食品の割合が3分の2以上のときだけ全体が8% |
| セットの食品の割合を重さで出す | 売価か原価で出す(基本通達5-9-4) |
| ラッピング代も中身と一緒に8% | 代金を別にもらう包装・紙袋は10%(基本通達5-9-2) |
| 8%と10%の合計に、まとめて税率を掛ける | 税率ごとに合計し、消費税も別々に出す(問57) |
| ジャムの委託は、手数料を引いた額だけを売上に | 食品の委託は総額で、手数料は10%の経費(問45) |
| 登録していないから※は書かなくてよい | 買った事業者の経過措置のために、※と税率ごとの合計を書いておく(問113) |
渡した後で税率の誤りに気づいたら、直した領収書を出し直します。直し方は領収書を書き間違えたらへ。
pencho でできること
pencho は、スマホのブラウザで領収書・請求書・見積書・納品書を作って PDF にできる Web サービスです(アプリは不要)。明細の行ごとに税率を「10%」「8%(軽減税率)」「非課税」「対象外(不課税)」から選べ、8%の品名の後ろには「※」が付き、「※は軽減税率(8%)対象です。」も自動で載ります。消費税は税率ごとに合計してから計算し、1円未満の端数は書類1枚につき税率ごとに1回だけ処理します(切り捨て・四捨五入・切り上げから選べます)。数量は小数4桁まで入れられ(量り売りの 0.2 など)、単位は10字まで(kg・袋・ポットなど)書けます。セットが一体資産に当たるかの判定はしないので、決めた税率でセットを1行にして入れてください。「+ 値引きの行を足す」では、どの税率の明細から引くかを選び、その税率の合計から引いてから消費税を計算します。8%と10%に分けて値引きするときは、行を2つにします(按分の計算はしません)。幅の細いレシート型の領収書は宛名を空けたまま発行でき、「シンプルレシート」は無料です(レシートのような領収書)。但し書きは80字まで、受け取った方法(現金・銀行振込・クレジットカード・その他)は必ず選びます。収入印紙の欄はありません。発行した画面の「QR で渡す」で、その場でお客さんのスマホに PDF を渡せます(QR は24時間)。作成とプレビューは登録不要、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)なら上限がなく、よく売る品を定型文に保存できます。飲食料品の1%の税率は、今は選べません。
この記事は、国税庁・e-Gov 法令検索・衆議院などの公開情報にもとづく一般的な説明です。個別の商品の税率やセットの割合の出し方で判断に迷うときは、税務署・税理士にご確認ください。
よくある質問
マルシェで野菜と器を一緒に買ってもらったら、領収書はどう書きますか?
野菜は8%、器は10%です。1枚にするなら、野菜の品名に「※」を付けて「※は軽減税率(8%)対象です」と書き、8%対象と10%対象の合計を分けて書きます。インボイスに登録していれば、税率ごとの消費税額も書きます(宛名のない簡易インボイスなら、消費税額か税率のどちらか)。
苗や切り花を売るときの税率は8%ですか?
栽培用の苗や種、観賞用の切り花・鉢植え・ドライフラワーは食品ではないので10%です。おやつ用として売るかぼちゃの種のように、食べるものとして売る種は8%です。
ジャムと木のスプーンのギフトセットの税率は?
セットの値段だけを示しているなら一体資産で、税抜1万円以下、かつ食品の価額の割合が3分の2以上なら全体が8%、そうでなければ全体が10%です。スプーンを単品でも売っているなら、セットの値段からスプーンの値段を引いた額をジャムの値段として割合を出す方法もあります。
ラッピング代や送料も8%ですか?
別に受け取るラッピング代・紙袋代・送料は飲食料品の代金ではないので10%です。食べ物にふつう付ける袋・瓶・箱の代金を別にもらわないなら、食べ物と一緒に8%です。
まとめ買いの値引きは、8%と10%のどちらから引きますか?
値引き前の金額の比率で8%と10%に分けるのが基本です。領収書で税率ごとの値引き額が分かるなら、10%の品からだけ引いた形で書いてもかまいません。
インボイスに登録していない出店者も、※や税率ごとの合計を書いたほうがいいですか?
はい。買った事業者が経過措置で消費税の一部を差し引くには、軽減税率の対象であることと税率ごとの合計(税込)が書かれた書類が必要とされているので、書いておくと親切です。登録番号の欄は空けておきます。
ジャムを直売所に委託して売るとき、手数料を引いた額を売上にできますか?
食品など8%の品を委託するときはできません。お店が売った額を8%の売上、手数料を10%の経費として分けて記録します。手数料を引いた残りを売上にできるのは、10%の品の分だけです。
飲食料品の消費税は1%になりましたか?
2026年10月28日の時点ではなっていません。2027年4月から2年間1%に下げる法案が国会に提出され、衆議院で審議中です。成立するまでは、食品は8%で書きます。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
8%と10%が混ざる領収書を作る関連するガイド
- ハンドメイド・イベント出店で、領収書をその場で渡すには
- レシートのような領収書を、スマホでその場で作る:宛名なしで出せる場合と記入例
- キッチンカー・移動販売で「領収書ください」と言われたら:8%と10%の分け方と記入例
- カメラマン(写真撮影)の請求書・見積書
- 著作権の譲渡・利用許諾と、見積書・請求書の書き方(記入例つき)
- 講師料・講演料の請求書の書き方
- ライター・翻訳者の請求書の書き方(文字単価・源泉徴収・記入例)
- エンジニア・Web 制作の請求書の書き方(月額・時間精算・請負)
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。