
インボイス(適格請求書)の書き方:6つの記載事項と記入例
更新( 公開)
インボイス(適格請求書)は、登録番号を持つ事業者が出す、決まった6つの事項を書いた請求書・領収書などです。取引先が、払った消費税を自分の納める消費税から差し引く(仕入税額控除)ために、原則として保存する書類になります(国税庁 インボイス Q&A(令和8年5月改訂)問84)。様式は決まっておらず、6つがそろえば請求書でも納品書でも領収書でもかまいません(問25)。まず1枚分の記入例を見てから、項目ごとの書き方と、よくある間違いを確かめてください。
インボイスの記入例(10%と8%が混ざる1枚)
仕出し弁当の店が、10月20日に会社の会議用のお弁当とお茶(軽減税率8%)を届け、配達料(10%)と合わせて10月31日付で請求する例です。下の図と同じ内容で、番号は図の赤い番号と同じです(会社名・金額は架空です)。
| 記載事項 | 記入例 |
|---|---|
| 1. 発行者の名前と登録番号 | 仕出し弁当 さくら 登録番号 T1234567890123(TEL 000-0000-0000) |
| 2. 取引の年月日 | 取引日 2026年10月20日(請求日は10月31日) |
| 3. 取引の内容 | 幕の内弁当 ※ 20個 × 1,000円 = 20,000円 |
| 3.(続き) | お茶(ペットボトル) ※ 20本 × 150円 = 3,000円 |
| 3.(続き) | 配達料 1式 2,000円(10%) |
| 3.(注記) | ※は軽減税率(8%)対象です。 |
| 4. 税率ごとの合計と税率 | 8%(軽減)対象 23,000円・10%対象 2,000円(どちらも税抜) |
| 5. 税率ごとの消費税額 | 8%分 1,840円・10%分 200円 |
| 6. 相手の名前 | 株式会社サンプル商事 御中 |
| そのほか | 請求日 2026年10月31日・番号 I-202610-0012・件名 会議用のお弁当・飲み物・支払期限 2026年11月30日・ご請求金額 27,040円(税込) |
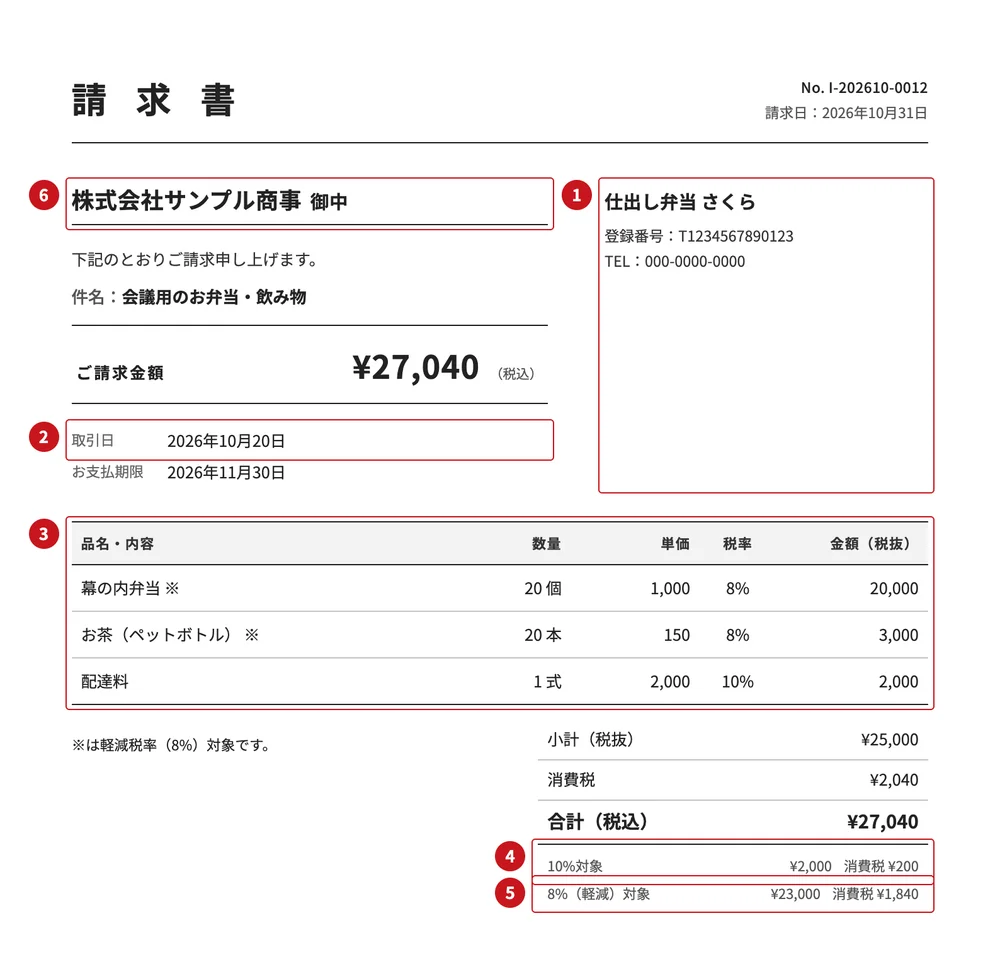
- 検算:8%対象は 20,000円+3,000円=23,000円、消費税は 23,000円 × 8% = 1,840円。10%対象は 2,000円、消費税は 200円。
- 小計(税抜)25,000円+消費税 2,040円=合計 27,040円(税込)です。
- 請求日・番号・件名・支払期限は、インボイスの記載事項ではありませんが、請求書としてふつう書く項目です(請求書の書き方)。住所や印鑑も記載事項には入っていません(問25)。
6つの事項は消費税法で決まっていて、取引先(課税事業者)から求められたら、これを書いたインボイスを交付しなければなりません(消費税法57条の4第1項)。以下、図の番号の順に書き方を説明します。
1. 発行者の名前と登録番号:「T」+13桁
あなたの名前(屋号・会社名)と、登録番号を書きます。登録番号は「T」に続く13桁の数字で、会社なら T+法人番号、個人事業主なら T+13桁の番号です(個人事業主の番号にマイナンバーは使われません)。「T-1234567890123」のようにハイフンを入れても、半角・全角のどちらで書いてもかまいません(問18)。名前は、電話番号を書くなどして発行者が分かるようにすれば、屋号や省略した名前でもよいとされています(問55)。
書き方の例:
- 仕出し弁当 さくら 登録番号 T1234567890123 TEL 000-0000-0000(屋号と電話番号)
- 佐藤 花子 登録番号 T1234567890123(本名だけ)
- 〇〇デザイン 佐藤 花子 登録番号:T-1234567890123(屋号+本名、ハイフンあり)
よくある間違い:
- 「T」を付けずに13桁だけ書く → 登録番号は「T」から始まります。
- 数字の打ち間違い → 受け取った側は公表サイトで番号を検索し、出てこなければ発行者に確かめることになっています(問20)。自分の番号も国税庁の公表サイトで照らし合わせておきましょう(登録番号の確かめ方)。
- 屋号だけで、だれが出したか分からない → 電話番号などを添えます(問55)。
2. 取引の年月日:月まとめなら期間でもよい
物を売った日・作業をした日を書きます。請求書を作った日(請求日)とは別の項目なので、「取引日」の欄を作るか、明細に日付を書きます。1か月分などをまとめて1枚にするときは、日付の代わりに期間を書けます。ただし、期間でまとめられるのは「課税期間の範囲内」と条文にあります(消費税法57条の4第1項2号)。個人事業主の課税期間は1月1日〜12月31日です(同法19条)。
書き方の例:
- 取引日 2026年10月20日(1回の配達を請求する)
- 10月分(2026年10月1日〜10月31日)(月の取引をまとめて請求する。国税庁の記載例も「10月分(10/1~10/31)」の形です:問57)
- 明細の行ごとに「10/3」「10/17」と日付を書く(日付の列を作る)
よくある間違い:
- 請求日だけで、いつの取引か分からない → 取引日か期間を書きます。
- 20日締めなどで「12月21日〜1月20日分」と年をまたぐ期間だけを書く → 期間でまとめられるのは課税期間の範囲内です。年をまたぐときは、明細ごとに取引の日付を書いておけば迷いません。
請求日・取引日・支払期限の違いは請求書の日付はいつにする?へ。
3. 取引の内容:軽減税率の品には「※」と注記
何を売ったか、何の作業かを書きます。軽減税率(8%)の品があるときは、その品が軽減税率の対象だと分かるように書くことも記載事項です(消費税法57条の4第1項3号)。よく使われるのは、品名に「※」などの印を付け、「※は軽減税率(8%)対象です。」と書き添える方法です。国税庁は、行ごとに税率を書く方法や、8%と10%の品を分けて書く方法、税率ごとに請求書を分ける方法も示しています(問73)。8%の品がなければ、軽減税率の旨は書かなくてかまいません(問74)。
書き方の例:
- 幕の内弁当 ※ 20個 × 1,000円(下に「※は軽減税率(8%)対象です。」)
- 10月分 Web サイト更新作業 8時間 × 5,000円(サービスの仕事。8%の品はないので印はいらない)
- 配達料 1式 2,000円(飲食料品を届ける送料は軽減税率の対象ではなく10%です:軽減税率 Q&A(個別事例編)問39)
よくある間違い:
- 「※」を付けたのに、※が何の印かを書いていない → 印と、その印の意味の両方を書きます(問73)。
- 「お品代」とだけ書く → 国税庁は、軽減税率の品かどうかが明確になるよう、基本的には個別の商品名などを書く必要があるとしています(軽減税率 Q&A(個別事例編)問103。インボイスの前の区分記載請求書についての説明ですが、記載事項の文言はほぼ同じです)。
- 配達料・送料まで8%にしてしまう → 送料は10%です(同 問39)。食べ物と飲み物の税率の分かれ目は軽減税率8%と10%の分かれ目へ。
4. 税率ごとの合計と税率:税抜でも税込でもよい
10%の品と8%の品に分けて、それぞれの合計と税率を書きます。合計は税抜でも税込でもかまいません(問25)。10%の品だけのときも、「10%対象」と税率を書き、消費税額も書きます。8%の品がなければ「8%対象 0円」のような行はいりません(問74)。
書き方の例:
- 8%(軽減)対象 23,000円/10%対象 2,000円(税抜で書く)
- 8%対象 24,840円/10%対象 2,200円(税込で書く。上と同じ取引)
- 10%対象 88,000円(税込。消費税 8,000円)(10%だけの請求書。国税庁の記載例:問74)
よくある間違い:
- 合計(税込)が1つだけで、税率ごとに分けていない → 8%と10%の品が混ざるなら必ず分けます。
- 立替金や入湯税など消費税の対象外のものを、10%の合計に入れてしまう → 一緒に書くことはできますが、税率ごとの合計からは除きます(問58-2、交通費・立替金の書き方)。
なお、飲食料品の税率を2027年4月1日から2年間1%に下げる案(2026年9月15日閣議決定の大綱)が示されています。国税庁は、法案が国会で可決・成立した場合の内容だとしています(国税庁 消費税率引下げ特設サイト)。
5. 税率ごとの消費税額:税率ごとの合計から計算
4の税率ごとの合計から、消費税額を計算して書きます。税抜の合計なら10%(8%)を掛け、税込の合計なら10/110(8/108)を掛けます(消費税法施行令70条の10)。1円未満の端数の処理は、次の節で説明します。
書き方の例:
- 8%(軽減)対象 23,000円(消費税 1,840円)
- 10%対象 2,000円(消費税 200円)
- 10%対象 60,000円(うち消費税 5,454円)(税込で書く。国税庁の記載例:問57)
よくある間違い:
- 消費税を合計の「2,040円」だけ書き、税率ごとに分けていない → 合計を書くのはかまいませんが、税率ごとの額が必要です。
- 明細の行ごとに消費税を出して足している → 認められていません(問57)。
- いくつかの契約をまとめて1枚にし、契約ごとに出した消費税の合計を書く → まとめた合計から計算した額が記載事項です。契約ごとの額は参考として書けます(問66)。
6. 相手の名前:会社名・氏名を正しく
インボイスを受け取る取引先の名前を書きます。会社名は「株式会社」の前後も含めて正式な名前で書くのが一般的です。宛名を省いたり「上様」と書いたりできると国税庁が示しているのは、後で説明する簡易インボイスの場合です(問58-2)。
書き方の例:
- 株式会社サンプル商事 御中(会社あて)
- 株式会社サンプル商事 総務部 御中(部署あて)
- 山田 太郎 様(個人事業主の取引先あて)
よくある間違い:
- 宛名を書かない、「上様」で済ませる(小売業などでないのに) → ふつうのインボイスでは相手の名前が記載事項です。
- 会社名の誤字・「株式会社」の前後の間違い → 名刺やメールの署名で確かめます。御中・様の使い分けは宛名の書き方へ。
消費税の端数処理:1枚につき税率ごとに1回
消費税額に1円未満の端数が出たら、1枚のインボイスにつき、税率ごとに1回だけ処理します。切り捨て・切り上げ・四捨五入のどれを選んでもかまいませんが、明細の品物ごとに消費税を出して端数を処理し、その合計を書くことは認められていません(問57)。
例:コーヒー豆の焙煎店が、カフェに10月分をまとめて請求する(税抜で計算し、切り捨て)
| 区分 | 計算 |
|---|---|
| 8%対象:コーヒー豆 ※ 12袋 × 1,280円 = 15,360円、ドリップバッグ ※ 4箱 × 580円 = 2,320円 | 17,680円 × 8% = 1,414.4円 → 消費税 1,414円 |
| 10%対象:ペーパーフィルター 25袋 × 165円 = 4,125円、配送料 3回 × 880円 = 2,640円 | 6,765円 × 10% = 676.5円 → 消費税 676円 |
| 合計 | 24,445円+消費税 2,090円=26,535円 |
端数の処理のしかたを変えると、消費税は次のようになります。
| 処理 | 8%の消費税 | 10%の消費税 |
|---|---|---|
| 切り捨て | 1,414円 | 676円 |
| 四捨五入 | 1,414円 | 677円 |
| 切り上げ | 1,415円 | 677円 |
明細ごとに切り捨てて足すと、8%の分は 1,228円(15,360円 × 8% = 1,228.8円)+185円(2,320円 × 8% = 185.6円)=1,413円になり、1円ずれます。これが認められていない計算です。
税込の金額で計算するときも同じで、税率ごとの税込の合計に10/110(8%なら8/108)を掛けて、1回だけ端数を処理します。国税庁の記載例では、10%対象 60,000円 × 10/110 ≒ 5,454円、8%対象 40,000円 × 8/108 ≒ 2,962円です(問57)。くわしい計算は請求書の消費税の計算方法・消費税の計算ツールへ。
月まとめの請求書と、納品書との組み合わせ
インボイスは、1枚の書類だけで6つをそろえる必要はありません。請求書に納品書の番号を書くなど、書類どうしの関係がはっきりしていれば、複数の書類を合わせて記載事項を満たせます(問65)。納品のたびに納品書を渡し、月末に請求書をまとめて出す取引では、次のどれかにします。
| やり方 | 書き方と端数処理 |
|---|---|
| 請求書に全部を書く | 請求書に、日付・品名(※)・税率ごとの合計と消費税額・登録番号をすべて書く。納品書は今までのままでよい。端数は請求書1枚につき税率ごとに1回(問65) |
| 請求書と納品書で分ける | 請求書に登録番号・税率ごとの合計と消費税額・税率と納品書の番号、納品書に日々の品名と※を書く(問65) |
| 納品書で消費税まで出す | 納品書ごとに税率ごとの合計・税率・消費税額を書き、請求書に登録番号を書く。端数は納品書1枚につき税率ごとに1回(問67) |
月まとめの請求書の取引の年月日は、「10月分(10月1日〜10月31日)」のような期間でも、明細ごとの日付でもかまいません(2の節)。いくつかの事業所や契約の分を1枚にまとめて請求するのも問題なく、消費税はまとめた合計から計算します(問66)。締め日の決め方は締め日と支払日、納品書と請求書を1枚にするなら納品書兼請求書の書き方へ。
簡易インボイス:宛名のいらないレシート・領収書
小売業・飲食店業・写真業・旅行業・タクシー業・駐車場業(不特定多数に向けたもの)と、これらに準ずる不特定多数に売る事業では、記載事項を減らした簡易インボイス(適格簡易請求書)を出せます(問24、施行令70条の11)。ホテル・旅館・レンタカーなども含まれます。一方、通常の事業者間の取引のように、相手を特定して契約し、その内容に応じて行う取引は、一般的には当たらないとされています(問24-2)。
| 記載事項 | インボイス | 簡易インボイス |
|---|---|---|
| 1. 発行者の名前と登録番号 | 必要 | 必要 |
| 2. 取引の年月日 | 必要 | 必要 |
| 3. 取引の内容(※) | 必要 | 必要 |
| 4. 税率ごとの合計と税率 | 合計と税率 | 合計だけ |
| 5. 税率ごとの消費税額 | 必要 | 消費税額か税率のどちらか |
| 6. 相手の名前 | 必要 | いらない |
出典:問58(消費税額と税率は両方書いてもかまいません)。手書きの領収書でも、宛名を省いたり「上様」と書いたりした簡易インボイスにできます(問58-2、手書きの領収書をインボイスにする書き方)。イベント出店などでの渡し方はレシートのような領収書へ。
値引き・返品をしたとき、間違えたとき
- 返還インボイス:売った後に返品・値引き・割戻し(リベート)をして代金を返したり減らしたりしたら、課税事業者の取引先に返還インボイス(適格返還請求書)を交付します(問27)。返したり減らしたりした額が税込1万円未満なら不要です。国税庁は、500,000円の請求から取引先が振込手数料440円を差し引いて払った例を、1万円未満で交付不要としています(問28)。記載事項は5つで、宛名は入っていません(問60)。次の請求書と1枚にまとめることもできます(問70)。くわしくは返還インボイスの書き方・値引きの書き方へ。
- 修正インボイス:渡したインボイスに誤りがあったら、修正したインボイスを交付しなければなりません(問32)。直し方は「全部を書き直して出す」か「前のインボイスとの関係を示し、直した所を書いて出す」で、前のものと直したものの両方の写しを保存します(問33)。手順と例文は請求書を間違えたときの直し方へ。
PDF・メールで渡す電子インボイスと、写しの保存
インボイスは、紙の代わりに電子データで渡せます。PDF をメールで送る、サイトからダウンロードしてもらう、といった方法です(問31)。データに入れる内容は、紙のインボイスと同じ6つです(問64)。
渡したインボイスの写し(PDF で渡したならそのデータ)は、渡した日の属する課税期間の末日の翌日から2か月を過ぎた日から、7年間保存します(問79、施行令70条の13)。消費税の決まりでは、渡したデータを紙に印刷して保存することも認められていますが(問81)、所得税の決まり(電子帳簿保存法)では、2024年1月1日以後にメールなどでやり取りしたデータを、印刷した紙で代えることは認められていません(国税庁 電子帳簿保存法一問一答 問29)。PDF で渡したものは、PDF のまま残しておきましょう(請求書・領収書の保存期間と PDF の保存)。送るときの文面は請求書を送るメール・LINE の例文へ。
交付する義務と、免除される取引
インボイスに登録した事業者は、取引先(課税事業者)から求められたら、インボイスを交付しなければなりません。10%の取引だけでも同じです。一方、免税・非課税・不課税の取引だけなら義務はなく(問23)、個人のお客さんや免税事業者の取引先にも交付の義務はありません(消費税法57条の4第1項)。くわしくは請求書・領収書の発行は義務?へ。
事業の性質上、交付が難しい次の取引は、交付の義務が免除されています(問41)。
- 3万円未満の公共交通機関(船舶・バス・鉄道)の運賃。3万円未満かは、切符1枚ではなく1回の取引の税込の金額で判定します(問43)
- 卸売市場で委託を受けて行う生鮮食料品などの販売、農協などに委託して行う農林水産物の販売(決まった方式のもの)
- 3万円未満の自動販売機・自動サービス機(コインロッカー・コインランドリーなど)での販売。セルフレジやコインパーキングは当たりません(問47)
- 郵便ポストに出す郵便(切手だけで払うもの)
登録していない人は、登録番号を書けない
インボイスを交付できるのは、登録した事業者だけです。登録していない人(免税事業者など)も、登録番号のない請求書や領収書はこれまでどおり出せます(問26-2)。ただし、インボイスと誤認されるおそれのある書類を出すことは禁止されています(消費税法57条の5)。たとえば、登録番号(T+13桁)に似た英数字や、他人の登録番号を、自分の「登録番号」として書くことです。違反すると、1年以下の拘禁刑または50万円以下の罰金の対象になります(同法65条、問26-2)。
消費税相当額を書いても、インボイスと誤認されるおそれがなければ基本的に罰則の対象ではないとされています(問26-2)。取引先が登録していない人への支払いで消費税を差し引ける割合(経過措置)は、2026年10月1日から2028年9月30日まで70%です(問113)。書き方はインボイス未登録(免税事業者)の請求書、経過措置は経過措置が70%に、登録するかどうかはインボイスに登録すべき?へ。制度の全体は国税庁「インボイス制度について」にまとまっています。
pencho で作るとき
pencho は、スマホや PC のブラウザで請求書を作って PDF にできます(アプリは不要)。発行者の欄の「登録番号(T+13桁・任意)」に入れると、PDF の発行者の名前の下に「登録番号:T1234567890123」と載ります。全角やハイフン入りで入れても「T」と13桁の形にそろえ、形が合っているかだけを確かめます(国税庁に登録されているかは確かめません。空欄でも発行できます)。明細ごとに税率を10%・8%(軽減税率)・非課税・対象外(不課税)から選ぶと、8%の品名の後ろに「※」が付いて「※は軽減税率(8%)対象です。」と書き添えられ、合計の欄に「10%対象 2,000円 消費税 200円」のような税率ごとの合計と消費税が載ります。税抜・税込のどちらで入力するかを選べ、消費税は税率ごとの合計から1回だけ計算し、端数は切り捨て(はじめの設定)・四捨五入・切り上げから選べます。
取引日の欄は日付1つ(はじめは今日の日付)なので、月まとめのときは取引日を空欄にし、件名に「10月分(10/1〜10/31)」のように期間を書いてください(空欄なら取引日の行は PDF に出ません)。請求書は宛名がないと発行できません(宛名なしで出せるのはレシート型の領収書です)。値引きの行(出精値引きなど)は入れられますが、返還インボイスを作る専用の機能はありません。誤りがあれば「訂正する」で、同じ番号で前の版の発行日を書き添えた訂正版を出せ、訂正は発行件数に数えません。送信の代行はしないので、PDF はメールや LINE に添付して送ります。作成とプレビューは登録なしででき、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)なら上限がありません。PDF の再ダウンロードは無料プランで30日、PRO で12か月までなので、7年間保存する写しはご自身でも保存してください。
この記事は国税庁などの公開情報にもとづく一般的な説明です。個別の取引の判断は、税務署・税理士にご確認ください。
よくある質問
インボイス(適格請求書)に書く項目は?
発行者の名前と登録番号、取引の年月日、取引の内容(軽減税率の品はその旨も)、税率ごとに分けた合計と税率、税率ごとの消費税額、相手の名前の6つです。様式は決まっておらず、6つがそろえば手書きでもかまいません。
登録番号はどう書けばいい?
「T」に続けて13桁の数字を書きます(例:T1234567890123)。「T-1234567890123」のようにハイフンを入れても、半角・全角のどちらで書いてもかまいません。
インボイスの消費税の端数はどう処理する?
1枚のインボイスにつき、税率ごとの合計から1回だけ処理します。切り捨て・四捨五入・切り上げのどれでもよいですが、明細ごとに消費税を出して端数を処理し、足し合わせるのは認められていません。
月まとめの請求書では、取引の年月日をどう書く?
「10月分(10月1日〜10月31日)」のように期間で書けます。明細ごとに取引の日付を書く方法もあります。期間でまとめられるのは課税期間(個人事業主なら1月〜12月)の範囲内です。
PDF をメールで送ってもインボイスになる?
なります。紙の代わりに PDF などの電子データで渡せます。渡したデータはインボイスの写しとして7年間保存し、所得税の決まりでは印刷だけでなくデータのまま残します。
宛名のないインボイスは出せる?
小売業・飲食店・タクシーなど不特定多数に売る事業なら、宛名のいらない簡易インボイスを出せます。それ以外のインボイスでは、相手の名前が記載事項の1つです。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
請求書をスマホで作る関連するガイド
- 開業届を出す前でも、請求書・領収書は出せる?
- 開業1年目、税務署に出すもので期限があるのはまず3つ(2026年に開業した人の日付つき)。請求書は今日出せる
- 開業したばかりの料金、税込で決める?税抜で決める?(記入例つき)
- 初めての入金があったら、何をする?帳簿の1行と領収書の記入例
- インボイスの登録番号の確かめ方:公表サイトの調べ方と出てこないとき
- 返還インボイス(適格返還請求書)とは:記載事項5つと記入例
- インボイスの少額特例(1万円未満):対象と判定の早見表
- 手書きの領収書をインボイスにする書き方:記入例と消費税の早見表
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。