
請求書を間違えたときの直し方(訂正・再発行)
更新( 公開)
請求書の間違いに気づいたら、まず相手に「どの請求書の・何が・どう変わるか」を伝え、正しい請求書を出し直します。送る前なら作り直すだけ、送った後は訂正した請求書(訂正版)を出し、支払われた後は差額の返金や追加の請求も必要になります。インボイス(適格請求書)を出した人は、記載事項に誤りがあれば、修正したインボイスを相手に渡さなければなりません(消費税法57条の4第4項)。
気づいたらすること(順番)
- 1. 特定するどの請求書か(番号・請求日)と、正しい内容を確かめる
- 2. 支払いを確かめる相手がもう払ったか、支払いの手続きに入っているか(入金の明細を見る)
- 3. 連絡するすぐにメールや電話で、何が違ったかと、どう直すかを伝える
- 4. 出し直す訂正版、または差額・直した所を示す書類を出す
- 5. 精算する支払い後なら、多すぎた分の返金か、足りない分の請求
- 6. 保存する直す前と直した後の請求書の控え、やりとりのメールを残す
相手に送る前に気づいたなら、正しく作り直して送るだけです。手書きなら新しい用紙に書き直すのが確実です。
間違いの種類ごとの直し方
送った後の直し方は、相手がもう払ったかどうかで変わります。どの場合も、先に相手へ連絡してから書類を送ります。
| 間違い | 支払い前 | 支払い後 |
|---|---|---|
| 宛名(会社名の誤字・「株式会社」の前後) | 宛名を直した訂正版を出す | お金の精算はなし。訂正版を出す(インボイスなら必ず。相手の名前も記載事項) |
| 日付(請求日・取引日) | 正しい日付の訂正版を出す | 精算はなし。訂正版を出す(取引日はインボイスの記載事項) |
| 金額が多すぎた | 正しい金額の訂正版を出し、前の請求書では払わないようお願いする | 多かった分を返金するか、次の請求で差し引くかを決める。あわせて訂正版か、直した所を示す書類を出す |
| 金額が少なすぎた | 正しい金額の訂正版を出す | 元の請求書の番号を書いて、差額を請求する書類を出す |
| 税率(8%と10%)・消費税額 | 税率ごとに計算し直した訂正版を出す | 消費税の差額を精算する。合計が同じでも、インボイスなら直した書類を出す |
| 登録番号(打ち間違い・書き忘れ) | 正しい番号を入れた訂正版を出す | 精算はなし。相手が消費税を差し引くのに使うので、正しい番号の書類を出す |
| 振込先(口座番号・名義) | すぐに連絡し、正しい振込先の訂正版を出す | 正しく入金されていれば直さなくてもよい。入金がなければ、すぐ相手に振込の状況を確かめてもらう |
| 明細の漏れ(作業・交通費の入れ忘れ) | 明細を足した訂正版を出す | 漏れた分を、元の請求書の番号を書いて追加で請求する。相手がよければ次の請求に入れる |
| 二重請求(同じ請求を2回出した) | どちらの番号を取り消すかを伝える | 二重に払われた分を返金するか、次の請求で差し引く(下の「受け取りすぎ」) |
- 8%と10%の分かれ目は軽減税率の記事、登録番号は登録番号の確かめ方、記載事項はインボイスの書き方へ。
- 振込先を間違えると入金が遅れます。従業員を使う事業者などからフリーランスとして受けた仕事では、取引先は請求書がなくても支払期日までに払う必要がありますが、フリーランスが誤った口座番号を伝えていて受け取れなかったときは、その事情がなくなった日から60日以内に払えばよいことになります(フリーランス法4条5項、公正取引委員会 フリーランス法 Q&A Q58)。
直し方は3つ
| 直し方 | 向いている場面 |
|---|---|
| 1. 全部を書き直す | 支払い前の間違い全般。宛名・日付・登録番号など、お金が動かない間違い |
| 2. 直した所だけ | 支払い後に少なすぎた・明細が漏れていたなど、直す所が少ないとき |
| 3. 赤字の請求書 | 取引先の経理が、取り消しと出し直しで処理したいとき |
国税庁は、修正したインボイスの出し方を「例えば」として、全部を書き直して出す方法と、元のインボイスとの関係を明らかにして直した事項を示す方法の2つを挙げています(インボイス Q&A(令和8年5月改訂)問33)。1と2がこれに当たります。
1. 全部を書き直して出す(訂正版)
- 題名:「請求書(訂正版)」のように、直したものだと分かるようにし、全部の項目を書き直します。国税庁の例では「請求書《修正》《4月分》」としています(問33)。
- 番号:同じ番号に「訂正版」と付けるか、新しい番号にして「2026年10月31日付 No.I-202610-0001 を訂正したもの」と書き添えます。法律の決まりはありませんが、新しい番号だけだと別の請求に見え、二重に払われるおそれがあります(請求書番号の付け方)。
- 日付:これも決まりはありません。支払期限を変えないなら、元の請求日と支払期限のままにし、訂正した日を書き添えると分かりやすいでしょう。前の請求書では払わないよう、相手にお願いします。
2. 直した所・差額だけを示す書類
元の請求書の日付と番号を書き、「誤」と「正」を並べて示します。足りなかった分を請求するときは、差額と消費税も書きます。国税庁の例では、この書類に「当初の適格請求書と合わせて保存願います」と添えています(問33)。
書き方の例(支払い後に、作業時間を少なく書いていたと分かった)
請求書(訂正・差額のご請求)
株式会社サンプル商事 御中

2026年10月31日付の請求書(No.I-202610-0001)に誤りがありましたので、次のとおり訂正し、差額をご請求いたします。

サイト更新作業 誤 8時間 → 正 10時間(単価 5,000円)
10%対象の合計 誤 57,280円 → 正 67,280円
消費税(10%) 誤 5,728円 → 正 6,728円

差額のご請求 11,000円(税抜 10,000円・消費税 1,000円)
お支払期限 2026年12月31日

※はじめの請求書と合わせて保存をお願いいたします。

2026年12月3日
〇〇デザイン 佐藤 花子(登録番号 T1234567890123)
毎月請求している相手なら、翌月の請求書で前月の請求し過ぎ・不足を足し引きする方法もあります。継続してこの方法で調整しているなら、修正したインボイスを出したものとして扱ってよいとされています。国税庁の例では「前月修正」の行で −10,000円を差し引き、税率ごとの合計と消費税は調整した後の額で書いています(問34)。
値引き・返品なら返還インボイス:書き間違いではなく、納品の後で値引きや返品をして代金を減らした場合は、返還インボイス(適格返還請求書)を渡します。税込1万円未満なら渡さなくてかまいません(問27)。請求書と1枚にまとめることもできます(問62、返還インボイスの書き方)。
3. 赤字の請求書(マイナスの請求書)
元の請求書の金額をマイナスにした書類(赤)で打ち消し、正しい請求書(黒)を出し直すやり方は、一般に「赤黒」と呼ばれます。差額だけを「−11,000円」と書いた「マイナスの請求書」もあります。法律で決まった形ではないので、取引先の経理のやり方に合わせ、元の請求書の番号・日付と直した事項が分かるように書きます(値引きの行は値引きの書き方)。
取引先が直してくれる場合
取引先(買手)の側で直す方法もあります。買手が、誤りを直した「仕入明細書」(買手が作る仕入れの明細の書類)を作って売手の確認を受ければ、売手は改めて修正したインボイスを出さなくてもかまいません(問32)。確認は、メールで内容を受け取って確認の返事をする、といった方法でもよいとされています(問86)。
買手が受け取ったインボイスに自分で直しを書き込むことは原則としてできませんが、直した事項について売手の確認を受ければ、その書類を保存して消費税を差し引けるとされています(問92)。国税庁は、直した請求書に「修正事項 ●月●日 先方確認済み」と書いておくとよいとしています(国税庁のチェックシート)。取引先から「こちらで直します」と言われたら、直した内容を確かめて確認の返事をし、はじめに出したインボイスの控えは保存しておきます(問92)。
手書きの請求書を直すとき(二重線と訂正印)
請求書の直し方(二重線や訂正印)を決めた法律はありません。消費税法も、誤りがあれば修正したインボイスを渡すことを求めているだけで、直し方の形は決めていません(消費税法57条の4第4項)。紙の書類では、一般に次のように直します。
- 渡す前なら、新しい用紙に書き直すのが確実です。書き損じた用紙は「書き損じ」と書いて控えと一緒に残すと、番号が飛んだ理由が分かります。
- 小さな誤字なら、元の文字が読めるように二重線を引き、近くに正しい文字を書いて訂正印を押す方法がよく使われます。修正液・修正テープは避けます。
- 金額は、直した跡があると書き換えを疑われやすいので、書き直します。
- 複写式の控えも、相手に渡したものと同じように直します。
- もう渡した請求書は、相手の手元のものを直せないので、訂正版を送ります。
領収書の場合は領収書を書き間違えたとき、手書きでインボイスを出すときは手書きの領収書をインボイスにする書き方へ。
送った後の連絡の例文
メールでは、どの請求書(日付・番号)の、何が、どう変わるかと、前の請求書をどう扱ってほしいかを書きます。きちんとした手紙でお詫びするならお詫び状の書き方と例文へ。
件名:【訂正】10月分請求書(No.I-202610-0001)訂正版の送付
株式会社サンプル商事
経理部 山田様

いつもお世話になっております。〇〇デザインの佐藤です。

10月31日にお送りした10月分の請求書(No.I-202610-0001)の金額に誤りがありました。申し訳ございません。

誤:ご請求金額 74,008円
正:ご請求金額 63,008円
(作業時間を10時間と書いておりましたが、正しくは8時間です)

訂正版の請求書を添付いたします。先にお送りした請求書では、お支払いの手続きをなさらないようお願いいたします。お支払期限(11月30日)に変わりはありません。

以後、送る前の確認を徹底いたします。
どうぞよろしくお願いいたします。
検算:10時間なら 67,280円+消費税 6,728円=74,008円、8時間なら 57,280円+5,728円=63,008円です。
件名:【至急】請求書(No.I-202610-0001)振込先の訂正
10月31日にお送りした請求書(No.I-202610-0001)の振込先の口座番号に誤りがありました。大変申し訳ございません。

誤:〇〇銀行 〇〇支店 普通 1234576
正:〇〇銀行 〇〇支店 普通 1234567
口座名義:サトウ ハナコ(変わりありません)

訂正版の請求書を添付いたします。すでにお振込みの手続きをされていましたら、お手数ですがお知らせいただけますでしょうか。
件名:10月分のお振込みが重複しているようです(No.I-202610-0001)
10月分の請求書(No.I-202610-0001、63,008円)について、11月27日と11月30日に、同じ金額のお振込みを確認いたしました。重複してお支払いいただいたものと思われます。

1回分の63,008円をお返しいたします。次のどちらがよいか、ご希望をお聞かせください。
1. ご指定の口座へ返金する(返金先の口座をお知らせください。振込手数料は当方で負担いたします)
2. 12月分のご請求から差し引く
直した所・差額だけの書類を送ったときは、前の請求書を「破棄してください」ではなく「合わせて保存してください」とお願いします(問33の例)。
受け取りすぎ・二重払いのときの返金
- 1. 入金を確かめる通帳や入金の明細で、日付・金額・振込名義を確かめる
- 2. 連絡するどの請求書について、いつ・いくら多く入ったかを伝える
- 3. 返し方を決める返金するか、次の請求から差し引くか、相手の希望を聞く
- 4. 返金する返金先の口座を相手に確かめてから振り込む
- 5. 記録を残す振込の控えか、差し引いたことを書いた請求書を保存する
理由なく受け取ったお金は、返す義務があります(民法703条)。多いと知りながら返さないでいると、利息を付けて返すことになる場合もあります(704条)。返金の振込手数料は、民法では、別に決めていなければ支払う側(返金ならあなた)が負担するとされています(485条)。どちらが持つかは、連絡のときに確かめておきましょう。
次の請求から差し引くときは、相手の了承を得てからにします。二重払いは請求書の誤りではないので、一般に、12月分の明細と消費税は12月分のまま書き、合計の下に「10月分の重複入金 −63,008円」と、お支払いいただく額を調整したことが分かるように書きます。請求書の金額そのものが多すぎた場合は、上の表のとおり、訂正した書類も出します。
「再発行してほしい」と言われたら
| 頼まれたこと | すること |
|---|---|
| なくした・届いていない | 番号・日付・金額は変えずに出し直す。紙なら題名の近くに「再発行」と書く。PDF なら同じ PDF を送り直す |
| 宛名などを変えたい | 中身が変わるので、再発行ではなく訂正。訂正版を出し、前の請求書は使わないよう伝える |
| 何枚かを1枚に | まとめて出し直せる。消費税は合計から計算し直すのが原則だが、再発行と分かるなら各月の額のままでもよい(問49-2) |
| 期限を過ぎて未払い | 再発行ではなく再請求。元の番号・発行日と元の支払期限を書き、改めてお願いする日を書く |
国税庁は、レシート(簡易インボイス)の例で、販売のときに一度渡していれば、なくしたと言われて後で求められても、改めて渡す義務は生じないとしています(問24-5)。また、予約サイトを通した取引の例で、改めてインボイスを渡すことは妨げられず、買手が同じ仕入れで消費税を差し引けるのは1回だけ、としています(問49-2)。
支払期限を過ぎても入金がないときの書き方とメールの例文は再請求書の書き方、領収書の再発行は領収書の再発行を頼まれたらへ。
控えの保存(直す前と直した後)
- 修正したインボイスを出したら、はじめに出したものの写しと、修正したものの写しの両方を保存します(問33)。取引先が仕入明細書などで直した場合も、はじめに出したインボイスの写しは保存します(問92、消費税法57条の4第6項)。
- インボイスの写しの保存期間は7年です(問79)。インボイスに登録していない人も、所得税では請求書の控えを5年保存します(国税庁 No.2070・No.2080)。
- 二重に作って取り消した請求書も、「取消」と書いて残しておくと、番号が飛んだ理由が分かります。訂正のやりとりのメールも一緒に残しておきましょう。
PDF で送った請求書の保存のしかたは請求書・領収書の保存期間と PDF の保存へ。
pencho で訂正・取消するとき
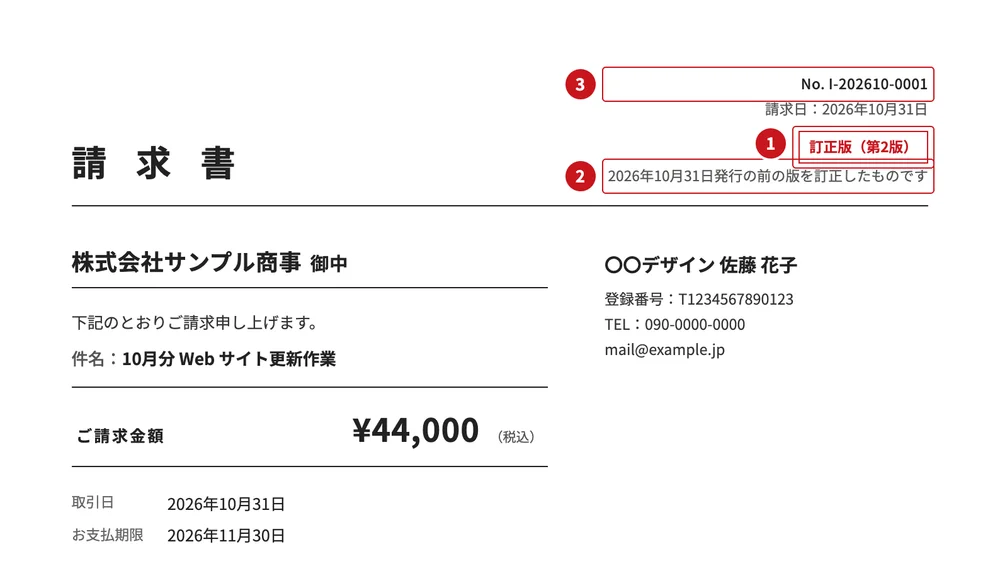
- 「訂正版(第2版)」と、版の番号
- いつ発行した前の版を訂正したものか
- 番号は前の版と同じ
pencho では、発行履歴から書類を開いて「訂正する」を押すと、前の版の内容(日付も)を引き継いで直したい所だけを変え、同じ番号の「訂正版(第2版など)」として全部の項目を書いた PDF を出せます(上の1つ目の方法)。訂正の理由は任意で(200字まで)、書いておくと履歴に残ります(PDF には載りません)。前の版も上書きされずに残ります。訂正は無料プランでも使え、発行件数に数えません(第10版まで)。PDF のファイル名は版にかかわらず「請求書_番号_宛名.pdf」なので、保存するときは名前に「訂正版」と足すと上書きを防げます。合計がマイナスになる書類は作れないので、差額を減らす書類や赤字の請求書は作れません。
二重に作った書類は「取消する」で取消済みにできます。元に戻せず、無料発行の件数も戻りませんが、期限内の PDF(無料プランは30日、PRO は12か月)は控えとして取得できます。訂正や取消をすると、前の版を「QR で渡す」のリンクは使えなくなります。送信の代行はしないので、訂正版や取り消したことはご自身で相手に伝えてください。なくした請求書は、期限内なら同じ PDF を再ダウンロードして送り直せます(「再発行」の表示は入りません)。
この記事は国税庁・公正取引委員会などの公開情報にもとづく一般的な説明です。個別の契約・取引の判断は、税務署・税理士・弁護士にご確認ください。
よくある質問
請求書の訂正は、どう書けばいい?
題名の近くに「訂正版」などと書いて全部を書き直して出すか、元の請求書の番号と日付を示し、直した所(誤りと正しい内容)を書いた書類を出します。インボイスなら、修正したものを渡す義務があります。
訂正した請求書の番号は、元と同じでいい?
同じ番号に「訂正版」と付けても、新しい番号にしてもかまいません。番号の付け方に法律の決まりはありません。新しい番号にするなら、元の請求書の番号と日付を書き添え、別の請求と間違われないようにします。
請求書の間違いを二重線と訂正印で直してもいい?
請求書の直し方を決めた法律はなく、渡す前の小さな誤字なら、二重線と訂正印で直すこともあります。金額の誤りや、もう相手に渡した請求書は、書き直した請求書を出すほうが確実です。
支払われた後で請求書の金額の間違いに気づいたら?
多すぎたときは、差額を返金するか次の請求で差し引くかを相手と決めます。少なすぎたときは、元の請求書の番号を示して差額を請求します。インボイスなら、あわせて修正した書類を出します。
請求書の再発行と訂正はどう違う?
再発行は、なくした請求書などを内容を変えずにもう一度出すことです。訂正は、宛名・金額などの誤りを直して出し直すことです。宛名を変えてほしいと頼まれたら、訂正として扱います。
直す前の請求書の控えは捨ててもいい?
捨てずに残します。インボイスを修正したときは、はじめに出したものと修正したものの両方の写しを保存します。保存期間は、インボイスの写しなら7年です。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
請求書をスマホで作る関連するガイド
- 開業1年目・2年目の消費税は払う?(判定の早見表と2026年に開業した人の日付)
- 会社を辞めて独立した年の手続きは、いつまでに何を?(早見表と2026年の日付)
- 開業1年目の確定申告は、いつ・何を出す?(2026年に開業した人の日付)
- 会社員が副業で請求書を出すとき(記入例と税金の手続き)
- 領収書の収入印紙はいくら?いる場合・いらない場合
- 業務委託契約書の収入印紙はいくら?いる場合・いらない場合
- 注文請書の収入印紙はいくら?どちらが貼る・いらない場合
- 収入印紙を貼り間違えたとき:税務署での還付と郵便局での交換
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。