
請求書の源泉徴収の計算と書き方(記入例つき)
更新( 公開)
デザイン料・原稿料・講演料などを会社から受け取るときは、払う側(取引先)が報酬から所得税を差し引いて国に納めます。これが源泉徴収です。差し引かれる源泉徴収税額は、1回に払う報酬が100万円以下なら10.21%、100万円を超える部分は20.42%で、請求書で消費税を分けて書けば税抜きの報酬で計算できます。請求書には、合計(税込)の下に源泉徴収税額と差引請求額を書き、振り込んでもらう差引請求額を「ご請求金額」にすると行き違いが起きにくくなります。
源泉徴収とは:払う側が差し引いて、国に納める
源泉徴収は、報酬を払う人が、払うときに所得税を差し引き、払った月の翌月10日までに国に納める仕組みです(所得税法204条1項、国税庁 No.2795)。差し引くのは所得税と復興特別所得税で、2027年分からは防衛特別所得税も合わせた額になります。差し引かれた税は、確定申告で1年分の所得税を計算するときに、過不足を精算します(国税庁 No.2020)。
- 1. 請求する合計 110,000円から源泉徴収税額 10,210円を引いた 99,790円を請求する
- 2. 取引先が払う99,790円を振り込み、10,210円は手元に残す
- 3. 取引先が納める10,210円を、払った月の翌月10日までに国に納める
- 4. 翌年1月取引先が、1年分の支払いを支払調書にまとめて税務署に出す(下で説明)
- 5. 確定申告1年分の所得税を計算し、差し引かれた税額との過不足を精算する
請求書の「差引請求額」は、合計(税込)から源泉徴収税額を引いた、実際に振り込まれる金額です。差し引かれた分は、取引先があなたの所得税として国に納める分で、報酬が値引きされたわけではありません。
源泉徴収されるのは、個人に払う決まった種類の報酬だけです。原稿料・デザイン料・講演料・翻訳料、雑誌や広告などの印刷物に載せる写真の報酬などが対象です(国税庁 No.2792)。自分の仕事が当たるかは源泉徴収される報酬・されない報酬で確かめましょう。
計算式:100万円以下は10.21%、超える部分は20.42%
| 1回に払う額 | 源泉徴収税額 |
|---|---|
| 100万円以下 | 支払金額 × 10.21% |
| 100万円超 | (支払金額 − 100万円)× 20.42% + 102,100円 |
1円未満の端数は切り捨てます(国税庁 No.2795)。10.21%は、所得税の10%に、所得税額の2.1%分(復興特別所得税、2027年からは防衛特別所得税1%と復興特別所得税1.1%)を合わせた率で、「所得税率 × 102.1%」で出します(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」)。102,100円は、100万円 × 10.21% の額です。2027年からも率と計算方法は変わりません(2027年からの源泉徴収)。
計算の例
| 計算のもと | 源泉徴収税額 |
|---|---|
| 50,000円 | 5,105円(50,000円 × 10.21%) |
| 100,000円 | 10,210円(100,000円 × 10.21%) |
| 300,000円 | 30,630円(300,000円 × 10.21%) |
| 330,000円 | 33,693円(330,000円 × 10.21%。30万円の報酬を、消費税を分けずに税込みで計算した場合) |
| 1,000,000円 | 102,100円(1,000,000円 × 10.21%) |
| 1,500,000円 | 204,200円(50万円 × 20.42% + 102,100円) |
| 55,555円 | 5,672円(5,672.1655円の1円未満を切り捨て) |
150万円の例は、国税庁が示している例と同じです(No.2795)。ほかの金額は源泉徴収の計算ツールで確かめられます。「手取りで10万円」のように手取りから報酬を決めるときは源泉徴収の逆算へ。
差引請求額の例(消費税10%を分けて書いた場合)
| 報酬(税抜) | 差引請求額 |
|---|---|
| 50,000円 | 49,895円(55,000円 − 5,105円) |
| 100,000円 | 99,790円(110,000円 − 10,210円) |
| 300,000円 | 299,370円(330,000円 − 30,630円) |
| 1,000,000円 | 997,900円(1,100,000円 − 102,100円) |
| 1,500,000円 | 1,445,800円(1,650,000円 − 204,200円) |
消費税を上乗せしない請求書なら、報酬から源泉徴収税額を引いた額が差引請求額です。報酬10万円なら 100,000円 − 10,210円 = 89,790円です。
税込か税抜か:消費税を分けて書けば、税抜きで計算できる
報酬に消費税が含まれている場合、源泉徴収は原則として消費税を含めた額で計算します。ただし、請求書で報酬の額と消費税の額がはっきり分けて書かれていれば、報酬の額だけを計算のもとにして差し支えないとされています(国税庁 No.2795)。インボイス制度が始まってもこの扱いは変わらず、ここでいう請求書はインボイス(適格請求書)でなくてかまいません。インボイスに登録していない人の請求書でも、分けて書いてあれば同じです(国税庁「インボイス制度開始後の報酬・料金等に対する源泉徴収」)。
| 請求書の書き方 | 源泉徴収税額 |
|---|---|
| 報酬 300,000円・消費税 30,000円・合計 330,000円と分けて書く | 300,000円 × 10.21% = 30,630円(差引 299,370円) |
| 「330,000円(税込)」とだけ書く | 330,000円 × 10.21% = 33,693円(差引 296,307円) |
差は3,063円です。消費税は「消費税 30,000円」のように金額で書きましょう。国税庁の説明は、分けて書かれていれば税抜きで計算「して差し支えない」というものなので、取引先が税込みの額で計算することもあります。気になるときは、請求の前に確かめておきます。インボイスに登録していない人が消費税を請求してよいかはインボイス未登録の請求書の書き方へ。
請求書の書き方:源泉徴収税額と差引請求額の並べ方
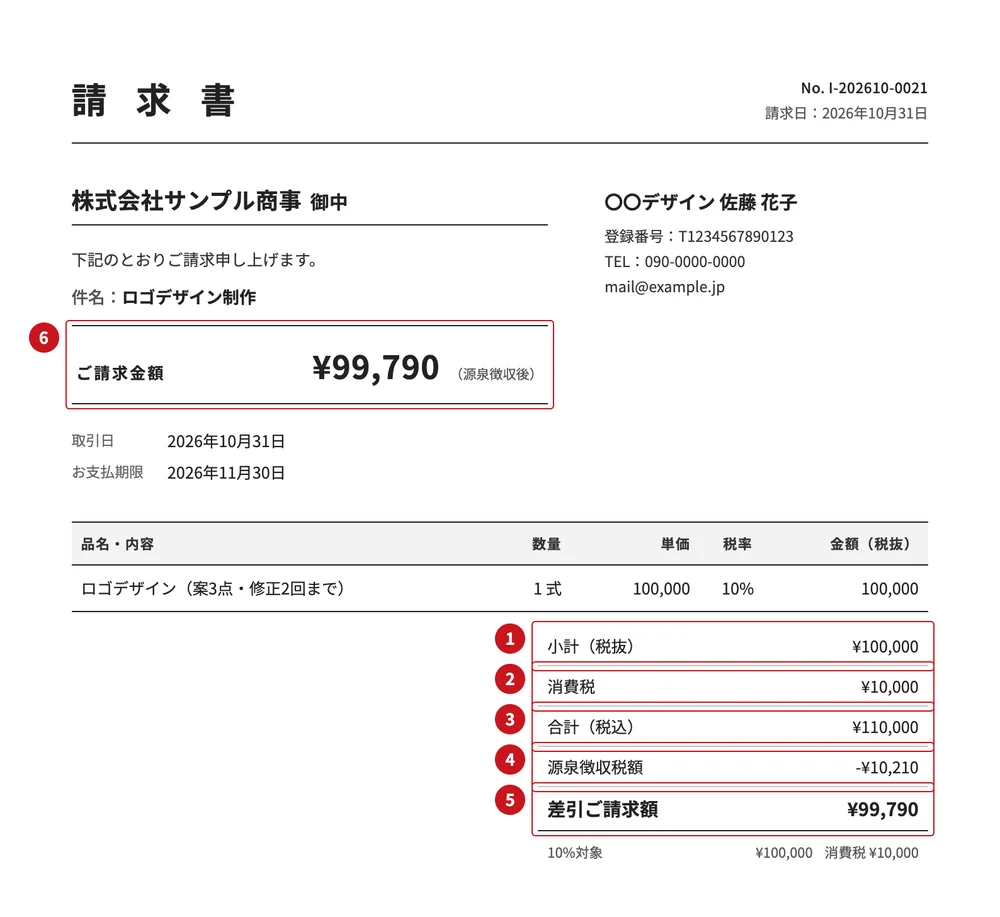
- 小計(税抜):報酬の合計
- 消費税:小計にかかる消費税を金額で
- 合計(税込)
- 源泉徴収税額(報酬 100,000円 × 10.21%)
- 差引ご請求額(振り込んでもらう金額)
- ご請求金額の欄も、源泉徴収後の金額に
明細の下に「小計(税抜き)100,000円」「消費税 10,000円」「合計(税込)110,000円」と書き、その下に「源泉徴収税額 −10,210円」「差引請求額 99,790円」と並べるのが一般的です。書くときは次の点に気をつけます。
- 源泉徴収税額は、合計(税込)の下に書く:明細の行にマイナスで入れると、消費税の計算まで減ってしまうことがあります。消費税は、源泉徴収税額を引く前の報酬で計算します。
- 「ご請求金額」は差引請求額にそろえる:何を大きく書くかの決まりはありませんが、一般に、振り込んでほしい差引請求額を書き、「(源泉徴収後)」と添えます。上に合計(税込)、下に差引請求額と2つの金額が並ぶと、どちらを振り込むか迷わせます。
- 書かなくても取引先は計算するが、書くと確かめやすい:差し引いて納めるのは払う側なので(所得税法204条1項)、請求書に書かなくても取引先が計算します。書いておくと、お互いの計算が合っているかを先に確かめられます。
- 備考で計算のもとを伝える:「源泉徴収税額は、報酬(税抜き)に10.21%をかけて計算しています。」のように書き添えることもよくあります(請求書の備考欄の例文)。
記入例:交通費を含む月末締めの請求書
| 項目 | 金額 |
|---|---|
| 原稿料(取材記事 3本 × 40,000円) | 120,000円 |
| 取材の交通費(10/8・10/15 電車往復) | 2,400円 |
| 小計(税抜き) | 122,400円 |
| 消費税(10%) | 12,240円 |
| 合計(税込) | 134,640円 |
| 源泉徴収税額(122,400円 × 10.21%) | −12,497円 |
| 差引請求額(ご請求金額) | 122,143円 |
報酬と一緒に受け取る交通費も含めて計算しています(次の節)。交通費を外して120,000円で計算すると12,252円で、245円違います。宛名・日付・振込先などほかの項目の書き方は請求書の書き方へ。
交通費・立替金と「1回の支払い」
| 受け取り方 | 源泉徴収の計算 |
|---|---|
| 交通費・宿泊費を報酬と一緒に請求して受け取る | 原則として報酬に含める |
| 取引先が切符やホテルを手配し、交通機関・ホテルに直接払う | 通常必要な範囲の金額なら、含めなくてよい |
| 「車代」「取材費」など名目を変えても、中身が報酬 | 報酬として含める |
| 立替金(取引先が本来払う費用を代わりに払った分) | 取引先と確かめる |
出典:国税庁 No.2795・所得税基本通達204-2・204-4。立替金の扱いは取引先の経理の考え方を確かめてから請求しましょう。交通費・立替金の消費税と書き方は請求書の交通費・立替金の書き方へ。
100万円を超えるかは「1回に払う額」で見る
20.42%になるのは、同じ人に1回に払う金額のうち100万円を超える部分です(国税庁「源泉徴収のあらまし」、所得税法205条1号)。1件ごとは100万円以下でも、月末にまとめて請求して1回で払われると、合計の額で100万円を超えるかを見ます。
| 払われ方 | 源泉徴収税額 |
|---|---|
| 30万円の仕事4件を、4回に分けて払う | 30,630円 × 4回 = 122,520円 |
| 4件を月末にまとめて1回で払う(120万円) | 20万円 × 20.42% + 102,100円 = 142,940円 |
差の20,420円も、確定申告で1年分の所得税と過不足を精算します(No.2020)。100万円を超えそうなときは、どう払われるかを取引先と確かめておくと、入金額の行き違いを防げます。
源泉徴収されないとき
| 場合 | 理由 |
|---|---|
| 個人のお客さん | 給与を払っていない個人や、常時2人以下のお手伝いさんなど家事使用人だけに給与を払う個人は、源泉徴収をしなくてよい(No.2793)。家族写真の撮影料や月謝など |
| 法人として受け取る | 法人に払う報酬・料金等で源泉徴収の対象になるのは、馬主である法人に払う競馬の賞金だけ(No.2792・No.2793) |
| 対象の報酬に当たらない仕事 | 対象は法令に挙がった報酬だけ。プログラミング・工事の手間賃・美容師やネイリストの施術などは一覧に挙がっていない(源泉徴収される報酬・されない報酬) |
お客さんが個人事業主でも、従業員・アルバイト・青色専従者に給与を払っている人は、その給与から差し引く税額がなくても、源泉徴収をしなければなりません(No.2793)。屋号で仕事をしていても、個人事業主は個人なので、法人の扱いにはなりません(請求書の屋号の書き方)。源泉徴収されない取引なら、源泉徴収税額の行は書かず、合計(税込)をご請求金額にします。分からないときは、請求書を出す前に取引先に聞いておきます。
件名:ご請求金額の確認(源泉徴収について)
株式会社サンプル商事
経理ご担当者様

いつもお世話になっております。〇〇デザインの佐藤です。
10月分のロゴデザイン制作の請求書をお送りする前に、確認させてください。

・この報酬から源泉徴収をされますか
・される場合、税抜きの報酬(100,000円)で計算してよろしいでしょうか
 (請求書では報酬と消費税を分けて記載します)

お返事に合わせて、源泉徴収税額と差引請求額を記載いたします。
どうぞよろしくお願いいたします。
入金額が請求額と違うとき
| 入金額 | 考えられる理由 |
|---|---|
| 差引請求額 99,790円のはずが 98,769円(1,021円少ない) | 税込みの110,000円で計算された(110,000円 × 10.21% = 11,231円) |
| 数百円少ない | 振込手数料を差し引かれた(振込手数料はどちらが負担?) |
| 交通費の分だけ源泉徴収税額が多い | 交通費も含めて計算された(原則どおり) |
| 100万円を超える部分の分、税額が多い | 複数の請求をまとめて1回で払われた |
| 源泉徴収されずに、合計(税込)の満額が入った | 取引先が源泉徴収しない扱いにした。対象の報酬かを取引先と確かめる |
まず取引先の支払明細(支払通知書)で、何を計算のもとにしたかを見て、理由が分からなければ問い合わせましょう。多く差し引かれた分も、確定申告で精算されます(No.2020)。
支払調書と確定申告
原稿料・デザイン料・講演料などを同じ人に1年で5万円を超えて払った取引先は、翌年1月31日までに「報酬、料金、契約金及び賞金の支払調書」を税務署に出します(国税庁 No.7431、所得税法施行規則84条)。本人に渡す義務はないので(国税庁「法定調書に関するFAQ」Q3-1)、源泉徴収税額を書いた請求書の控えと、入金の記録を残しておきます。確定申告では1年分の源泉徴収税額を合計して申告書に書き、過不足を精算します。支払調書が届かないときの確かめ方は支払調書がもらえないときの確定申告、会社員の副業なら副業で請求書を出すときへ。
よくある間違い
| よくある間違い | 直し方 |
|---|---|
| 消費税を分けて書いたのに、合計(税込)に10.21%をかけた | 小計(税抜き)にかける |
| 100万円を超えた分にも10.21%をかけた | 超える部分は20.42%。(報酬 − 100万円)× 20.42% + 102,100円 |
| 1円未満を四捨五入した | 切り捨てる |
| 源泉徴収税額を明細の行に入れ、消費税まで減らした | 合計(税込)の下に書く。消費税は報酬の額で計算する |
| ご請求金額に合計(税込)を書き、差引請求額と2つの金額が並んだ | 振り込んでほしい差引請求額にそろえる |
| 給与を払っていない個人のお客さんの請求書に、源泉徴収税額を書いた | 源泉徴収されないので書かない |
| 報酬と一緒に受け取る交通費を、計算から外した | 原則として含める |
| 2027年から率が変わると思い、計算を変えた | 10.21%・20.42%のまま |
出した後で間違いに気づいたら請求書を間違えたときの直し方へ。
pencho でできること
pencho の請求書では、「そのほかの設定」にある「源泉徴収税額を差し引く」にチェックを入れると、源泉徴収税額と差引請求額を自動で計算します(請求書と領収書で使える設定です)。計算のもとは明細の税抜きの合計(非課税・対象外の行も含む)で、100万円以下は10.21%、超える部分は20.42%、1円未満は切り捨てです。金額を税込で入力しても、計算のもとは税抜きの合計になります。計算のもとにする額を画面で指定することはできないので、立替金など報酬以外の金額を計算から外したいときは、請求書を分けてください。PDF には、合計(税込)の下に「源泉徴収税額」と「差引ご請求額」が並び、上の「ご請求金額」には源泉徴収後の額が「(源泉徴収後)」と添えて載ります。源泉徴収の対象になるかは自動では判断しないので、取引先に確かめてからチェックを入れてください。複製や訂正をしても、この設定は引き継がれます。作成とプレビューは登録なしででき、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)なら上限はありません。
この記事は国税庁などの公開情報にもとづく一般的な説明です。個別の契約・取引の判断は、税務署・税理士にご確認ください。
よくある質問
請求書の源泉徴収税額はどう計算する?
1回に払う報酬が100万円以下なら報酬 × 10.21%、100万円を超えるなら(報酬 − 100万円)× 20.42% + 102,100円で、1円未満は切り捨てます。報酬10万円なら10,210円です。
消費税にも源泉徴収がかかる?
原則は消費税を含めた額で計算しますが、請求書で報酬の額と消費税の額をはっきり分けて書けば、税抜きの報酬だけで計算してよいとされています。インボイスに登録していない人の請求書でも同じです。
源泉徴収がある請求書の「ご請求金額」には、どの金額を書く?
決まりはありませんが、一般に、合計(税込)から源泉徴収税額を引いた差引請求額(振り込んでもらう金額)を書き、「源泉徴収後」と添えると、取引先が振り込む金額を迷いません。
交通費も源泉徴収の計算に含める?
報酬と一緒に受け取る交通費・宿泊費は、原則として報酬に含めて計算します。取引先が交通機関やホテルに直接払い、通常必要な範囲の金額なら、含めなくてよいとされています。
個人のお客さんや、法人として受け取る報酬も源泉徴収される?
給与を払っていない個人が払う報酬は、源泉徴収されません。また、法人に払う報酬・料金等で源泉徴収の対象になるのは、馬主である法人に払う競馬の賞金だけです。
入金額が請求書の差引請求額と違うときは?
取引先が税込みの額で計算した、交通費を含めた、複数の請求をまとめて払った、振込手数料を差し引いた、などが考えられます。支払明細で計算のもとを確かめ、分からなければ取引先に問い合わせましょう。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
請求書をスマホで作る関連するガイド
- 領収書の収入印紙はいくら?いる場合・いらない場合
- 業務委託契約書の収入印紙はいくら?いる場合・いらない場合
- 注文請書の収入印紙はいくら?どちらが貼る・いらない場合
- 収入印紙を貼り間違えたとき:税務署での還付と郵便局での交換
- 源泉徴収の逆算:手取りから報酬を出す計算式と早見表
- 2027年からの源泉徴収:防衛特別所得税と10.21%(計算例つき)
- 源泉徴収される報酬・されない報酬(職種別の早見表)
- 支払調書とは?もらえないときの確定申告と源泉徴収税額の確かめ方
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。