
請求書の交通費・立替金・実費の書き方と記入例
更新( 公開)
請求書の交通費は、「仕事のためにかかった費用を、報酬と一緒に受け取る(実費)」のか、「取引先が払うはずの費用を、代わりに払った(立替金)」のかで書き方が変わります。報酬と一緒に受け取る交通費は、原則として報酬の一部なので消費税(10%)がかかり、源泉徴収される仕事なら計算にも入ります。立替金は、はっきり分けて受け取れば消費税の対象外です。まず1枚分の記入例を見てから、交通費の書き方の例と、見積もりでの決め方を確かめてください。
請求書の記入例(報酬・交通費・立替金を1枚に)
カメラマンが、商品撮影の撮影料に、現場までの電車代と、取引先に頼まれて買った小道具の代金を合わせて請求する例です。下の図と同じ内容です(会社名・金額は架空です)。
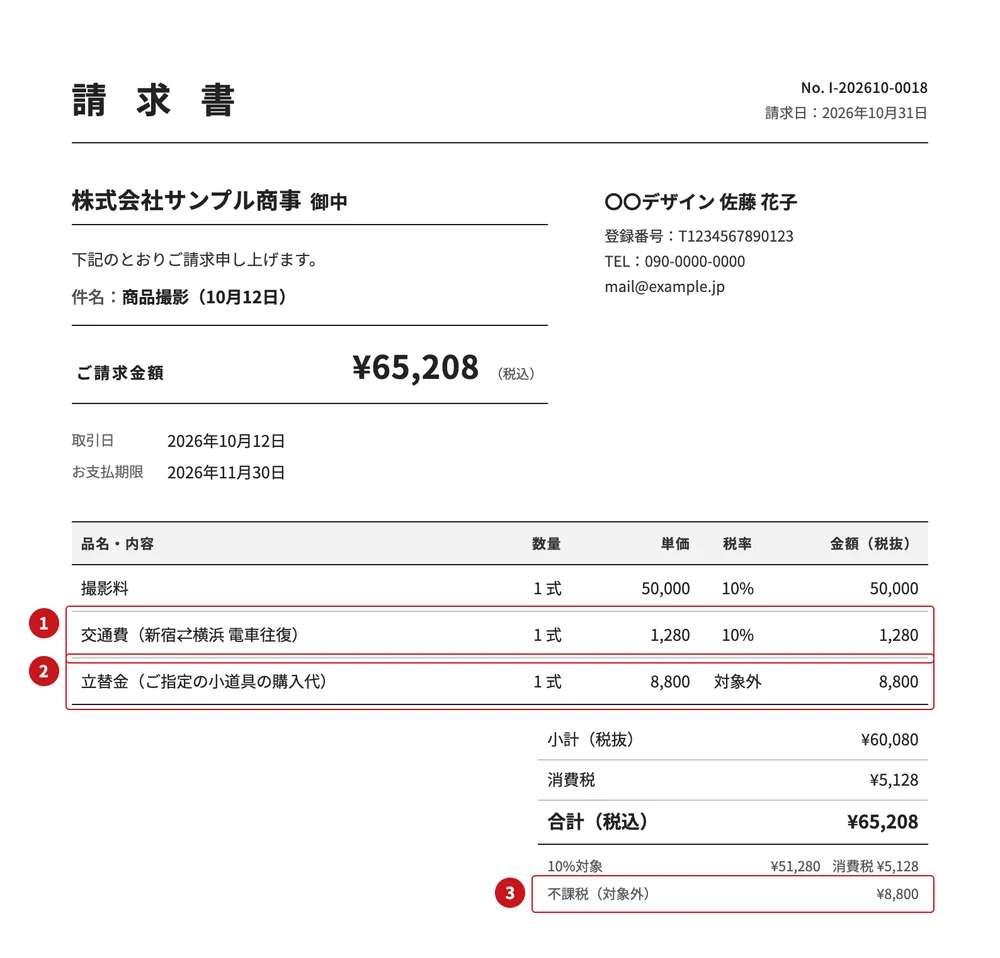
- 報酬と一緒に受け取る交通費(10%の課税)
- 立替金(対象外=消費税をかけない)
- 対象外の合計(消費税はかからない)
| 項目 | 記入例 |
|---|---|
| 件名 | 商品撮影(10月12日) |
| 明細1 | 撮影料 1式 50,000円(10%) |
| 明細2 | 交通費(新宿⇄横浜 電車往復) 1式 1,280円(10%) |
| 明細3 | 立替金(ご指定の小道具の購入代) 1式 8,800円(対象外) |
| 10%対象 | 51,280円(消費税 5,128円) |
| 対象外の合計 | 8,800円(図では「不課税(対象外)」) |
| 合計(税込) | 65,208円 |
| 備考の例 | 交通費は10月12日の新宿⇄横浜(電車往復)の運賃です。立替金は10月10日に〇〇商店で購入した小道具の代金で、領収書と立替金精算書を別にお送りします。 |
- 交通費は、実際に払った往復の運賃 1,408円(税込)を1.1で割り、税抜の 1,280円として書いています。消費税 128円と合わせて、払った額どおり 1,408円を受け取れます。
- 立替金は、払った 8,800円(税込)をそのまま書き、税率を「対象外」にします。消費税は足しません。
- 検算:50,000+1,280=51,280円。51,280円 × 10% = 5,128円。51,280+5,128+8,800=65,208円です。
税率の欄の分け方
交通費は撮影料と同じ10%の行に入れ、立替金だけを「対象外(不課税)」にします。「非課税」は選びません(下で説明します)。合計欄では、10%と8%が混ざるときと同じように、税率ごとに分けて書きます(請求書の書き方)。
源泉徴収がある場合
カタログなど印刷物に載せる写真の撮影料を会社から受け取るときは、源泉徴収の対象になります(源泉徴収される報酬・されない報酬)。交通費も含めて計算するのが原則で、消費税を分けて書けば税抜きの金額で計算できます(国税庁 No.2795)。
| 計算のもと | 源泉徴収税額と請求額 |
|---|---|
| 撮影料+交通費(51,280円) | 51,280 × 10.21% = 5,235.688円 → 5,235円。請求額は 65,208 − 5,235 = 59,973円 |
| 立替金も含める(60,080円) | 60,080 × 10.21% = 6,134.168円 → 6,134円。請求額は 65,208 − 6,134 = 59,074円 |
立替金を計算に入れるかは、取引先と確かめましょう。国税庁が「源泉徴収しなくてよい」と示しているのは、取引先が交通機関やホテルに直接払う旅費(下で説明します)や、弁護士などに払う登録免許税・手数料のように取引先が国などに本来納めるもの(No.2798)です。
交通費に消費税はかかる?実費と立替金の違い
消費税の対象は、事業者が事業として対価を得て行う取引です(国税庁 No.6105)。国税庁の事例では、取引先が本来、支払先に直接払うべき費用を代わりに払い(立替払)、そのことをはっきり分けて受け取るなら、消費税の対象にならないとされています(質疑応答事例「ホテルの客のタクシー代の立替払」)。一方、仕事のための交通費・宿泊費は、交通機関やホテルへの支払いが実質的に取引先の直接払いと認められる場合を除き、報酬に含まれて課税されます。帳簿で「立替金」と処理しただけでは、対象外になりません(同「実費弁償金の課税」)。
| 項目 | 実費 | 立替金 |
|---|---|---|
| どんなお金 | 自分が仕事をするためにかかった費用を、報酬と一緒に受け取る | 取引先が支払先に払うはずの費用を代わりに払い、分けて受け取る |
| 消費税 | 報酬に含まれ、課税(10%) | 対象外(不課税)。手数料を上乗せすると全額が課税 |
| 源泉徴収 | 源泉徴収される仕事なら、原則として対象 | 取引先と確かめる |
| 取引先の控除 | あなたの請求書(インボイス)で差し引く | 支払先のインボイスと立替金精算書で差し引く |
| 領収書 | 自分で保存する。写しは求められたら渡す | 領収書(または写し)を精算書と一緒に渡す |
| 自分の消費税 | 自分の仕入れとして差し引ける(課税事業者の場合) | 自分の仕入れにならない |
交通費の行に「非課税」と書いた請求書も見かけますが、「非課税」は土地の譲渡や預金の利子、切手・印紙など、法律で決められた取引のことです(国税庁 No.6201)。報酬と一緒に受け取る交通費は課税、立替金は対象外(不課税)なので、どちらも「非課税」には当たりません。
費用ごとの目安
| 費用 | 扱いの例 |
|---|---|
| 交通費 | 電車・バス・タクシーで打ち合わせや現場へ行く運賃は、実費(10%)。日付・区間・往復を書く |
| 宿泊費 | 自分が泊まった分は実費(10%)。取引先がホテルを手配して直接払うなら、請求書には書かない |
| 車の費用 | ガソリン代・高速代・駐車場代は実費。距離で決めるなら「km × 単価」で書く |
| 材料費 | 作品や工事に使う材料は、報酬の一部(10%) |
| 送料 | 納品物を送る送料は実費。頼まれて取引先の荷物を代わりに送った送料は、立替金になりえます |
| 印刷代 | 印刷まで請け負うなら報酬の一部。取引先が注文した印刷の代金を代わりに払ったなら、立替金になりえます |
交通費の書き方の例(電車・車・タクシー・宿泊)
交通費は、取引先の経理が「いつ・どこからどこまで・何で」を確かめられるように書きます。単位は「式」「回」「往復」「km」「泊」など、分かりやすいものでかまいません(金額は架空です)。
| 場面 | 明細の書き方の例 |
|---|---|
| 電車(1回) | 交通費(10/12 新宿⇄横浜 電車往復) 1式 1,280円 |
| 電車(何回か) | 交通費(〇〇駅⇄△△駅 電車往復) 3回 × 1,280円 = 3,840円。日付(10/5・10/12・10/19)は品名か備考に |
| 新幹線 | 交通費(10/20 〇〇⇄△△ 新幹線指定席 往復) 1式 24,000円 |
| 車(距離で) | 交通費(10/12 車で現場往復) 60km × 30円 = 1,800円 |
| 高速・駐車場 | 高速代(10/12 〇〇IC⇄△△IC 往復) 1式 2,600円、駐車場代(10/12 現場近く) 1式 900円。交通費とは別の行に |
| タクシー | 交通費(10/12 〇〇駅→現場 タクシー・機材の運搬のため) 1式 2,300円 |
| 宿泊 | 宿泊費(10/19 〇〇市 素泊まり) 1泊 × 8,000円 |
| オンライン | 交通費の行は作らない。オンラインに変わった回は請求しないことを、先に決めておく |
- 回数が多い月は、「交通費(10月分・明細は別紙) 1式 12,800円」のようにまとめ、日付・区間・金額の一覧を一緒に渡す方法もあります。
- ガソリン代をレシートどおりに請求するか、距離 × 単価にするかは、取引先との取り決めです。
税込で払った運賃を、税抜の請求書に書くとき
運賃は消費税込みで払っています(下の表は、往復の運賃が税込 1,408円の例)。税抜で書く請求書にその額をそのまま書くと、さらに10%が加わります。どう書くかは法律の決まりではなく、取引先との取り決めです。
| 書き方 | 運賃1,408円なら |
|---|---|
| 税抜に直して書く | 1,408 ÷ 1.1 = 1,280円と書く。消費税 128円と合わせて 1,408円(上の記入例) |
| そのまま書く | 1,408円に10%(140.8円)が加わり、払った額より多く受け取る |
| 税込で入力する | 書類全体を税込の金額で作り、1,408円と書く |
「実費精算」と決めたなら、払った額と受け取る額がそろう書き方のほうが、取引先が確かめやすくなります。1.1で割って端数が出るときは、1円ずれることがあります(消費税の計算方法)。
実費・定額・込み:見積もりの段階で決める
| 決め方 | 書き方と向いている場面 |
|---|---|
| 実費精算 | かかった分を、日付・区間を書いて請求する。行き先や回数が毎回違う仕事に |
| 定額 | 「交通費 1回 1,000円」のように決めた額を請求する。実際の運賃との差は精算しない。毎回同じ現場・近場の仕事に |
| 込み | 報酬に含めて、交通費の行を作らない。近場の仕事や、総額で決めたい仕事に |
| 上限つき | 「1回 3,000円まで実費」のように上限を決める。遠くなることがある仕事に |
どの決め方でも、報酬と一緒に受け取るなら、消費税と源泉徴収の扱いは上の「実費」と同じです。見積書の見積条件には、たとえば次のように書きます。
見積条件の例(交通費・実費)
交通費:公共交通機関の運賃(往復)を、実費で別途ご請求します
車で伺う場合:1kmあたり30円と、高速代・駐車場代の実費をご請求します
宿泊:片道2時間を超える場合は、事前にご相談のうえ宿泊費を実費でご請求します
オンライン:オンラインでのお打ち合わせには、交通費はかかりません
立替:ご指定の資材の購入代は、立替金として領収書を添えてご請求します(手数料は上乗せしません)
定額なら「交通費は1回1,000円(税抜)をいただきます」、込みなら「お見積り金額には交通費を含みます」と書きます(見積書の書き方)。
フリーランス法の考え方では、取引先が交通費などの費用を負担するなら、費用を含めた総額が分かるように報酬の額を示す必要があり、費用の精算について特に示していなければ、示した報酬の額だけを払うという意味になると説明されています(公正取引委員会・厚生労働省「フリーランス法の考え方」第2部 第1 1(3)キ(ウ))。従業員を使う取引先との1か月以上の取引で、負担すると示した費用を払わないことは、禁止されている減額の例です(同 第2部 第2 2(2)イ)。「交通費は別途実費」と、見積もりや発注のメールに残しておきましょう(フリーランス法の7つの決まり)。
立替金の請求のしかたと立替金精算書
- 頼まれる取引先の指定で、取引先のために買う・払うことを決める(メールで残す)
- 払う支払先から領収書(インボイス)を受け取る
- 請求請求書に「立替金」の行を作り、払った額(税込)のまま「対象外」にする。手数料は乗せない
- 渡す領収書と立替金精算書を渡し、自分は写しを残す
取引先が立替金の分の消費税を差し引く(仕入税額控除)には、支払先があなたあてに出したインボイスを受け取るだけでは足りず、あなたが作る立替金精算書などで、その仕入れが取引先のものだと明らかにし、両方を保存する必要があるとされています(国税庁 インボイス Q&A(令和8年5月改訂)問94、消費税法基本通達 11-6-2)。
- あなたがインボイスに登録していなくても、支払先が登録していれば、取引先は差し引けます(問94)。
- 国税庁が示す精算書の記載イメージは、宛名・発行日・内容・税込の金額・消費税・支払先の名前を並べた表で、立て替えた人の登録番号は書かなくてよいとされています(問94)。
- 何社分もまとめて立て替え、写しが大量になって渡すのが難しいときは、精算書だけを渡す方法も示されています(基本通達 11-6-2)。
- 実費に手数料を上乗せして受け取ると、単なる立替えとは異なるので、全額が課税の対象になります(ホテルの客のタクシー代の事例)。
立替金精算書の例(記入例の小道具の代金)
立替金精算書
株式会社サンプル商事 御中
発行日:2026年10月31日

内容:小道具の購入(10月10日)
支払先:〇〇商店
金額(税込):8,800円
消費税(10%):800円

〇〇デザイン 佐藤 花子
領収書の写しは付ける?3万円未満の電車代の特例
報酬と一緒に受け取る交通費に領収書の写しを付けることは、法律で決められたものではありません。ただ、一般に、取引先の経理の決まりで求められることがあります。領収書や交通系 IC カードの利用履歴は自分で保存し、求められたら写しを渡せるようにしておきましょう。
3万円未満の電車・バス代は「運賃を払った人」の特例
鉄道・路線バス・船の運賃で、1回の取引が税込3万円未満のものは、鉄道会社などがインボイスを渡さなくてよく、運賃を払った事業者は、一定の事項を書いた帳簿だけで消費税を差し引けます(国税庁 No.6496、インボイス Q&A 問105)。対象は船・路線バス・鉄道(モノレールなどを含む)です(問42)。3万円未満かは、切符1枚ごとではなく、1回の取引の税込みの金額で判断します(問43)。
- 立替金の場合:取引先の代わりに払った電車代が3万円未満なら、取引先はこの特例で帳簿だけで差し引けるので、写しも精算書もいりません(問94)。日付・区間・金額を請求書に書いておくと、取引先が帳簿に書きやすくなります。
- 報酬と一緒に受け取る交通費の場合:運賃を払ったのはあなたなので、この特例を使うのもあなたです(仕入れの消費税を差し引いて計算している課税事業者なら、帳簿だけで差し引けます)。取引先にとってはあなたへの報酬の一部なので、取引先はあなたの請求書(インボイス)で差し引きます。
あなたがインボイスに登録していないときに取引先が差し引ける割合は経過措置が70%に、インボイスに書くことはインボイスの書き方へ。
源泉徴収:交通費も含めて計算するのが原則
デザイン料・原稿料・講演料など、源泉徴収される報酬と一緒に払う旅費・宿泊費も、原則として報酬に含まれ、源泉徴収の対象です。「車賃」「取材費」「材料費」といった名目でも、報酬の性質があれば同じです(所得税基本通達 204-2・204-4、国税庁 No.2795)。
| 払い方 | 源泉徴収 |
|---|---|
| あなたが払い、請求書で受け取る | 報酬に含めて計算する(原則) |
| 取引先がチケットやホテルを手配し、直接払う | 通常必要な範囲なら、含めなくてよい(通達204-4) |
| 定額の交通費(1回〇円) | 報酬に含めて計算する |
| 立替金 | 取引先と確かめる |
計算のしかたは源泉徴収の計算と書き方、金額は源泉徴収の計算ツールで確かめられます。
よくある間違い
| よくある間違い | 直し方 |
|---|---|
| 交通費の税率を「非課税」にしている | 報酬と一緒なら10%、立替金なら「対象外(不課税)」 |
| 立替金に手数料を上乗せしたのに「対象外」にしている | 上乗せすると全額が課税。立替金は払った額のまま書く |
| 税込で払った運賃を税抜の欄に書き、「実費より多い」と言われた | 取り決めを確かめる。実費精算なら1.1で割って書くか、税込で入力する |
| 見積もりで交通費に触れず、後から請求して断られた | 見積条件に「交通費は別途実費」などと書いておく |
| 立替金の領収書を渡していない | 領収書と立替金精算書を一緒に渡す |
| 源泉徴収の計算から交通費を外している | 報酬と一緒に受け取る交通費は、原則として含める |
出した請求書の交通費や税率を間違えたときは、請求書を間違えたときの直し方へ。
pencho で作るとき
pencho は、スマホや PC のブラウザで請求書を作って PDF にできます(アプリは不要)。明細ごとに税率(10%・8%・非課税・対象外)を選べ、立替金は「対象外(不課税)」を選ぶと消費税を足さずに載せられ、合計欄では「不課税(対象外)」として分けて表示されます。単位は「km」「泊」のように自由に入力できます。金額は「税抜で入力」「税込で入力」を書類ごとに選ぶので、1枚の中で混ぜることはできません。源泉徴収は、対象外・非課税の行も含めた税抜きの合計で計算し、計算のもとにする額は指定できないので、立替金を源泉徴収の計算に入れない取り決めなら、立替金は別の請求書に分けてください。領収書の画像を添付する機能や立替金精算書の書式はないので、領収書の写しや精算書は別に用意して、PDF と一緒に送ってください。PRO なら、よく使う交通費の明細を定型文に保存して呼び出せます。作成とプレビューは登録なしででき、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)なら上限がありません。
この記事は国税庁・公正取引委員会などの公開情報にもとづく一般的な説明です。個別の契約・取引の判断は、税務署・税理士にご確認ください。
よくある質問
請求書の交通費に消費税はかかりますか?
報酬と一緒に受け取る交通費は、原則として報酬に含まれ、消費税(10%)がかかります。取引先が本来払う費用を代わりに払い、はっきり分けて受け取る立替金は、消費税の対象外です。
交通費の税率は「非課税」でいいですか?
いいえ。「非課税」は土地の譲渡や預金の利子、切手・印紙など、法律で決められた取引のことです。報酬と一緒に受け取る交通費は10%、立替金は「対象外(不課税)」にします。
税込で払った電車代は、税抜の請求書にどう書きますか?
取引先との取り決めによります。払った額どおりに受け取るなら、税込の運賃を1.1で割った額を書きます。1,408円なら1,280円と書き、消費税128円と合わせて1,408円です。書類全体を税込で作る方法もあります。
交通費も源泉徴収されますか?
源泉徴収される報酬と一緒に受け取る交通費・宿泊費は、原則として対象です。取引先が交通機関やホテルに直接払い、その額が通常必要な範囲なら、源泉徴収しなくてよいとされています。
交通費の領収書は請求書に添付しないといけませんか?
報酬と一緒に受け取る交通費の写しの添付は、法律で決められたものではありませんが、取引先から求められることがあります。立替金は、領収書と立替金精算書を渡すのが原則です。3万円未満の電車・バス代の立替えなら、どちらもいりません。
見積もりで交通費に触れていなかったら、後から請求できますか?
費用の精算について特に示していなければ、示した報酬の額だけを払うという意味になる、とフリーランス法の考え方で説明されています。「交通費は別途実費」のように、仕事を受ける前に決めておきましょう。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
実費も入れた請求書を作る関連するガイド
- 発注書・契約書がないまま仕事を頼まれたとき(確認メールの例文つき)
- 締め日と支払日(支払期限)の決め方と「月末締め翌月末払い」の意味
- 請求書を分割・前払いで出すとき(着手金・残金・分割払いの記入例)
- 月額の報酬を日割りで請求する書き方(計算例・記入例・契約の文例)
- 請求書を送ったのに支払われないとき:段階ごとの対応
- 支払いが遅れたときの遅延損害金:利率・計算例と請求のしかた
- 支払督促と少額訴訟:支払われない報酬を取り戻す手続きの選び方と費用
- 請求書を出し忘れたとき:気づいたらすることとお詫びの例文
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。