
見積書の書き方:記入例と有効期限・見積条件の例
更新( 公開)
見積書は「この内容なら、この金額でお受けします」と伝える書類です。決まった書式はなく、宛名・見積日と番号・件名・明細・合計と消費税・有効期限・見積条件・発行者の8つを書けば、相手は内容と金額を確かめて発注を決められます。あとで揉めないために大事なのは、明細と見積条件で「何が含まれて、何が含まれないか」を書いておくことです。
見積書に書く8つの項目と記入例
Web サイトの制作(5ページ)を、事業者のお客さんに税抜の金額で見積もる例です。見本と表の番号は同じです(会社名・金額は架空です)。
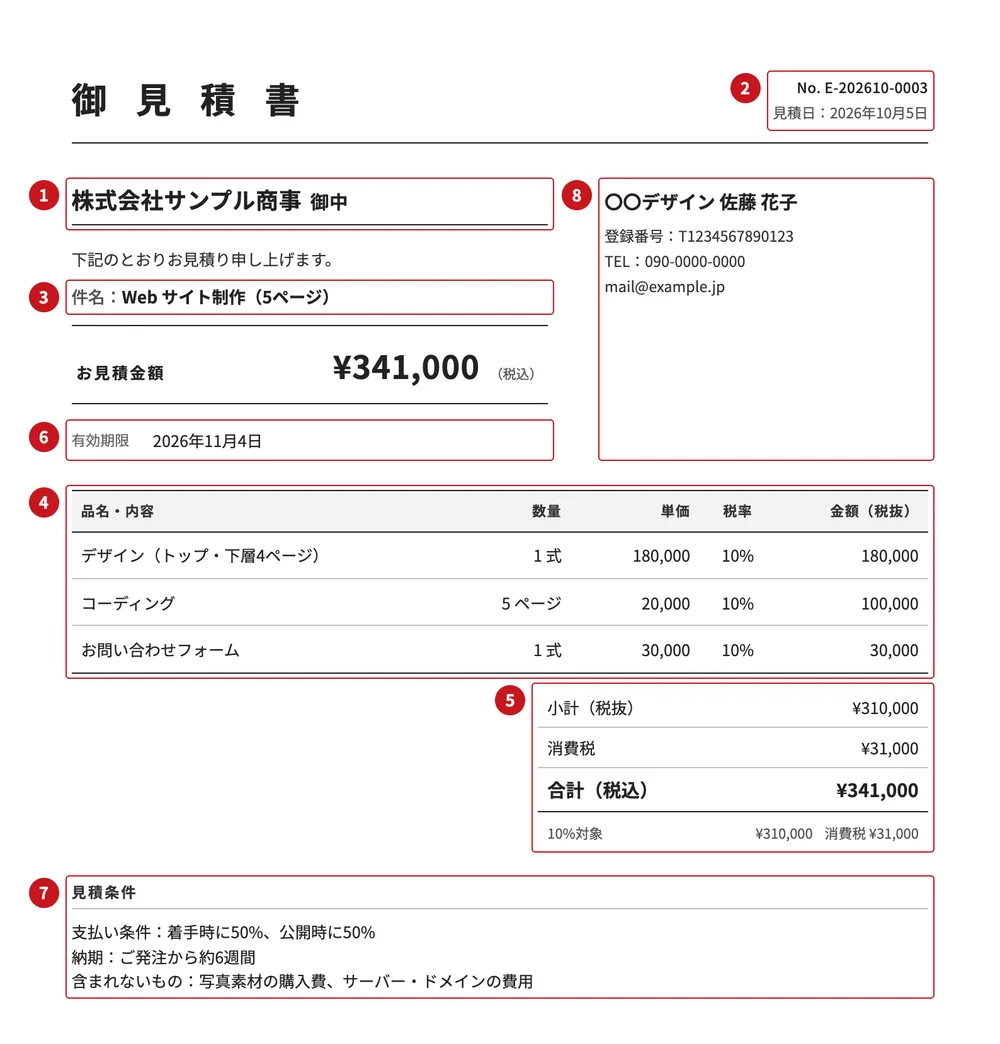
| 項目 | 記入例 |
|---|---|
| 1. 宛名 | 株式会社サンプル商事 御中 |
| 2. 見積日・番号 | 2026年10月5日/No. E-202610-0003 |
| 3. 件名 | Web サイト制作(5ページ) |
| 4. 明細 | 品名・数量・単位・単価・金額(下の表) |
| 5. 合計と消費税 | 小計 310,000円・消費税 31,000円・お見積金額 341,000円(税込) |
| 6. 有効期限 | 2026年11月4日 |
| 7. 見積条件 | 支払い条件:着手時に50%、公開時に50%/納期:ご発注から約6週間/含まれないもの:写真素材の購入費、サーバー・ドメインの費用 |
| 8. 発行者 | 〇〇デザイン 佐藤 花子・電話・メール(登録していれば登録番号) |
記入例の明細と合計(4・5)
| 品名(数量 × 単価) | 金額 |
|---|---|
| デザイン(トップ・下層4ページ) 1式 | 180,000円 |
| コーディング 5ページ × 20,000円 | 100,000円 |
| お問い合わせフォーム 1式 | 30,000円 |
| 小計(税抜) | 310,000円 |
| 消費税(10%) | 31,000円 |
| お見積金額(税込) | 341,000円 |
ここからは、番号の順に書き方を説明します。
1〜3. 宛名・見積日と番号・件名
1. 宛名:会社なら「御中」、人なら「様」
会社に宛てるなら「株式会社〇〇 御中」、担当者まで書くなら「株式会社〇〇 〇〇様」、個人のお客さんなら「〇〇 〇〇 様」です。会社名は略さずに書きます(宛名の書き方)。
2. 見積日と番号:「どの見積書か」を示す
見積日は見積書を出した日です。番号は法律で必須ではありませんが、注文のメールや請求書で「お見積書 No.E-202610-0003 のとおり」と書けるので、見積・発注・請求の照らし合わせが楽になります(番号の付け方)。
3. 件名:何の・どこの・どれだけの見積もりか
| 仕事 | 件名の例 |
|---|---|
| 制作 | Web サイト制作(5ページ)/会社案内(A4・8ページ) |
| 修理・工事 | 〇〇様邸 浴室の水栓交換と排水口の修理 |
| 出張サービス | エアコンのクリーニングと点検(2台) |
| 講師 | 新人向け研修の講師(11月12日・2時間) |
「お見積り」「制作費」だけでは、相手が社内で回したり、あとで探したりするときに何の見積もりか分かりません。
4. 明細:数量・単位・単価で書く
明細は1行に1つの作業や品物を書き、数量 × 単価 = 金額にします。単位は「式・時間・ページ・点・台・回」など、数え方が伝わるものにします。数量と単価で書いておけば、修正や追加が出たときに計算し直せます。
「一式」を使うときは、中身を書く
分けにくい作業は「一式」でもかまいません。ただ「水まわり修理 一式 39,500円」だけでは、何が含まれるか分からず、追加かどうかで揉めやすくなります。次のどれかで中身を示します。
- 品名に中身を書き添える:「デザイン(トップ・下層4ページ) 1式」
- 材料と作業を分けて、内訳の行にする:下の表のように、部品・作業・出張費を別の行に
- 見積条件に「一式に含むもの」を書く:「今の水栓の取り外しと処分を含みます」
| 品名(数量 × 単価) | 金額 |
|---|---|
| 混合水栓(本体) 1台 | 18,000円 |
| 水栓の交換作業 1式 | 12,000円 |
| 排水口の部品交換 1式 | 6,500円 |
| 出張費 1回 | 3,000円 |
| お見積金額(税込) | 39,500円 |
建設業の許可を受けた建設業者は、工事の種別ごとの材料費・労務費などの内訳と、工程ごとの作業に必要な日数を書いた見積書を作るよう努めることになっています(建設業法 第20条1項)。許可がなくても、材料と作業を分けるとお客さんが確かめやすくなります。
数量や時間が決まらないとき
- 時間で決まる作業:「作業 8時間 × 5,000円(超えた分は1時間 5,000円)」
- 実費:「交通費:実費(見込み 往復 2,400円)」のように見込みの額を書く(交通費・立替金の請求)
- 現地を見ないと決まらない:概算として出し、正式な見積書はあとで出す(下で説明)
5. 合計と消費税:税込・税抜のどちらで書く?
見積書・契約書・請求書は、税込価格の表示(総額表示)の義務の対象ではないとされています(国税庁 No.6902 の Q&A)。どちらで書いてもかまいませんが、10%の差で揉めないように、税込か税抜かと消費税の額をはっきり書きます。
| 書き方 | 例 |
|---|---|
| 税抜(事業者が相手のときによく使う) | 小計 310,000円(税抜)/消費税(10%)31,000円/お見積金額 341,000円(税込) |
| 税込(個人のお客さんに分かりやすい) | お見積金額 39,500円(税込・うち消費税 3,590円) |
消費税の1円未満の端数は、切り捨て・四捨五入・切り上げのどれでもかまいません。請求書(インボイス)では、1枚につき税率ごとに1回だけ端数を処理し、明細ごとに計算して足すことは認められていません(国税庁 インボイス Q&A 問57)。見積書も同じ計算にしておくと、請求のときに金額がずれません(上の税込の例は 39,500円 × 10/110 を切り捨て)。くわしくは消費税の計算方法、インボイスに登録していない人はインボイス未登録の請求書へ。
6. 有効期限:日付で書く
見積書が契約の申込みに当たる場合、有効期限(承諾の期間)内は原則として撤回できず、期限内に承諾がなければ効力を失います(民法 第523条)。日数に法律の決まりはないので、作業が中心の仕事は発行から30日、材料の値段が動きやすい修理は2週間〜1か月のように決め、「2026年11月4日」と日付で書きます。期限切れのときの扱いと例文は見積書の効力と有効期限へ。
7. 見積条件:含むもの・含まないものを書く
見積条件は、「それも含まれていると思った」「修正は何回でもできると思った」という行き違いを防ぐ欄です。記入例の見積書なら、次のように書けます。
見積条件の例(Web サイト制作)
含むもの:トップと下層4ページのデザイン・コーディング、お問い合わせフォーム(送信先1件)、スマートフォン表示への対応
含まないもの:原稿の作成、写真素材・フォントの購入費、サーバー・ドメインの費用
修正:デザインの修正は各ページ2回まで。3回目以降は1回5,000円(税抜)
追加:デザイン確定後の構成の変更・ページの追加は、作業の前にお見積りします
納期:ご発注と原稿・写真のご提供から約6週間
お支払い:着手時に50%(170,500円・税込)、公開時に残りの50%(170,500円・税込)。請求書の発行月の翌月末までにお振込み
キャンセル:着手後にお取りやめの場合は、それまでの作業分をご請求します
有効期限を過ぎた場合は、改めてお見積りします
ほかの仕事で使える例文
| 書くこと | 例文 |
|---|---|
| 含むもの | 今の水栓の取り外しと処分を含みます。 |
| 含まないもの | 壁の中の配管の交換は含みません(必要な場合は、作業の前にお見積りします)。 |
| 追加料金 | 作業中に追加の修理が必要になったときは、作業の前に内容と金額をお知らせします。 |
| 実費 | 駐車場代は実費をいただきます。 |
| 使う範囲 | 撮影データは Web サイトと SNS でお使いいただけます(印刷物は別途ご相談)。 |
納期:日付か、条件つきの日付で
「なるべく早く」ではなく「納期:2026年11月20日」と書きます。原稿や部品を待つなら「11月5日までに原稿をいただければ、11月20日に納品します」「部品の入荷後、3営業日以内に作業します」のように、何が決まれば日付が決まるかを書きます(納期の書き方の例)。
支払条件:いつ・どうやって・何回に分けて
- 「納品月末締め・翌月末払い(銀行振込)」
- 「着手時に50%、納品後に残りの50%」(着手金の請求は分割・前払いの請求書)
- 「作業が終わったその場で、現金またはクレジットカードでお支払いください」
従業員を使う事業者からフリーランスとして受ける仕事では、支払期日の決め方がフリーランス法で決まっています(フリーランス法の7つの決まり)。例文は支払い条件の書き方へ。
キャンセル:いつ・いくらかかるか
例:「作業日の前日・当日のキャンセルは、出張費 3,000円をいただきます。」個人のお客さん(消費者)との契約では、キャンセル料のうち、同じ種類の契約の解除で事業者に生じる平均的な損害を超える部分は無効になります(消費者契約法 第9条1項1号、キャンセル料の請求書)。
8. 発行者:名前・連絡先・登録番号
屋号と名前(会社なら会社名)と、電話番号かメールアドレスを書きます。インボイスに登録していれば、登録番号も書いておくと、相手が発注の前に確かめられます。自宅の住所を載せたくないときは自宅の住所を載せない書き方へ。印鑑は必須ではなく、押すなら名前に少し重ねるのが一般的です(印鑑を押す位置)。
業種ごとの明細の例
仕事によって明細の分け方が変わります。金額はどれも例です。修理工事は、上の「一式」の内訳の表(部品・作業・出張費を分けた例)を参考にしてください。
制作(ロゴデザイン・税抜で書く)
| 品名(数量 × 単価) | 金額 |
|---|---|
| ロゴデザイン(案3点・修正2回まで) 1式 | 100,000円 |
| 名刺・封筒用のデータ作成 2点 × 10,000円 | 20,000円 |
| 小計(税抜) | 120,000円 |
| 消費税(10%) | 12,000円 |
| お見積金額(税込) | 132,000円 |
案の数と修正の回数を品名に書くと、どこからが追加かがはっきりします(デザイナー・イラストレーターの方へ)。
出張サービス(エアコンクリーニング・税込で書く)
| 品名(数量 × 単価) | 金額 |
|---|---|
| エアコン分解洗浄(壁掛け) 2台 × 12,000円 | 24,000円 |
| 室外機の洗浄 1台 × 4,000円 | 4,000円 |
| 出張費 1回 | 2,000円 |
| お見積金額(税込) | 30,000円 |
うち消費税は 2,727円(30,000円 × 10/110 の切り捨て)です。個人のお客さんの家で見積もりや契約をする仕事は、特定商取引法の訪問販売(クーリング・オフ)に当たる場合があります(出張修理・ハウスクリーニングの見積書と請求)。
講師・研修(税抜で書く)
| 品名(数量 × 単価) | 金額 |
|---|---|
| 研修講師料(11月12日・2時間) 1式 | 80,000円 |
| 研修資料の作成(スライド・配布資料) 1式 | 20,000円 |
| 小計(税抜) | 100,000円 |
| 消費税(10%) | 10,000円 |
| お見積金額(税込) | 110,000円 |
交通費は見積条件に「実費(見込み 往復 2,400円)」と書きます。講師料は請求のときに源泉徴収されることがあるので、請求書は講師料・講演料の請求書へ。
概算見積と正式な見積・相見積もり・値引き
概算見積と正式な見積
| 種類 | 使う場面と書き方 |
|---|---|
| 概算見積 | 現地を見る前・仕様が決まる前に、予算の目安として出す。件名に「概算」と入れ、見積条件に「現地を確認したうえで、正式なお見積書をお出しします」と書く |
| 正式な見積 | 内容と数量が決まってから出す。有効期限と見積条件を書き、発注はこれにもとづいてもらう |
正式な見積書には、別の番号を付けて「10月5日付の概算見積に代わるものです」と書いておくと、どちらで発注されたか迷いません。
相見積もりで比べられるとき
相見積もり(あいみつもり)は、頼む側が何社かに見積もりを頼んで比べることです。比べられるときほど、含むもの・含まないものをはっきり書きます。安く見せるために含まないものを増やすと、あとで追加の費用として揉めやすくなります。予算に合わせるなら、作業の範囲を減らした案を別に出すと選んでもらいやすくなります(頼む側の例文は見積もりを依頼するメールの例文)。
値引きの見せ方
単価を下げて書く・「出精値引き」の行を足す・小計から引く、のどれでもかまいません。消費税は値引き後の金額で計算します。
| 品名 | 金額 |
|---|---|
| Web サイト制作(明細の合計) | 310,000円 |
| 出精値引き | −10,000円 |
| 小計(税抜) | 300,000円 |
| 消費税(10%) | 30,000円 |
| お見積金額(税込) | 330,000円 |
見積書で値引きの行を見せたら、請求書も同じ書き方にそろえます(値引きの書き方)。
見積書を出した後の流れ
- 見積書を出すPDF をメールなどで送る。件名に番号、本文に金額と有効期限(見積書を送るメールの例文)
- 発注を受けるメールで「見積書 No.〇〇 の内容で発注します」と返事をもらうか、注文書をもらう
- 変更があれば作業の前に金額を伝えて合意し、修正版の見積書かメールで残す
- 作業・納品必要なら納品書を出す
- 請求見積書と同じ品名・単価で請求書を作る。追加の分は別の行に
注文を受けたら:注文書・注文請書
契約はメールのやりとりでも成り立ちますが、「この見積書の内容で発注します」を記録に残します。相手が注文書を出すこともあり(発注書の書き方)、こちらが注文請書を出すこともあります(注文請書の収入印紙)。事業者がフリーランスに仕事を頼んだときは、頼んだ側が業務の内容・報酬の額・支払期日などを、書面かメールなどで示すことになっています(フリーランス法 第3条、公正取引委員会などのパンフレット、発注書がないまま頼まれたら)。
金額や内容が変わるとき
追加・数量の変更・値引きで金額が変わるなら、作業の前に伝えて合意し、修正版の見積書かメールで残します。修正版は見積日を新しくして「修正版」と書き、前の版は使わないよう伝えます(合意の取り方と例文)。
請求書への流れ
請求書は見積書と同じ品名・単価で作り、備考に見積書の番号を書くと照らし合わせやすくなります。着手金を先にもらったなら、残金の請求書に総額と入金済みの額を書きます(分割・前払いの請求書)。項目の書き方は請求書の書き方、納品書の書き方へ。出した見積書の控えも保存します。青色申告なら、見積書は5年の保存でよい書類とされています(国税庁 No.2070、保存期間と PDF の保存)。
収入印紙:見積書には一般にいらない
国税庁は、受注する側が作る見積書を「いわば契約の申込み」と説明しています(国税庁 質疑応答事例)。申込みの事実を示すだけの申込書などは、通常、印紙税の対象になりません(国税庁 No.7118)。そのため、見積書は一般に収入印紙を貼る書類ではありません。ただし、印紙税がかかるかは、書類の名前ではなく書いてある内容で判断されるので(印紙税法基本通達 第3条)、次のような場合は変わります。
| 場面 | 印紙の考え方(紙の場合) |
|---|---|
| 相手が「見積書 No.〇〇 のとおり注文します」と書いた注文書を出す | 原則として契約書として扱われる。別に請書を作ると書いてあれば除く(No.7118) |
| 見積書に注文の欄を設け、双方が署名・押印した | 双方の署名・押印のある申込書などは、原則として契約書に当たるとされている(質疑応答事例) |
| 注文請書を紙で出す(請負) | 請負の契約書(第2号文書)。1万円未満は非課税、1万円以上100万円以下は200円(No.7102) |
| PDF にしてメールで送る | 電子データは印紙税の「文書」に含まれないとされる(質疑応答事例・福岡国税局の文書回答事例) |
金額ごとの表や請負・委任の見分け方は業務委託契約書の収入印紙へ。迷う書類は、税務署で課税文書に当たるかを確かめられます。
よくある間違いと書き直し
| 間違い | 起きること・直し方 |
|---|---|
| 税込か税抜か書いていない | 10%の差で揉める。「税込」「税抜」と消費税の額を書く |
| 「一式」だけで中身がない | 追加かどうかで揉める。中身か内訳を書く |
| 含まないものを書いていない | 「含まれていると思った」と言われる。見積条件に書く |
| 修正の回数を決めていない | 修正が終わらない。回数と、超えたときの料金を書く |
| 見積と請求で品名・単価が違う | 相手の確認に時間がかかる。同じ言葉と単価で書く |
| 修正版が前の版と同じ日付 | どれが最新か分からない。日付を新しくし「修正版」と書く |
出し直すときは、どこが変わったかをメールに書き添えます(修正版を送るメールの例文)。宛名や金額の誤りに気づいたら、相手が発注を決める前に送り直しましょう。
pencho でできること
pencho は、スマホや PC のブラウザで見積書を作って PDF にできます(アプリは不要)。見積書には有効期限と見積条件(400字・20行まで。上の例文も入ります)の欄があり、納期は見積条件に書きます。明細は数量・単位・単価・税率を入れ、税抜・税込のどちらで入力するかと端数処理を選べます。番号は、空欄なら発行のときに「E-202610-0003」(種類・年月・その月の連番)の形で付きます。値引きは、明細の下の「+ 値引きの行を足す」で「出精値引き」のような行を入れられます(値引き後の単価で書いてもかまいません)。発行後に直すときは同じ番号の「訂正版」として出し直せ、訂正は件数に数えません。PRO(月480円・年4,800円)なら、発行した見積書から宛先・件名・明細を引き継いで請求書や納品書を作れます(見積条件は引き継がず、新しい番号が付きます)。作成とプレビューは登録不要、PDF の発行は4書類の合計で月3件まで無料です。現場で渡すときは現場で見積書を作ってその場で渡すへ。
この記事は国税庁などの公開情報にもとづく一般的な説明です。個別の契約・取引の判断は、税務署・税理士・弁護士にご確認ください。
よくある質問
見積書に書く項目は?
宛名・見積日と番号・件名・明細・合計と消費税・有効期限・見積条件・発行者の8つです。決まった書式はありませんが、この8つがそろっていれば、相手が内容と金額を確かめて発注を決めやすくなります。
見積書に「一式」と書いてもいい?
書いてもかまいません。ただし「一式」だけでは何が含まれるか分からず、追加かどうかで揉めやすくなります。品名に中身を書き添えるか、材料と作業を分けた内訳の行にし、見積条件に含むもの・含まないものを書きます。
見積書は税込と税抜のどちらで書く?
どちらでもかまいません。見積書は総額表示の義務の対象ではないためです。事業者が相手なら税抜の小計と消費税がよく使われ、個人のお客さんには税込の合計が分かりやすくなります。どちらで書いたかと、消費税の額をはっきり書きます。
見積条件には何を書く?
含むもの・含まないもの・修正の回数と追加料金・納期・支払条件・キャンセルの扱い・有効期限を過ぎたときの扱いです。「それも含まれていると思った」という行き違いを防ぐ欄です。
見積書に収入印紙は必要?
一般に必要ありません。国税庁は見積書を「いわば契約の申込み」と説明していて、申込みの事実を示すだけの書類は通常は印紙税の対象になりません。ただし、見積書にもとづく注文書や、双方が署名・押印した見積書は、契約書として扱われることがあります。
見積書の有効期限は何日にすればいい?
日数に法律の決まりはありません。作業が中心の仕事は発行から30日、材料の値段が動きやすい修理は2週間〜1か月のように仕事に合わせて決め、「2026年11月4日」のように日付で書きます。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
見積書をスマホで作る関連するガイド
- 領収書アプリは必要?電子領収書の出し方・渡し方・残し方
- 請求書兼領収書の書き方:使える場面・見本・収入印紙
- 請求書の原本は必要?PDF との違いと、紙の原本を求められたとき
- 領収書の但し書きの書き方と例文(業種別50例)
- 見積書の効力と有効期限:出した金額に縛られる?
- 納品書の書き方:項目と記入例
- 納品書兼請求書の書き方:使う場面と記入例
- 「御中」の書き方(横書き)と「様」「上様」の使い分け
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。