
領収書の但し書きの書き方と例文(業種別50例)
更新( 公開)
領収書の但し書きは、「何の代金として受け取ったか」を書く欄です。「ロゴデザイン制作代として」「2026年10月分 月謝として」のように、品物やサービスの名前を具体的に書き、必要なら何月分・何回分・数量を添えます。「お品代」だけだと、払った人が何に使ったお金か説明できず、経費精算で困ることがあります。
但し書き(但書)とは:何の代金かを示す欄
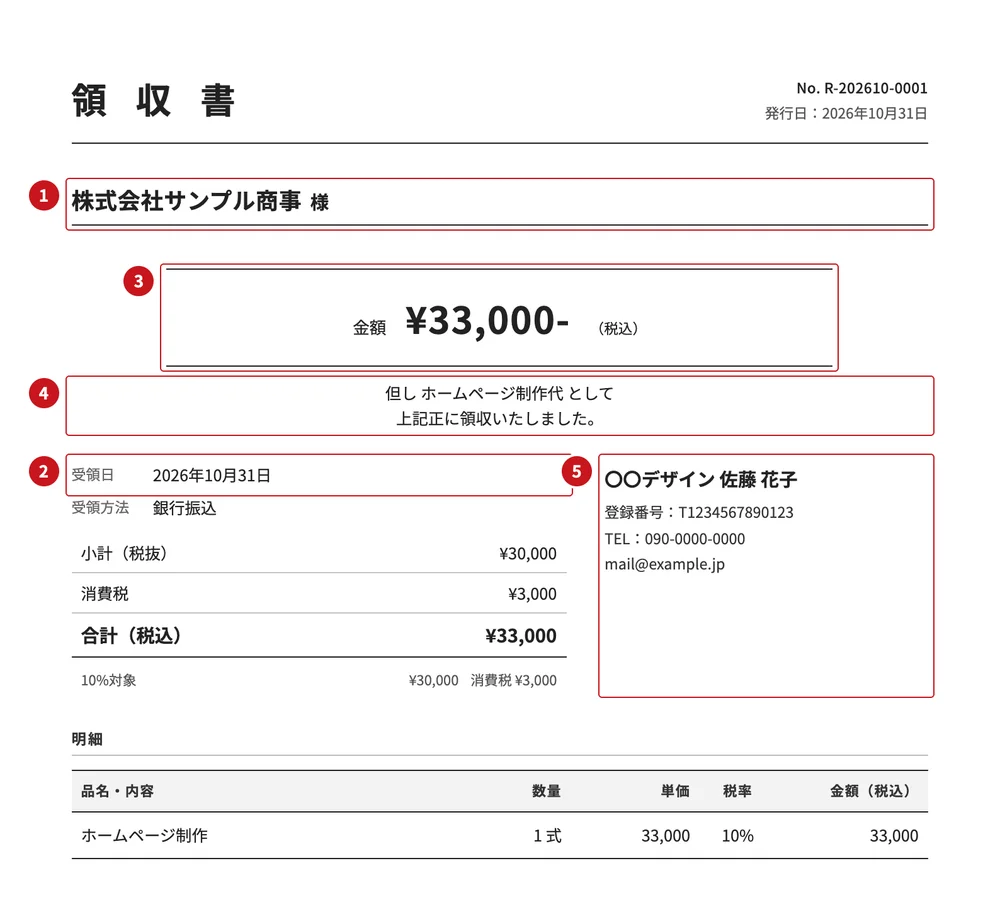
- 宛名
- 受け取った日
- 金額
- 但し書き(何の代金か)
- 発行者
領収書を受け取った人は、それを経費や家計の記録に使い、あとで税務署などから聞かれたときに「何に払ったお金か」を説明する材料にします。国税庁も、簡易課税や2割特例などで消費税の計算にインボイスがいらない場合でも、所得税などのためには領収書や請求書の保存がこれまでどおり必要と説明しています(国税庁「インボイス制度について」)。
インボイス(適格請求書)として渡す領収書では、「取引の内容(軽減税率の対象品目なら、その旨)」が記載事項の1つです(国税庁 インボイス Q&A(令和8年5月改訂)問54)。国税庁が示す手書きの領収書の例でも、「但 飲食費として」と、但し書きで取引の内容を示しています(問58-2)。宛名・日付・金額など、但し書き以外の書き方は領収書の書き方にまとめています。
但し書きの書き方の型
| 部分 | 書き方 |
|---|---|
| 但(但し) | 用紙に印刷されていることが多い |
| 内容 | 品物・サービスの名前(ロゴデザイン制作代) |
| 添えるもの | 何月分・何回分・数量・日付 |
| として | 「この代金として受け取った」の意味 |
| 上記正に… | 「上の金額を確かに受け取りました」の意味 |
- 期間:「2026年10月分 月謝として」
- 回数:「パーソナルトレーニング代(4回分)として」
- 数量:「エアコンクリーニング代(2台)として」「お弁当代(10個)として」
- 2つなら並べる:「カット代・ヘアオイル代として」
- 3つ以上なら主なものに「ほか」:「焼き菓子代ほか(明細のとおり)として」
「代」「料」「費」はどれでもかまいません(品物は「代」、講演料・使用料は「料」、会費・参加費は「費」が自然)。品目が多いときは、明細や納品書に品名を書き、但し書きは主なものだけにします。
手書きのとき
市販の領収書は「但」と「として」「上記正に領収いたしました」が印刷されていることが多いので、「但」の後ろに内容を書きます。略さず読みやすい字で書き、書き損じたら新しい用紙に書き直しましょう(領収書を書き間違えたら)。手書きの領収書でも、必要な事項が書かれていればインボイスになります(問26、手書きの領収書をインボイスにする書き方)。
業種別の但し書きの例(50例)
表の例は、後ろに「として」を付けて使います。日付や数量は架空です。
物を売る仕事
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 雑貨店 | 雑貨(マグカップ2点)代 | お品代 |
| ハンドメイド | ハンドメイドピアス代 | 商品代 |
| 古着・フリマ | 古着(シャツ・パンツ)代 | お買物代 |
| 花屋 | 花束(誕生日用)代 | お品代 |
| 野菜・食品 | 野菜・果物代 | お品代 |
| 通販 | トートバッグ代・送料 | 手数料 |
飲食・テイクアウト
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 飲食店 | ご飲食代(4名) | お品代 |
| テイクアウト | お弁当代(10個・持ち帰り) | お品代 |
| キッチンカー | ランチボックス代(持ち帰り) | 飲食代 |
| ケータリング | ケータリング代(10/12 懇親会) | お品代 |
| 焼き菓子 | 焼き菓子詰め合わせ代 | お品代 |
持ち帰りか店内かで税率が変わる飲食では、「持ち帰り」「店内」を書いておくと内容が伝わります。キッチンカーやイベントでの分かれ目はキッチンカー・移動販売の領収書へ。
美容院・ネイル・整体など
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 美容院 | カット・カラー代 | お品代 |
| ヘアセット | ヘアセット代(10/20 撮影用) | 美容代 |
| 店販品 | シャンプー(店販品)代 | お品代 |
| ネイル | ジェルネイル施術代 | サービス代 |
| まつげ | まつげエクステ施術代 | サービス代 |
| エステ | フェイシャル施術代(60分) | 美容代 |
| 整体 | 整体施術代(60分) | 治療費 |
| 鍼灸 | はり・きゅう施術代 | お品代 |
| ジム | パーソナルトレーニング代(4回分) | レッスン代 |
美容院・サロンでは、カット・カラー・パーマ・トリートメントなど施術の名前をそのまま書き、店販品も買ってもらったら「カット代・ヘアオイル代として」と並べます。撮影用のヘアセットなど仕事で受けた施術は、日付や用途を添えると払った人が説明しやすくなります。業務委託や面貸しで自分の名前の領収書を渡すときは業務委託の美容師・ネイリストの請求書へ。
整体やリラクゼーションで「治療費」と書くと、医療費控除の対象だと誤解されかねません。施術の内容どおりに書きましょう。医療費控除の対象になる施術と領収書の書き方は鍼灸・整骨院・マッサージの領収書にまとめています。
教室・講師
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 教室の月謝 | 2026年10月分 月謝 | 月謝 |
| まとめ払い | 2026年10月〜12月分 月謝 | 月謝3か月分 |
| 入会金 | 入会金(〇〇教室) | 初期費用 |
| 教材費 | 教材費(テキスト1冊) | 諸費用 |
| 家庭教師 | 10月分 家庭教師代(8回) | お礼 |
| 塾の講習 | 冬期講習代(12/25〜1/7) | 授業料 |
| 講師・講演 | 講演料(10/15 社内研修) | 謝礼 |
| ワークショップ | 刺しゅうワークショップ参加費 | 参加費 |
月謝の書き方は習い事・月謝の領収書、講演料から源泉徴収された金額を受け取ったときは講師・インストラクターの請求書へ。
制作・撮影・IT
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| デザイン | ロゴデザイン制作代 | 制作費 |
| Web 制作 | ホームページ制作代(着手金) | 前金 |
| 写真撮影 | 家族写真撮影代(10/12) | 写真代 |
| 撮影データ | 撮影データ代(30カット) | データ代 |
| ライター | 記事執筆料(10月分・3本) | 業務委託料 |
| 翻訳 | 翻訳料(契約書 和文→英文) | 業務委託料 |
| エンジニア | システム開発支援料(10月分) | 作業代 |
出張・家の仕事
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 修理 | エアコン修理代(部品代含む) | 修理代 |
| 工事 | 浴室水栓の交換工事代 | 工事代 |
| 出張 | 出張修理代・出張費 | 諸経費 |
| 清掃 | エアコンクリーニング代(2台) | 作業代 |
| 家事代行 | 家事代行代(10/12・3時間) | サービス代 |
| 運送 | 家具の運送料(〇〇市→△△市) | 手数料 |
貸す・会費・参加費・実費
| 業種 | 良い例 | 避けたい例 |
|---|---|---|
| 家賃 | 2026年10月分 家賃(201号室) | 家賃 |
| 駐車場 | 2026年10月分 駐車場代(区画3番) | 駐車場代 |
| 貸し会議室 | 会議室使用料(10/12 13〜17時) | 場所代 |
| レンタル品 | 着物レンタル代(10/12〜13) | お品代 |
| イベント | セミナー参加費(11/3) | 参加費 |
| 出店料 | 出店料(11/3 〇〇マルシェ) | 場所代 |
| 会費 | 2026年度 年会費 | 会費 |
| 交通費 | 撮影料・交通費 | 諸経費 |
| 立替金 | 立替金(資材の購入代) | 雑費 |
家賃と駐車場代を1枚にまとめるときの消費税の分け方は家賃・駐車場代の領収書、交通費と立替金の違いは請求書の交通費の書き方へ。
避けたい例に共通すること
- 何の代金か分からない:お品代・サービス代・諸経費・雑費・手数料
- 期間や回数がない:「月謝」「家賃」だけでは、何月分か分からない
- 実際と違う言葉:整体で「治療費」、持ち帰りか店内かが分からない「飲食代」
「お品代」「上様」はダメ?
「お品代」だけの領収書は、払った人の会社の経費精算で、何を買ったのか確認を求められたり、精算が認められなかったりすることがあります(会社ごとの決まりによります)。
税の面でも、インボイスやその前の区分記載請求書では、取引の内容を書くことになっています。国税庁は、内容は基本的に個別の品名を書くこと、品名を登録できないレジを使う小さなお店では「野菜」「肉」のような一般的な総称でも、課税される取引か・軽減税率の品かが分かる程度ならよいこと、「部門01」のような書き方は取引の内容が書かれているとは言えないことを説明しています(軽減税率制度 Q&A 個別事例編(令和8年4月改訂)問103・問104。区分記載請求書についての説明で、インボイスにも同じ「内容」の記載事項があります)。「お品代」だけでは、何を売ったのかも、8%か10%かも読み取れません。明細に品名を載せていれば内容は明細で分かりますが、但し書きにも書いておくと一目で伝わります。
「上様」は、宛名を書かないときの慣習的な書き方です。小売・飲食など不特定多数に売る事業で渡す簡易インボイス(適格簡易請求書)なら宛名は省略でき、国税庁の手書きの例では「上様」の表記も可能とされています(問58-2)。一方、ふつうのインボイス(適格請求書)では、受け取る事業者の名前が記載事項です(問54)。会社の経費として精算する人もいるので、聞ける場合は宛名を聞きましょう(宛名の書き方(御中・様・上様))。
相手に聞く一言
その場で聞くとき
「但し書きは『カット・カラー代』でよろしいですか?」
「宛名は会社名でお書きしますか?」
「お品代で」と言われたとき
「内容が分かるほうが経費の処理でお困りにならないので、
『焼き菓子代』とお書きしてもよろしいですか?」
メール・LINE で確かめるとき
領収書の宛名と但し書きは、
「株式会社〇〇 様」「ロゴデザイン制作代として」
でよろしいでしょうか。ご希望の書き方があればお知らせください。
8%と10%が混ざるときの書き方
食べ物(お酒を除く)の販売は軽減税率の8%、店内飲食・ケータリングは10%です(国税庁 No.6102)。8%の品と10%の品を1枚の領収書にまとめるときは、但し書きには品物を並べ、税率の区別は明細と合計の欄で示します。
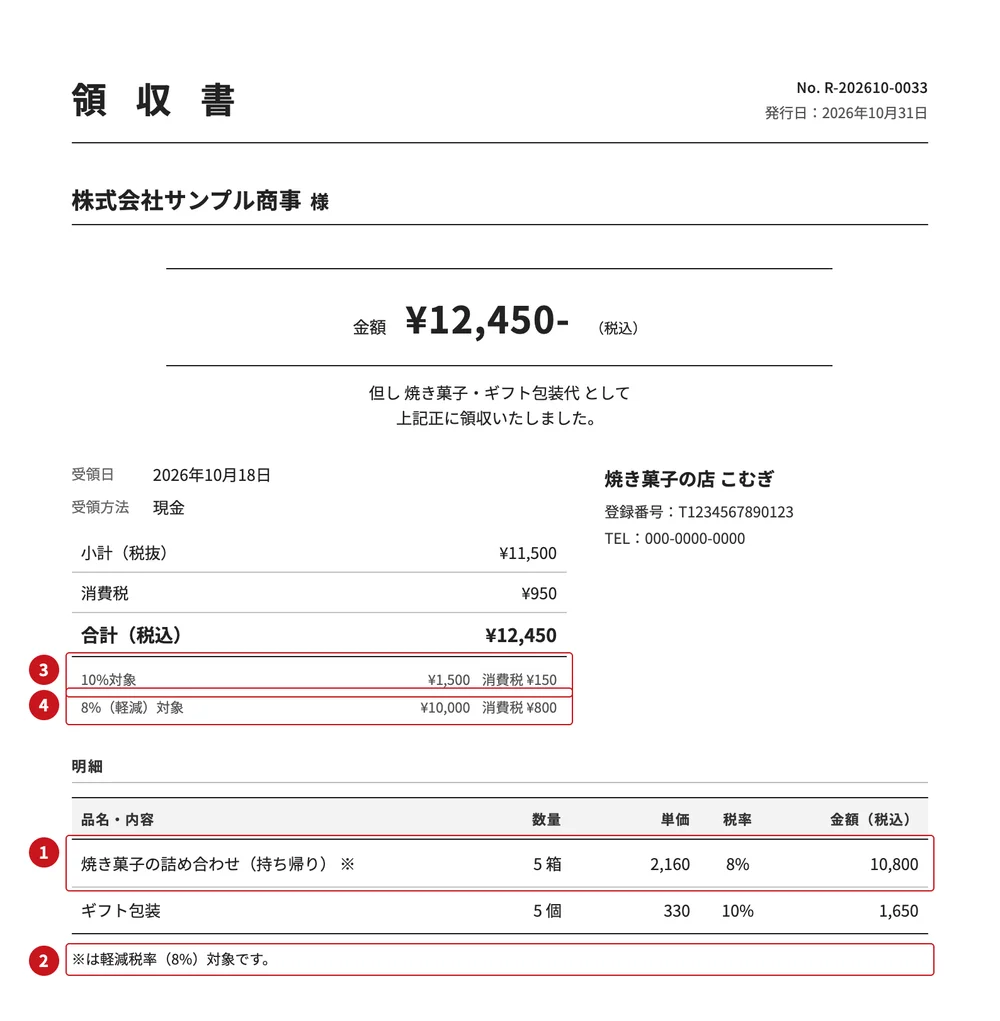
- 8%の品目に「※」
- 「※は軽減税率(8%)対象です」
- 10%対象の合計と消費税額
- 8%対象の合計と消費税額
- 8%の品に「※」などの印を付け、「※は軽減税率対象」のように印の意味を書きます。税率ごとに品物を分けて書く方法もあります(問73)。
- 税率ごとの合計(税込か税抜)と消費税額を分けて書きます(問54)。簡易インボイスなら、消費税額か税率のどちらかで足ります(問58)。
- 消費税額の1円未満の端数は、1枚につき税率ごとに1回だけ処理します。品物ごとに処理して足すことはできません(問57)。
- 食べ物と一緒でも、別にもらう送料は軽減税率の対象ではありません(10%)。「送料込み」で別に送料をもらわないなら、食べ物の値段として8%です(個別事例編問39)。
手書きの例(簡易インボイス・焼き菓子と包装)
金額 ¥3,240-
但 焼き菓子(※)・ギフト包装代として
2026年10月21日 上記正に領収いたしました

8%対象 2,160円(うち消費税 160円)
10%対象 1,080円(うち消費税 98円)
※は軽減税率対象

〇〇焼き菓子店 佐藤 花子
登録番号 T1234567890123
品目ごとの税率は軽減税率8%と10%の分かれ目、食品と雑貨を一緒に売るときはマルシェで食品と雑貨を売るときの領収書へ。飲食料品の税率の引下げ案の状況も、軽減税率の記事にまとめています。
こんなときは?
但し書きを空欄にしてほしいと言われた
空欄で渡すと、あとから誰でも書き込めてしまいます。内容が決まっているなら書いて渡し、相手の希望する書き方があれば、事実に合う範囲で合わせましょう。インボイスとして渡すなら、但し書きか明細のどこかに取引の内容が必要です(問54)。
別の名目で書いてほしいと頼まれた
「会議費で」「文具代で」のように、実際と違う内容を頼まれることがあります。「会議費」「交際費」は払った側が帳簿で使う科目の名前なので、但し書きは「ご飲食代(打合せ・2名)として」のように実際の内容で書けば足ります。事実と違う但し書きは書かないようにしましょう。インボイス発行事業者が偽りの記載をしたインボイス(簡易インボイスを含む)を交付することは法律で禁止され、罰則もあります(国税庁「適格請求書等保存方式の概要」(令和8年5月))。
断るときの一言
申し訳ありません、領収書は実際の内容でお書きしています。
品名ごとの明細もお付けできますので、よろしければお使いください。
何回分・何か月分をまとめて受け取った
期間や回数を書きます。「2026年10月〜12月分 月謝として」「10/3・10/10・10/17・10/24 レッスン代(4回分)として」。入会金や教材費も一緒なら「10月分 月謝・入会金として」と並べ、金額の内訳は明細に書きます。
前払い・内金・残金・キャンセル料
- 「Web サイト制作の着手金として」
- 「撮影のご予約金として(11/3 撮影分)」
- 「内金として(〇〇ご注文分 総額100,000円のうち)」
- 「残金として(総額100,000円のうち、内金30,000円は10/5 受領済み)」
- 「キャンセル料として(10/12 ご予約分)」(キャンセル料を請求するとき)
サービスを提供する前でも、インボイスは交付できます。提供した時点で記載事項が変わったら、修正したものを交付します(問39、着手金・前払いの請求)。手付けも「売上代金」に含まれるので、紙の領収書で5万円以上なら収入印紙が必要です(国税庁 No.7105)。
振込・カードで受け取った
振込なら、日付は入金のあった日にし、「ホームページ制作代として(10月30日 お振込)」のように書き添えると分かりやすくなります(初めての入金があったら)。紙の領収書でクレジットカード払いなら、「クレジットカード払い」などカードを使った旨を書いておくと、収入印紙はいらないとされています(国税庁 質疑応答事例)。PDF で渡すなら印紙はいりません(領収書の収入印紙)。
消費税のかからないものが混ざる
国税庁は、旅館が宿泊費と一緒に入湯税150円を受け取る例で、金額は実際に受け取った額を書き、但し書きを「宿泊費・入湯税(150円)として」とし、税率ごとの金額の欄には宿泊費だけを書く方法を示しています(問58-2)。立替金も同じように、但し書きで分けておくと分かりやすくなります。
返金した・書き間違えた
書き間違いは、渡す前なら書き直し、渡した後なら正しい領収書を渡し直して前のものを返してもらいます(領収書を書き間違えたら)。インボイスとして課税事業者の相手に渡したものに誤りがあれば、修正したものを交付する義務があります(問32)。課税事業者の相手に返品や値引きで代金を返したときは、インボイス発行事業者は返還インボイスを交付する義務があります(税込1万円未満は不要。問27、返還インボイスとは)。なくした領収書をもう一度と頼まれたら領収書の再発行を頼まれたらへ。
pencho で但し書きを入れるには
pencho の領収書には「但し書き」の欄があり、「焼き菓子・ギフト包装代」のように入れると、PDF に「但し 焼き菓子・ギフト包装代 として/上記正に領収いたしました。」と載ります。「〇〇代として」まで入れても「として」は重なりません。空欄のままだと件名が、件名もなければ「お品代」が載るので、内容の分かる言葉を入れてください。受け取った方法(現金・銀行振込・クレジットカード・その他)を選ぶ欄もあります。
宛名なしで渡せるレシート型(「シンプルレシート」は無料。レシート型の領収書)や、但し書きまで入った記入例つきテンプレート(月謝・イベント出店・家賃・駐車場代)もあります。作成とプレビューは登録不要、発行は月3件まで無料です。
この記事は国税庁の資料にもとづく一般的な説明です。個別の取引で判断に迷うときは、税務署や税理士にご相談ください。
よくある質問
領収書の但し書きには何を書けばいい?
何の代金かを書きます。「ロゴデザイン制作代として」「2026年10月分 月謝として」のように、品物やサービスの名前に、何月分・何回分・数量などを添えると、払った人が経費の記録や説明に使いやすくなります。
但し書きは「お品代」でもいい?
できれば避けます。「お品代」だけでは何を買ったのか分からず、払った人の会社の経費精算で確認を求められたり、精算が認められなかったりすることがあります。品名か、「焼き菓子代」「雑貨代」のような品物の種類を書きましょう。
美容院の領収書の但し書きはどう書く?
「カット・カラー代として」「ジェルネイル施術代として」のように、施術の名前を書きます。店販品も一緒に買ってもらったら「カット代・ヘアオイル代として」のように並べます。
8%と10%の品物が混ざるとき、但し書きはどう書く?
但し書きには「焼き菓子・ギフト包装代として」のように品物を並べます。そのうえで8%の品に「※」を付けて「※は軽減税率対象」と書き、税率ごとの合計と消費税額(簡易インボイスなら消費税額か税率のどちらか)を分けて書きます。
但し書きを別の名目にしてほしいと頼まれたら?
実際と違う内容は書かないようにします。インボイス発行事業者が偽りの記載をしたインボイスを交付することは法律で禁じられ、罰則もあります。実際の内容で書き、明細を付けるなどの方法を伝えましょう。
「上記正に領収いたしました」とはどういう意味?
「上の金額を確かに受け取りました」という意味です。その前の「但し 〇〇 として」で、何の代金として受け取ったかを示します。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
但し書きを入れて領収書を作る関連するガイド
- 領収書の書き方:宛名・日付・金額・但し書きの記入例
- 領収書アプリは必要?電子領収書の出し方・渡し方・残し方
- 請求書兼領収書の書き方:使える場面・見本・収入印紙
- 請求書の原本は必要?PDF との違いと、紙の原本を求められたとき
- 見積書の書き方:記入例と有効期限・見積条件の例
- 見積書の効力と有効期限:出した金額に縛られる?
- 納品書の書き方:項目と記入例
- 納品書兼請求書の書き方:使う場面と記入例
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。