
金額なしの納品書の書き方:使う場面と記入例
更新( 公開)
納品書は「何を・いくつ納めたか」を伝える書類で、決まった書式はありません。届け先が注文した会社と違うとき、工事や店舗の現場に納めるとき、取引先から単価を見せないよう頼まれたときなどは、単価・金額・合計を載せず、品名と数量だけの納品書がよく使われます。ただ、金額のない納品書はそれだけでは請求書にもインボイスにもならないので、代金は請求書で別に伝えます。この記事では、使う場面の早見表、1枚分の記入例と一緒に出す請求書の例、受領のサインと控えの残し方、スマホで作る手順を順に説明します。納品書の一般的な書き方は納品書の書き方へ。
金額を載せない場面の早見表
よくある場面と、そのときの書き方のコツです。どの場面でも、金額を載せるかどうかは、注文を受けたときに取引先と決めておくと迷いません。
| 場面 | 書き方のコツ |
|---|---|
| 注文した会社と届け先が違う(取引先の支店・イベント会場・取引先のお客さんへの直送) | 宛名を注文した会社にするか届け先にするかは、注文した会社の指示に合わせる。届け先の名前と場所は備考に書く |
| 贈り物として相手先に直接届ける | 届け先に値段が伝わらないよう金額なしにし、金額の入った書類(請求書など)は注文した人にだけ渡す |
| 工事・店舗・倉庫などの現場に納める | 受け取る人は品名と数を確かめるだけなので、金額なしで足りる。控えに受領のサインをもらう |
| 取引先から「単価を出さないで」と頼まれた(代理店・商社を通す取引など) | 求めどおり金額なしにし、金額は請求書だけで伝える |
| 毎月、締め日にまとめて請求する | 納品のたびに金額なしの納品書、締め日に金額の入った請求書を出し、請求書に納品書の番号を書く(締め日と支払日) |
| サンプル・交換品など、代金がかからない | 金額なしにし、備考に「無償サンプル」「10月20日納品分の交換品」のように、代金がかからない理由を書く |
反対に、次のような場合は、金額を載せた納品書にするか、金額の入った書類を別に渡します。
- 取引先が、納品書の金額で検品や支払いの確認をしている(取引先の決まりに合わせる)。
- お店に作品を預ける委託販売で、販売価格を書いて残したい(委託販売の納品書の書き方)。
- 納品書1枚でインボイスを兼ねたい(税率ごとの合計と消費税額が要る。下の「請求書・インボイスとの関係」)。
- 納品と同時に代金を請求する(納品書兼請求書の書き方)。
金額なしの納品書に書く項目
金額を載せる納品書から、単価・金額・合計・消費税を除いた形です。その分、相手が数を確かめやすいことと、あとで請求書と結び付けられることを大切にします。
| 項目 | 書くこと |
|---|---|
| 宛名 | 注文した会社・人の名前(届け先あてにするなら、注文した会社の指示に合わせる) |
| 日付と番号 | 納品書の日付と番号。請求書から「どの納品の代金か」を指せるように、番号を付けておく |
| 納品日 | 品物を渡した日(作業なら終えた日) |
| 件名 | 何の納品か。注文書・見積書と同じ件名にする |
| 明細 | 品名・数量・単位。型番・色・サイズは品名に入れる |
| 発行者 | あなたの名前・屋号・連絡先 |
| 備考 | 届け先・受け取った人・請求の予定・ご注文番号など |
軽減税率(8%)の品目に「※」などの印を付けるなら、「※は軽減税率の対象です。」とその意味も書き添えます。インボイスで軽減税率の対象を印で示す方法では、印と、その印が軽減税率の対象を表すことの両方を書きます(国税庁 インボイス Q&A(令和8年5月改訂)問73)。宛名・番号・明細の書き方のくわしい例は納品書の書き方、宛名の敬称は宛名の書き方、番号の付け方は請求書番号の付け方へ。
記入例:イベント会場にノベルティを届けた納品書
デザインの仕事をしている個人の人が、取引先の会社から頼まれたイベント用のノベルティを、イベント会場に直接届けた例です。会場で受け取るのは運営のスタッフなので金額は載せず、代金は月末の請求書で伝えます(名前・番号・登録番号は架空のものです)。
| 項目 | 記入例 |
|---|---|
| 宛名 | 株式会社サンプル商事 御中 |
| 納品書日付 | 2026年10月20日 |
| 番号 | D-202610-0005 |
| 件名 | イベント用ノベルティのお届け |
| 納品日 | 2026年10月20日 |
| 明細1 | オリジナルトートバッグ 100枚 |
| 明細2 | ステッカー(2種) 200枚 |
| 発行者 | 〇〇デザイン 佐藤 花子・登録番号 T1234567890123・電話番号・メールアドレス |
| 備考 | 納品場所:〇〇ホール 搬入口(受取:イベント運営スタッフ様)。代金は、10月末に請求書でお送りします。 |
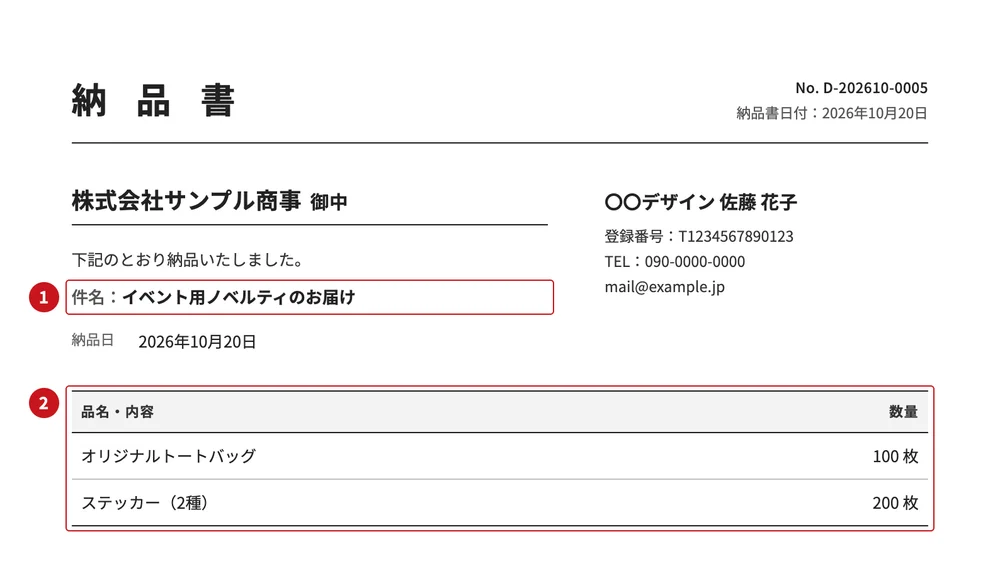
- 件名
- 品名と数量だけ(単価・金額・合計の欄は出ない)
備考には、場面に合わせて次のように書きます。
- 納品場所:〇〇ビル 3階 倉庫(受取:山田様)
- 株式会社サンプル商事様のご注文により、お届けいたします。(届け先あての納品書にするとき)
- 代金は、月末締めの請求書にてご請求いたします。
- 無償のサンプルのため、代金はかかりません。
- 10月20日納品分(No.D-202610-0005)の交換品です。代金はかかりません。
同じ取引の請求書(金額はこちらで伝える)
月末に注文した会社へ出す請求書の例です。金額のない納品書と組み合わせるので、請求書に日付・品名・数量・単価・税率ごとの合計と消費税額まで全部を書き、どの納品の代金かを備考に書きます。
| 項目 | 記入例 |
|---|---|
| 宛名 | 株式会社サンプル商事 御中 |
| 請求日 | 2026年10月31日 |
| 取引日 | 2026年10月20日 |
| 件名 | イベント用ノベルティ |
| 明細1 | オリジナルトートバッグ 100枚 × 800円 = 80,000円 |
| 明細2 | ステッカー(2種) 200枚 × 60円 = 12,000円 |
| 10%対象 | 92,000円(消費税 9,200円) |
| ご請求金額 | 101,200円(税込) |
| お支払期限 | 2026年11月30日 |
| 発行者 | 〇〇デザイン 佐藤 花子・登録番号 T1234567890123 |
| 備考 | 10月20日納品分(納品書 No.D-202610-0005)の代金です。 |
- 検算:100枚 × 800円 = 80,000円、200枚 × 60円 = 12,000円で、合計(税抜)は 92,000円。消費税は 92,000円 × 10% = 9,200円で、ご請求金額は 101,200円です。
- 品名と数を納品書と同じ言葉にしておくと、相手が照らし合わせやすくなります。振込先や支払期限の書き方は請求書の書き方へ。
注文した会社への、納品の連絡の例
届け先が注文した会社と違うときは、納めたことを注文した会社にも知らせておくと、請求のときに話が早く進みます。
件名:【納品のご報告】イベント用ノベルティ No.D-202610-0005
株式会社サンプル商事 御中

いつもお世話になっております。
〇〇デザインの佐藤です。

本日、〇〇ホールの搬入口にて、
イベント用ノベルティを納品いたしました。
・オリジナルトートバッグ 100枚
・ステッカー(2種) 200枚
運営スタッフの方に受領のサインを
いただいています。

会場では金額なしの納品書をお渡ししました。
代金は、10月末に請求書でお送りします。

どうぞよろしくお願いいたします。
請求書・インボイスとの関係
金額のない納品書には、代金・支払期限・振込先がないので、請求書の代わりにはなりません。インボイス(適格請求書)としても、記載事項に、税率ごとに区分して合計した金額と適用税率、税率ごとの消費税額が入っているので、金額のない納品書だけではインボイスになりません(問25)。インボイスに登録している人は、課税事業者の取引先から求められたら、インボイスを渡す義務があります(問23)。
ただ、インボイスは1枚の書類だけで記載事項をそろえる必要はなく、請求書に納品書の番号を書くなど、書類どうしの関係がはっきりしていれば、複数の書類を合わせて記載事項を満たせます。国税庁は、納品のたびに納品書を渡し、月末に請求書をまとめる取引について、次の2つのやり方を示しています(問65)。
| やり方 | 書き方 |
|---|---|
| 1. 請求書に全部を書く | 請求書に、日付・品名(軽減税率の品はその旨も)・税率ごとの合計と税率・消費税額・登録番号・宛名をすべて書く。国税庁は、この場合は納品書の様式を変える必要はないとしている。金額なしの納品書はそのままでよい |
| 2. 請求書と納品書で分ける | 請求書に登録番号・税率ごとの合計と税率・消費税額、納品書に日々の取引の内容(軽減税率の対象である旨を含む)を書く。国税庁の記載例の納品書には、品名ごとの金額も書かれている |
金額のない納品書と組み合わせるなら、1の「請求書に全部を書く」が確かです。上の請求書の記入例はこの形です。月末に何回分かをまとめるときは、取引の年月日を「10月分(10月1日〜10月31日)」のように期間で書けます(課税期間の範囲内。問25)。なお、納品書に税率ごとの合計と消費税額を書き、請求書に登録番号を書くやり方もありますが(問67)、これは納品書に金額を載せることが前提なので、金額なしの納品書では使えません。
記載事項の書き方はインボイスの書き方へ。インボイスに登録していない人も請求書は出せますが、取引先が経過措置で消費税を差し引くには、区分記載請求書の記載事項を満たした書類が求められるので(問26-2)、金額はやはり請求書で伝えます(インボイスに登録していない人の請求書)。
受領のサインをもらう使い方
現場や届け先で品物を渡すときは、金額なしの納品書を2部用意し、1部に受け取った人のサインをもらって控えにする形がよく使われます。品名と数だけなので、現場の人に見せても値段は伝わりません。
- 前日まで金額なしの納品書を2部用意する(控えにする1部の下に、受領の欄を付ける)
- 納品受け取る人と一緒に、品名と数を納品書と照らし合わせる
- 受領控えに、受け取った日と受け取った人の名前(サインか印)を書いてもらう
- 持ち帰り1部を渡し、サインのある控えを持ち帰る
- 請求請求書に納品書の番号を書いて、注文した会社に送る
PDF で納めたときは、相手からの「受け取りました」のメールを受領の記録として残します。受領書の作り方の全体は納品書の書き方へ。
受領の欄の例(控えの下に入れる)
上記の品物を受領しました。

受領日    年  月  日
会社名
受領者          印
- 品物を受け取ったことだけを示すサインや受領書に、収入印紙はいりません。印紙税の受取書は金銭や有価証券の受取書に限られ、物品の受取書などは課税文書にならないとされています(国税庁 質疑応答事例)。
- 気をつけたいのは、紙の納品書に「代済」「相済」「了」などと書いて、代金を受け取ったことを示す場合です。国税庁は、こうした納品書を金銭の受取書(領収書と同じ第17号文書)としています(No.7105)。売上代金の受取書には「受取金額の記載のないもの」として200円の区分があり、金額を書いていないから印紙がいらない、とは限りません(No.7141。営業に関しない受け取りは非課税)。代金の受け取りは、納品書に書き込まず、領収書を別に出して示します(領収書の収入印紙)。PDF などの電子データは印紙税の文書に含まれません(国税庁 質疑応答事例)。
- 受け取った日は、フリーランス法の支払期日を数える基準にもなります。従業員を使わずに働くフリーランスが、従業員を使う事業者などから業務委託を受けた仕事なら、報酬の支払期日は、相手が検査をするかどうかを問わず、給付を受け取った日から60日以内で決めることになっています(フリーランス法 第4条1項)。受領のサインの日付は、その日を確かめる手がかりになります(フリーランス法の決まり)。
控えの残し方と保存期間
金額なしの納品書の控えだけを残しても、いくらの取引だったかは分かりません。次の3つを、同じ取引として一緒に残します。
- 金額なしの納品書の控え(受領のサインがあれば、その控え)
- 金額の入った請求書の控え(納品書の番号を書いたもの)
- 受け取りのメールや、入金の記録
所得税では、出した納品書や請求書の控えは5年保存でよい書類とされています(青色申告:国税庁 No.2070、白色申告:No.2080)。インボイスとして出した請求書の写しは7年保存です(問79)。上の「2. 請求書と納品書で分ける」やり方で納品書にも記載事項を書いたなら、納品書の控えも請求書と一緒に7年残しておくと確かです。PDF をメールなどで送った納品書・請求書は、所得税では印刷した紙ではなく、PDF のまま保存します(国税庁 電子帳簿保存法一問一答 問1・問29、保存期間と PDF の保存のしかた)。
pencho で金額なしの納品書を作る手順
pencho では、スマホのブラウザ(アプリは不要)で、次の順に作れます。作成とプレビューは登録なしで使え、PDF を発行するときだけ、Google アカウントかメールに届くコードでログインします。
- 納品書の作成画面(/delivery)を開きます。
- 「宛先」に宛名を入れ、敬称(御中・様・なし)を選びます。
- 「内容と金額」に、件名と明細の品名・数量・単位を入れます。単位は10字まで、数量は小数も入れられます。明細は「+ 明細を追加」で増やせます。
- 単価の欄に、実際の単価か0を入れます。空欄のままだとプレビューも出ず、画面の下に「あと1つ:明細1の単価」のように出て発行できません。単価は PDF には出ません。
- 明細の下にある「金額を表示する」のチェックを外します。値引きの行を足す欄も消えます。
- 「日付」で、納品書日付と納品日を確かめます。初めはどちらも今日で、納品書日付を変えると、同じ日だった納品日も一緒に変わります。
- 「発行者(あなた)」に発行者名と、必要なら登録番号・住所・電話・メールを入れます。
- 「そのほかの設定(備考・番号・発注番号・端数・源泉徴収)」を開き、備考に届け先や受領の欄を、取引先の注文番号があれば「発注番号・注文番号」に入れます(PDF に「ご注文番号」と載ります)。
- 「プレビュー」の「表示」を押して、単価・金額・合計の列がないことを確かめます。「確認へ進む」を押し、内容を確かめてから発行します。
- 「保存と共有」の画面で、「PDFを保存・送る」(端末によっては「PDFを保存」)・「QR で渡す」・「PDFを開く・印刷する(別のタブ)」から渡し方を選びます。スマホでの保存と送り方はアプリなしで請求書・領収書を作る方法へ。
作るときに気をつけること:
- 入力画面の下の「合計(税込)」や確認画面の金額は、あなたが確かめるための表示で、PDF には出ません。送付用の文面にも金額の行は入らず、QR で渡したときの受け取りのページにも金額は出ません。
- 8%(軽減税率)の明細には、金額を表示しない納品書でも品名の後ろに「※」が付き、明細の下に「※は軽減税率(8%)対象です。」の注記が載ります。
- 見積書から納品書を作ったとき(PRO の変換)は、「金額を表示する」にチェックが入った状態で始まるので、外してから発行します。発行した納品書を複製したとき(PRO)は、元の設定を引き継ぎます。
- 金額を出したまま発行してしまったら、発行履歴の書類の画面の「訂正する」で、金額の表示だけを変えた同じ番号の訂正版を出せます(PDF に訂正版と載ります。訂正は無料発行の件数に数えません)。先に渡した PDF は、相手に破棄してもらうよう頼みます。
- 受領書の書式はありません。受領の欄は備考に書き、「PDFを開く・印刷する」から2部印刷して使います。納めたときに代金も請求するなら、金額を載せた納品書兼請求書にします(請求書の入力画面の「書類の題名」で選べます。納品書兼請求書の書き方)。
実際の単価を入れておけば、PRO(月480円・年4,800円)では、発行履歴の書類の画面の「請求書を作る」から、宛名・件名・明細(単価も)・備考を引き継いだ請求書を作れます(日付は今日になり、番号は新しく付きます)。備考も引き継ぐので、受領の欄などは消し、納品書の番号に書き換えます。単価を0にしていたなら、請求書で入れ直します。何枚かの納品書を1枚の請求書にまとめる機能はないので、月末にまとめて請求するときは、請求書に明細を入れ直し、備考に納品書の番号を並べます。PDF の発行は4書類の合計で月3件まで無料、PRO なら上限がありません。PDF は無料なら発行から30日、PRO なら12か月再ダウンロードでき、その後は取り直せないので、控えは端末にも保存してください。無料プランの PDF には、右下に小さく「pencho で作成」と QR コードが入ります。送信や郵送の代行はしないので、PDF をメールや LINE で送るか、印刷して渡します。
この記事は国税庁・e-Gov などの公開情報にもとづく一般的な説明です。個別の取引の判断は、税務署・税理士・弁護士にご確認ください。
よくある質問
納品書に金額は書かないといけない?
納品書には決まった書式がなく、金額を載せるかどうかは取引先との決め方しだいです。品名と数量だけの納品書もよく使われます。取引先が納品書の金額で確認している場合は、その決まりに合わせます。
金額なしの納品書を請求書やインボイスの代わりにできる?
できません。金額のない納品書には、代金・支払期限・振込先も、インボイスの記載事項である税率ごとの合計と消費税額もありません。代金は、金額を書いた請求書で別に伝えます。
金額なしの納品書と一緒に出す請求書は、どう書けばいい?
請求書に、取引の日付・品名と数量・単価・税率ごとの合計と消費税額・登録番号・宛名をすべて書き、納品書の番号も書いておきます。国税庁は、請求書に全部を書くなら納品書の様式を変える必要はないとしています。
金額なしの納品書に受領のサインをもらうとき、収入印紙はいる?
品物を受け取ったことを示すだけのサインや受領書には、印紙はいりません。ただ、紙の納品書に「代済」などと書いて代金の受け取りを示すと金銭の受取書になり、金額を書いていなくても印紙がかかる場合があります。
金額なしの納品書の控えはどう残す?
金額なしの納品書の控え、金額の入った請求書の控え、受領のサインやメールを同じ取引として一緒に残します。所得税では納品書の控えは5年、インボイスとして出した請求書の写しは7年保存します。
pencho で金額なしの納品書を作るには?
納品書の作成画面で品名・数量と単価(0円でも可)を入れ、明細の下の「金額を表示する」のチェックを外します。PDF にも送付用の文面にも、単価・金額・合計は出ません。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
納品書をスマホで作る関連するガイド
- 屋号なしの請求書の書き方と記入例(屋号があるときの並べ方も)
- 請求書の振込先の書き方:記入例と名義カナ・ゆうちょ銀行の店名
- 請求書・見積書の値引きの書き方:3つの記入例と消費税の計算
- 請求書に自宅の住所を載せたくないとき:書き方と記入例
- 領収書の再発行を頼まれたら:書き方・記入例と例文
- 領収書を書き間違えたとき:渡す前・渡した後の直し方
- 請求書・領収書の印鑑はどこに押す?位置と角印・丸印の違い
- 請求書の電子印鑑の作り方:3つの方法と注意
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。