
納品書の書き方:項目と記入例
更新( 公開)
納品書は、「この品物(作業)を、この数だけ納めました」と相手に伝える書類です。品物と一緒に渡したり、納品のあとに PDF で送ったりし、受け取った側は注文どおりに届いたかを納品書で確かめます。書くのは、宛名・納品日と番号・件名・明細・合計と消費税・発行者・備考の7つです。この記事では、1枚分の記入例と項目ごとの書き方のあと、請求書・受領書・検収書との違い、金額なし・分納・返品、インボイス・収入印紙・送り方・保存まで順に説明します。
納品書に書く7つの項目
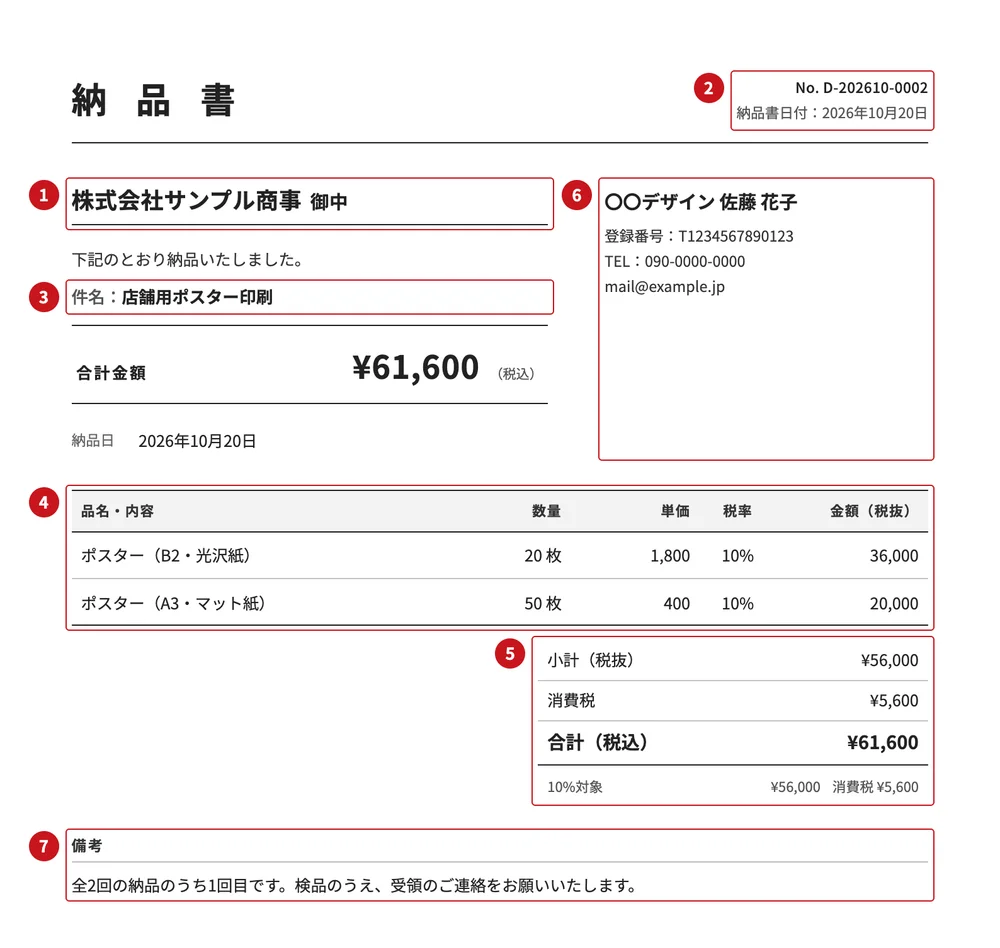
| 項目 | 書くこと(例) |
|---|---|
| 1. 宛名 | 納品先の正式な名前(株式会社サンプル商事 御中) |
| 2. 納品日と番号 | 納めた日と書類の番号(2026年10月20日/D-202610-0002) |
| 3. 件名 | 何の納品か(店舗用ポスター印刷) |
| 4. 明細 | 品名・数量・単位(金額を載せるなら単価・金額も) |
| 5. 合計と消費税 | 小計・消費税・合計(税込)。金額を載せない納品書なら省く |
| 6. 発行者 | 納めた人の名前・屋号・連絡先(インボイスなら登録番号) |
| 7. 備考 | 分納の予定、検品・受領のお願いなど |
納品書には決まった書式はなく、金額を載せるかどうかも取引先との決め方しだいです。インボイスとして使うなら、決まった項目をそろえます(下の「インボイスと納品書」)。
記入例:ポスターを納めた納品書(1枚分)
デザインと印刷の手配をしている個人の人が、取引先の会社にお店用のポスターを納めた例です。注文は B2 40枚・A3 100枚で、2回に分けて納める1回目です。上の図と同じ内容で、番号は図の赤い番号と同じです(名前・番号・登録番号は架空のものです)。
| 項目 | 記入例 |
|---|---|
| 1. 宛名 | 株式会社サンプル商事 御中 |
| 2. 日付 | 2026年10月20日(納品書の日付) |
| 2. 納品日 | 2026年10月20日 |
| 2. 番号 | D-202610-0002 |
| 3. 件名 | 店舗用ポスター印刷 |
| 4. 明細1 | ポスター(B2・光沢紙) 20枚 × 1,800円 = 36,000円 |
| 4. 明細2 | ポスター(A3・マット紙) 50枚 × 400円 = 20,000円 |
| 5. 小計 | 56,000円(税抜。すべて10%対象) |
| 5. 消費税 | 5,600円(10%) |
| 5. 合計 | 61,600円(税込) |
| 6. 発行者 | 〇〇デザイン 佐藤 花子・登録番号 T1234567890123・電話番号・メールアドレス |
| 7. 備考 | 全2回の納品のうち1回目です。検品のうえ、受領のご連絡をお願いいたします。 |
- 検算:20枚 × 1,800円 = 36,000円、50枚 × 400円 = 20,000円で、小計は 56,000円。消費税は 56,000円 × 10% = 5,600円で、合計は 61,600円です。
- 登録番号は、インボイスに登録している場合だけ書きます。
1. 宛名:納品先の正式な名前
品物を納める相手の名前を書きます。会社や部署なら「御中」、人なら「様」を付け、会社名は「㈱」と略さず正式に書きます。届け先(店舗・現場)と納品書を確かめる部署が違うこともあるので、どこに宛てるかは最初に聞いておきます。
- 株式会社サンプル商事 御中(会社あて)
- 株式会社サンプル商事 〇〇店 御中(店舗・支店あて)
- 山田 太郎 様(個人のお客さんあて)
担当者の名前の入れ方は「御中」の書き方と「様」の使い分けへ。
2. 納品日と番号:いつ納めたかと、探すための番号
納品日には、品物を相手に渡した日(作業なら終えた日)を書きます。納品書を作った日と違うなら、2つを分けて書くと確かです。図では、右上に番号と納品書の日付、合計金額の下に納品日が載っています。
- 2026年10月20日(持って行って渡した日)
- 2026年10月20日 発送(宅配便で送った。発送日と到着日のどちらを書くかは取引先と合わせる)
- 2026年10月20日(データで納めたなら、送った日)
番号は法律で必須ではありませんが、請求書に「納品書 No.D-202610-0002 の分」と書けば、どの納品の代金かを結び付けられます。同じ番号を2回使わないようにします(番号の付け方)。
3. 件名:何の納品か
注文書や見積書の件名と同じにしておくと、相手が照らし合わせやすくなります。
- 店舗用ポスター印刷(品物)
- 〇〇様邸 キッチン照明の取り付け(作業)
- Web サイト用バナー画像 10月分(データ)
4. 明細:注文と同じ言葉で、数と単位をはっきり
品名・数量・単位を1行に1つずつ書きます。相手は注文書や見積書と見比べて確かめるので、品名や単位(個・枚・式・時間)は注文のときと同じ言葉にし、型番・色・サイズがあれば品名に入れます。「一式」でまとめると数を確かめにくいので、分けられるものは分けます。
- ポスター(B2・光沢紙) 20枚
- 名入れボールペン(黒・PB-100) 300本
- ロゴデータ(AI・PNG 各1点) 1式
軽減税率(8%)の品目があるなら、「※」などの印を付けて分かるようにします。インボイスでは、軽減税率の対象である旨も記載事項です(国税庁 インボイス Q&A(令和8年5月改訂)問25、軽減税率の分かれ目)。
5. 合計と消費税:載せるなら税率ごとに
金額を載せる納品書では、小計(税抜)・消費税・合計(税込)を書き、10%と8%が混ざるなら税率ごとに分けます。消費税に1円未満の端数が出たら、1枚につき税率ごとに1回だけ処理し、品物ごとに計算して足し合わせることはしません(問57、消費税の計算方法)。単価は、見積書や注文書と同じにします。
金額は請求書だけで伝える取引なら、単価・金額・合計の欄ごと省いてかまいません(下の「金額を書かない納品書」)。
6. 発行者:名前・連絡先と登録番号
納めたあなたの名前(屋号があれば屋号も)と、電話番号やメールアドレスを書きます。インボイスとして使うなら登録番号(T+13桁)も書きます。インボイスの記載事項は発行者の名前と登録番号で、住所は入っていません(問25、自宅の住所を載せたくないとき)。
- 〇〇デザイン 佐藤 花子(屋号+名前)
- 登録番号 T1234567890123(インボイスに登録している場合)
- TEL 090-0000-0000/mail@example.jp
印鑑は必須ではありません。インボイスの記載事項にも押印は入っておらず(問25)、政府も、契約について書面への押印は特段の定めがある場合を除き必要な要件ではないとしています(押印についての Q&A 問1)。取引先から求められたら押しましょう(印鑑を押す位置)。
7. 備考:分納・検品・受領のお願い
残りの予定、確かめてほしいこと、注文との結び付きなどを書きます。
- 全2回の納品のうち1回目です。残りは10月27日に納品予定です。
- 検品のうえ、受領のご連絡をお願いいたします。
- ご注文番号:PO-20261005(10月5日のご注文分)
- 納品場所:〇〇店 バックヤード(受取:山田様)
納品書・受領書・検収書・請求書の違い
納品の前後には、名前の似た書類がいくつかあります。誰がいつ出して、何を示すかで分けると次のとおりです。
| 書類 | いつ・誰が | 何を示す |
|---|---|---|
| 納品書 | 納めるとき、納めた側が出す | 何を・いくつ納めたか |
| 受領書 | 受け取ったとき、受け取った側がサインして返す | 品物を受け取ったこと |
| 検収書 | 検査を終えたとき、受け取った側が出す | 注文どおりか確かめて合格したこと |
| 請求書 | 納品の後や締め日に、納めた側が出す | いくらを、いつまでに払ってほしいか |
| 領収書 | 代金を受け取ったとき、受け取った側(納めた側)が出す | お金を受け取ったこと |
受領書と領収書は名前が似ていますが、受領書は品物、領収書はお金を受け取った証拠です(領収書の書き方)。検収書を出すかどうかは取引先によって分かれます。
- 見積・注文品名・数・単価・納期を決める(見積書の書き方)
- 納品品物と一緒に納品書を渡す・送る
- 受領相手が受け取り、受領書にサインして返す(または受け取りの連絡)
- 検収相手が検査して、注文どおりか確かめる
- 請求納品ごと、または締め日に請求書を出す(請求書の書き方)
- 入金・保存入金を確かめ、控えを保存する
毎月の取引では、納品のたびに納品書を出し、締め日に請求書をまとめる形がよく使われます(締め日と支払日)。
受領書の作り方(相手がサインして返す控え)
受領書は、納品書と同じ品名と数に、「下記の品物を受領いたしました」という一文と、受け取った日・受け取った人の欄を付けた書類です。一般に、納める側が用意して品物と一緒に渡し、サインや押印をしてもらって返してもらいます。市販の伝票では、「納品書(控)」「納品書」「受領書」の複写がよく使われます。
受領書の例(納品書と同じ番号にする)
受 領 書  No.D-202610-0002
〇〇デザイン 佐藤 花子 様

下記の品物を受領いたしました。
件名 店舗用ポスター印刷
ポスター(B2・光沢紙) 20枚
ポスター(A3・マット紙) 50枚

受領日    年  月  日
会社名 株式会社サンプル商事
受領者          印
- 宛名は納めた側(あなた)にし、番号を納品書と同じにします。金額は書かなくてもかまいません。
- PDF で納めたときなどは、相手からの「受け取りました」というメールを受領の記録として残す形もあります。続けて取引している相手とのメールの記録の保存も、納品書や検収書などが本人によって作られたことを示す大事な事情になりうるとされています(押印についての Q&A 問6)。
- 品物を受け取ったことだけを示す受領書に、収入印紙はいりません。印紙税の受取書は金銭や有価証券の受取書に限られ、物品の受取書などは課税文書にならないとされています(国税庁 質疑応答事例)。
金額を書かない納品書
品名と数量だけを伝え、金額は請求書で伝える納品書もよく使われます。現場の担当者に価格を見せる必要がないとき、取引先を通して納めるとき、サンプルや交換品で代金がないときなどです。金額を載せない納品書は、税率ごとの合計や消費税額がないので、それだけではインボイスになりません(問25)。書く項目と図は金額なしの納品書の書き方へ。
分けて納めるとき(分納・一部納品)
注文の品を何回かに分けて納めるときは、回ごとに、その回に納めた数で納品書を作り、番号も回ごとに付けます。備考に「全2回のうち1回目」と残りの予定を書くと、相手が数を数えやすくなります。記入例の注文なら、次のようになります。
| 回 | 納めた数と金額 |
|---|---|
| 注文 | B2 40枚・A3 100枚(2回に分けて納品) |
| 1回目 | 10月20日:B2 20枚・A3 50枚、61,600円(D-202610-0002) |
| 2回目 | 10月27日:B2 20枚・A3 50枚、61,600円(D-202610-0003) |
| 請求 | 10月31日:小計 112,000円・消費税 11,200円・合計 123,200円 |
月末にまとめて請求するなら、請求書に2枚の納品書の番号と金額を並べると、どの納品の代金かがはっきりします。請求書の消費税は、請求書1枚につき税率ごとに1回計算します(112,000円 × 10% = 11,200円)。品物が足りずに一部だけ納めたときは、備考に「A3 は欠品のため、11月5日に納品予定です」のように残りの数と予定を書き、注文の全部を納めたように読める書き方は避けます。
返品・数の違いがあったとき
不良や数の違いで返品を受けたら、まず数と理由を相手と確かめます。請求の前なら、返品の分を除いた数で請求書を作るのが分かりやすい形です。代わりの品を送るなら、新しい番号の納品書に「10月20日納品分の交換品」と書きます。納品書の数や品名そのものを書き間違えていたなら、正しい納品書を出し直し、前のものは使わないよう伝えます(請求書を間違えたときの直し方も参考に)。
請求した後で返品の分の代金を返したり減らしたりするとき、インボイスに登録している人は、課税事業者の取引先に返還インボイス(適格返還請求書)を渡します。返したり減らしたりした額が税込み1万円未満なら不要です(問27)。B2 のポスター2枚(税抜 3,600円、税込 3,960円)の返品なら1万円未満です(返還インボイスとは)。
なお、従業員を使う事業者などから1か月以上の仕事として受けたなら、フリーランス側に責任がないのに、受け取った後で品物を引き取らせる(返品する)ことは禁止されています(フリーランス法 第5条1項3号)。
納品書兼請求書にするとき
納品と同時に代金を請求するなら、納品書と請求書を1枚にまとめた「納品書兼請求書」にもできます。その場合は、支払期限と振込先も書きます。毎月まとめて請求する取引では、納品書と月末の請求書を分けるほうが相手の経理に合うことが多いです(納品書兼請求書の書き方)。
委託販売で作品を預けるとき
お店に作品を置いてもらう委託販売では、品名・数量・販売価格を書いた納品書を2部作り、1部を控えにして、お店の受け取りのサインをもらう形がよく使われます。どの金額を書くか、売上はいつになるかは委託販売の納品書の書き方へ。
インボイスと納品書
インボイス(適格請求書)は、書類の名前を問いません。6つの記載事項がそろっていれば、請求書・納品書・領収書・レシートなど、どれでもインボイスになります(問25)。上の記入例は、発行者の名前と登録番号・取引の年月日(納品日)・取引の内容・税率ごとの合計と税率(10%対象 56,000円)・税率ごとの消費税額(5,600円)・相手の名前の6つがそろった形です。8%の品目があれば、その旨も書きます。
納品書と請求書を合わせて満たすこともできる
1枚の書類だけで全部を満たす必要はなく、請求書に納品書の番号を書くなど、関連がはっきりした複数の書類を合わせて記載事項を満たせます(問65)。国税庁の例では、日々の納品書に品名と軽減税率の印を、月末の請求書に納品書の番号と金額・登録番号・税率ごとの合計と消費税額を書いています。請求書に全部を書けば、納品書の様式を変える必要はないともされています(同)。
インボイスとして出した納品書の写し(PDF ならそのデータ)は、7年保存します(問79)。記載事項のくわしい書き方はインボイスの書き方、登録していない人はインボイスに登録していない人の請求書へ。
納品書に収入印紙は必要?
印紙税がかかるのは、印紙税法の別表第一に挙げられた20種類の文書(課税文書)に当たるものだけです(国税庁 No.7100)。品物を納めたことを伝える納品書は、一般にこれに当たらず、収入印紙はいりません。
気をつけたいのは、紙の納品書に「代済」「相済」「了」などと書いて、代金を受け取ったことを示す場合です。国税庁は、受取事実を証明するために請求書や納品書などにこうした文字を書いたものは、金銭の受取書(領収書と同じ第17号文書)に当たるとしています(No.7105・印紙税法基本通達 第17号文書の1)。売上代金の受取書は、一般に5万円以上で収入印紙が必要です。代金の受け取りは、納品書に書き込むより、領収書を別に出して示すほうが分かりやすいでしょう(金額ごとの税額や、印紙がいらない場合は領収書の収入印紙はいくら?へ)。なお、電子データは印紙税の文書に含まれないので、PDF で渡すなら印紙はいらないとされています(国税庁 質疑応答事例)。
送り方:手渡し・荷物に同封・郵送・PDF
納品書は、郵便法でいう「信書」(特定の相手に意思や事実を伝える文書)に当たります。総務省のガイドラインでも、「請求書の類」の例に納品書が挙がっています(総務省 信書のガイドライン)。
- 手渡し:品物と一緒に渡し、受領書があればその場でサインをもらいます。
- 荷物に入れて送る:宅配便などの荷物では信書は送れませんが、荷物に添える無封の添え状・送り状は例外です(郵便法 第4条3項)。日本郵便も、ゆうパック・ゆうメール・ゆうパケット・クリックポストに無封の送り状などは同封できるとしています(日本郵便「信書の送付について」)。「無封」には、封をしない状態のほか、透明の袋に入れる、「開閉自由」などと書いておく状態も含まれ、添えられるのはその荷物と密接に関係するものです(総務省 Q&A 集 Q6・Q7)。
- 納品書だけを郵送する:封書など、信書を送れる郵便で送ります(請求書を郵送するとき)。
- PDF をメールで送る:電子データの送付は信書の送達に当たりません(総務省)。件名と本文で、何の納品書かが分かるようにします(請求書を送るメールの例文も参考になります)。
件名:【納品書】店舗用ポスター印刷 No.D-202610-0002(〇〇デザイン)
株式会社サンプル商事 御中

いつもお世話になっております。〇〇デザインの佐藤です。
本日、店舗用ポスターを納品いたしましたので、
納品書(No.D-202610-0002)をお送りします。

全2回の納品のうち1回目です。
残りは10月27日にお届けする予定です。
お手数ですが、検品のうえ、受領のご連絡を
いただけますと幸いです。

どうぞよろしくお願いいたします。
納品書の保存期間
出した納品書の控えも保存します。所得税では、青色申告の人は帳簿書類を原則7年保存しますが、納品書は5年でよい書類の例に挙がっています(国税庁 No.2070)。白色申告の人も、書類は5年です(No.2080)。インボイスとして出した納品書なら、写しは7年です(問79)。PDF で送った納品書は、印刷した紙だけでなく PDF のまま保存します(国税庁 電子帳簿保存法一問一答 問1・問29)。返ってきた受領書や受け取りのメールも、一緒に残しておくと確かめやすくなります(保存期間と PDF の保存のしかた)。
フリーランス法:支払期日は「受け取った日」から60日以内
従業員を使う事業者などからフリーランスとして受けた仕事では、報酬の支払期日は、相手が検査をするかどうかを問わず、給付を受け取った日から数えて60日以内の、できる限り短い期間で決めることになっています(フリーランス法 第4条1項)。「受け取った日」は、品物なら相手が受け取って手元に置いた日、データなら相手のパソコンなどに記録された日、作業なら提供を終えた日で、検収が終わった日ではありません(公正取引委員会・厚生労働省「考え方」第2の1⑴)。10月20日に受け取ってもらったなら、その日を1日目として数え、60日目は12月18日です。
データの成果物は、前もって合意すれば「一定の水準を満たすと確かめた日」を受け取った日にできますが、決めた納期に相手の手元にあれば、確認の途中でも納期から数えます(同)。納品書の納品日と、受領書や「受け取りました」のメールは、この日を確かめる手がかりになります(フリーランス法の7つの決まり)。
よくある間違い
| 間違い | 直し方 |
|---|---|
| 品名や単位が注文書と違う(「チラシ」と「フライヤー」など) | 注文書・見積書と同じ言葉で書く |
| 一部しか納めていないのに、注文の全部の数を書いた | その回に納めた数を書き、備考に残りの数と予定を書く |
| 納品日を書いていない・作った日しか書いていない | 品物を渡した日(作業を終えた日)を書く |
| 紙の納品書に「代済」と書いて渡した(5万円以上) | 受取書になり、一般に印紙が必要。代金の受け取りは領収書で示す |
| 金額なしの納品書をインボイスのつもりで渡した | 請求書などで、税率ごとの合計と消費税額をそろえる |
| 荷物の中に、封をした納品書を入れた | 封をせずに添えるか、納品書だけ郵便で送る |
| 納品書と請求書で、数や金額が合わない | 請求書に納品書の番号を書き、送る前に照らし合わせる |
pencho でできること
pencho では、スマホのブラウザで納品書を作って PDF にできます(アプリは不要)。入力欄は、宛名と敬称、件名、明細(品名・数量・単位・単価・税率)、納品書の日付と納品日(別々の欄)、発行者と登録番号、備考などで、番号は空欄なら「D-202610-0001」の形で自動で付きます。「金額を表示する」のチェックを外すと、単価・金額・合計を出さない品名と数量だけの納品書になり、送るときの文面にも金額が入りません。受領書・検収書の書式はありません。納品と同時に代金を請求するなら、請求書の入力画面の「書類の題名」で「納品書兼請求書」を選ぶと、1枚で作れます(取引日の欄が「納品日」として載ります)。PRO(月480円・年4,800円)では、発行した見積書から納品書、納品書から請求書を、宛名・件名・明細・備考を引き継いで作れます(日付は今日になり、番号は新しく付きます)。誤りがあれば、発行履歴の「訂正する」から同じ番号の訂正版を出せ、訂正は無料発行の件数に数えません。送信の代行はしないので、PDF をメールなどに添付して送ります。作成とプレビューは登録不要、PDF の発行は4書類の合計で月3件まで無料、PRO なら上限がありません。
この記事は国税庁・総務省・公正取引委員会などの公開情報にもとづく一般的な説明です。個別の契約・取引の判断は、税務署・税理士・弁護士にご確認ください。
よくある質問
納品書に書く項目は?
宛名・納品日と番号・件名・明細(品名・数量・単位)・合計と消費税・発行者・備考の7つです。金額を載せない納品書なら、合計と消費税は省けます。インボイスとして使うなら、登録番号と、税率ごとの合計と消費税額も書きます。
納品書・受領書・検収書・請求書の違いは?
納品書は納めた側が「何をいくつ納めたか」を伝える書類、受領書は受け取った側が品物を受け取ったことを示して返す書類、検収書は受け取った側が検査して注文どおりと確かめたことを示す書類、請求書は納めた側が代金の支払いをお願いする書類です。
納品書に収入印紙は必要?
一般にいりません。ただ、紙の納品書に「代済」「相済」「了」などと書いて代金を受け取ったことを示すと、領収書と同じ金銭の受取書に当たり、売上代金で5万円以上なら一般に収入印紙が必要です。PDF で渡すなら印紙はいらないとされています。
納品書はインボイスになる?
なります。インボイスは書類の名前を問わないので、登録番号・取引の年月日・内容・税率ごとの合計と消費税額・宛名がそろえば、納品書もインボイスです。請求書に納品書の番号を書くなどして、2つの書類を合わせて記載事項を満たすこともできます。
納品書を荷物に入れて宅配便で送ってもいい?
封をしなければ同封できます。納品書は信書に当たりますが、荷物に添える無封の送り状・添え状は例外とされています。封をしない、透明の袋に入れる、「開閉自由」などと書く、のどれかにしておきます。
納品書の保存期間は?
個人事業主の所得税では、出した納品書の控えは5年の保存でよい書類とされています(青色申告・白色申告とも)。インボイスとして出した納品書の写しは7年保存します。PDF で送ったなら、PDF のまま保存します。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
納品書をスマホで作る関連するガイド
- 請求書の原本は必要?PDF との違いと、紙の原本を求められたとき
- 領収書の但し書きの書き方と例文(業種別50例)
- 見積書の書き方:記入例と有効期限・見積条件の例
- 見積書の効力と有効期限:出した金額に縛られる?
- 納品書兼請求書の書き方:使う場面と記入例
- 「御中」の書き方(横書き)と「様」「上様」の使い分け
- 請求書の件名の書き方と例:業種別の例文と明細との書き分け
- 請求書の備考欄の書き方と例文30:書かないほうがよいことも
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。