
領収書の書き方:宛名・日付・金額・但し書きの記入例
更新( 公開)
領収書は、代金を受け取ったことを証明する書類で、受け取った人が作って、払った人に渡します。書くのは、宛名・日付(受け取った日)・金額・但し書き(何の代金か)・発行者の5つです。この記事では、現金で受け取ったときの記入例を1枚分示したうえで、項目ごとの書き方、手書き・PDF・レシートの違い、よくある間違いと書き直しまで、順に説明します。
領収書に書く5つの項目
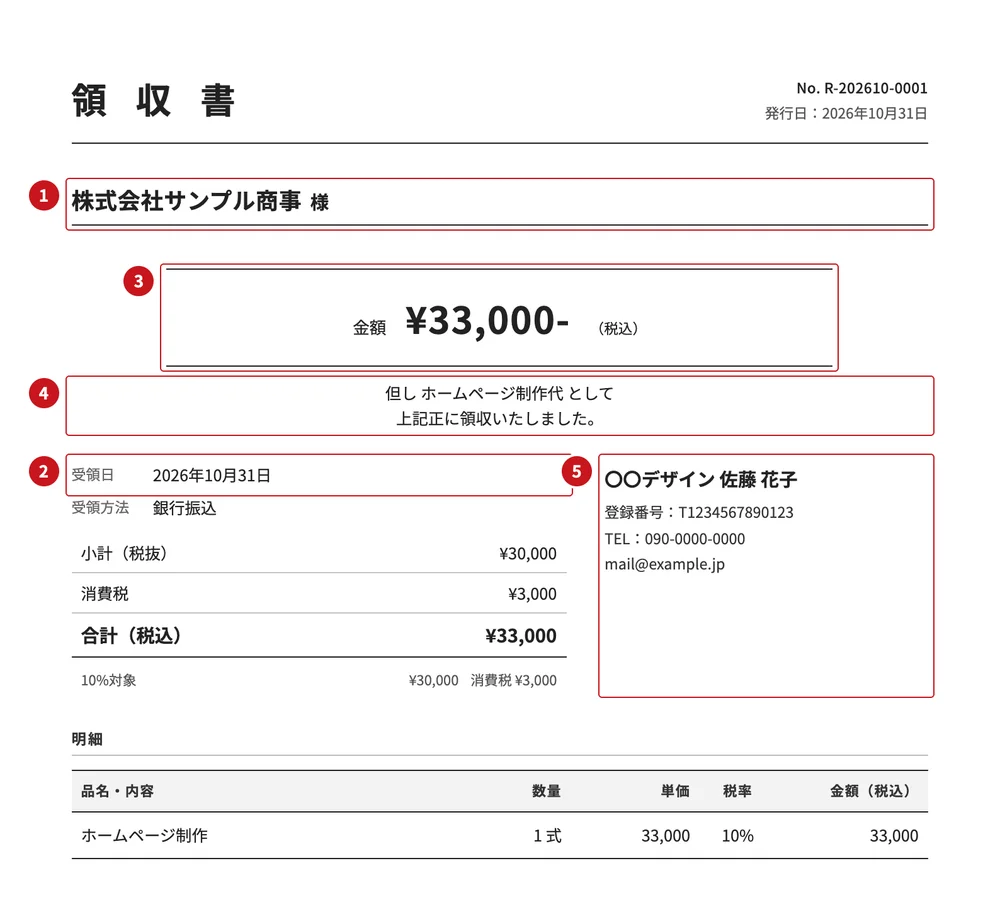
| 項目 | 書くこと(例) |
|---|---|
| 1. 宛名 | 払った人の正式な名前(株式会社〇〇商事 御中/山田 太郎 様) |
| 2. 日付 | 代金を受け取った日(2026年10月20日) |
| 3. 金額 | 受け取った金額(¥34,100-) |
| 4. 但し書き | 何の代金か(パソコン設定作業代として) |
| 5. 発行者 | 受け取った人の名前・屋号と連絡先 |
図は、ホームページ制作の代金を銀行振込で受け取ったときの見本です。この5つに加えて、受け取った方法(現金・振込・カード)と番号を書いておくと、あとで問い合わせがあったときに確かめやすくなります。インボイスとして渡すなら、登録番号と、税率ごとの合計・消費税額も書きます(下の「あわせて書くこと」)。
記入例:現金で受け取った領収書(1枚分)
個人でパソコンの出張サポートをしている人が、会社の事務所でパソコン3台の設定をして、作業のあとその場で現金で受け取ったときの例です(名前・住所・番号・登録番号は架空のものです)。
| 項目 | 記入例 |
|---|---|
| 宛名 | 株式会社〇〇商事 御中 |
| 日付 | 2026年10月20日(受け取った日) |
| 金額 | ¥34,100-(税込) |
| 但し書き | パソコン設定作業代(3台)・出張費として |
| 発行者 | 〇〇パソコンサポート 鈴木 一郎(住所・電話番号) |
| 受け取った方法 | 現金 |
| 番号 | No.0012 |
| 税率ごとの合計 | 10%対象 34,100円(うち消費税 3,100円) |
| 登録番号 | T1234567890123(インボイスに登録している場合だけ) |
| 品名(数量 × 単価) | 金額 |
|---|---|
| パソコン設定作業(3台 × 8,800円) | 26,400円 |
| LAN ケーブル(2本 × 1,650円) | 3,300円 |
| 出張費(1回 × 4,400円) | 4,400円 |
| 合計(税込) | 34,100円 |
検算:26,400円+3,300円+4,400円=34,100円。税抜きは 24,000円+3,000円+4,000円=31,000円で、消費税 3,100円(31,000円×10%)を足すと 34,100円です。5万円未満なので、紙で渡しても収入印紙はいりません(国税庁 No.7105)。
手書きの用紙に書くと(上から順に)
領 収 書     No.0012
株式会社〇〇商事 御中
      2026年10月20日
金額 ¥34,100-(税込)
但し パソコン設定作業代(3台)
   ・出張費として
上記正に領収いたしました。
 10%対象 34,100円
 (うち消費税 3,100円)
 現金にて受領
〇〇パソコンサポート 鈴木 一郎
東京都〇〇区〇〇1-2-3
TEL 090-0000-0000
登録番号 T1234567890123
市販の領収書の用紙は、一般に、1行目に宛名、その下に金額・但し書き・「上記正に領収いたしました」が並び、右下に発行者を書く形です。国税庁の手書きの領収書の例も、金額・宛名・但し書き・日付・発行者と登録番号を1枚に書く形です(国税庁 インボイス Q&A(令和8年5月改訂)問58-2)。出張先での見積もりや請求の流れはお客さんの家で作業する仕事の見積書・請求・領収書へ。
1. 宛名:払った人の正式な名前
宛名には、お金を払った人の名前を書きます。会社名は「㈱」「(株)」と略さず「株式会社〇〇商事」と正式に書き、「株式会社」が前か後ろかも確かめます。会社の経費で払う人には「宛名は会社名でお書きしますか?」と聞くと、行き違いがありません。
敬称は、会社や部署なら「御中」、人なら「様」が基本です。領収書では会社名に「様」を付ける書き方もよく使われ、上の図もこの形です。どちらにしても、1行の中で「御中」と「様」を続けては書きません(「御中」の書き方と「様」「上様」の使い分け)。
宛名を2行に分けるとき(1行目・2行目)
会社名と担当者名が長いときは、1行目に会社名と「御中」、2行目に部署と担当者の名前と「様」を書く形がよく使われます。
2行に分けた宛名の例
株式会社〇〇商事 御中
総務部 山田 花子 様
ただ、封筒の宛名では「○○課御中 郵便太郎様」のように敬称を重ねるのは誤りとされていて(日本郵便)、この2行の形を避ける人もいます。担当者個人あてにまとめるなら、「株式会社〇〇商事 総務部 山田 花子 様」と1行にして、「御中」は付けません(考え方は「御中」の書き方)。
「上様」・宛名なしは使える?
「上様」は、宛名を書かないときの慣習的な書き方です。インボイス(適格請求書)では受け取る事業者の名前が記載事項ですが(問54)、小売業・飲食店業など不特定かつ多数の人に売る一定の事業で渡す簡易インボイスなら宛名は省略でき(問58)、国税庁の手書きの例では「上様」の表記も可能とされています(問58-2)。経費精算で「上様」を受け付けない会社もあるので、聞ける相手なら名前を書きましょう。
2. 日付:代金を受け取った日
領収書(受取書)は、お金を受け取ったことを証明するために作って、払った人に渡すものとされています(国税庁 No.7105)。日付には、代金を受け取った日を書きます。
- あとから作るとき:作った日ではなく、受け取った日を書きます。作った日も残したいなら、「発行日」として分けて書きます。
- 銀行振込:入金のあった日を書きます。通帳やネットバンキングで、金額と振込人を確かめてから出しましょう。
- 和暦か西暦か:どちらでもかまいません(令和8年10月20日/2026年10月20日)。控えや帳簿とそろえておくと探しやすくなります。
- 空欄で渡さない:あとから書き込まれるおそれがあります。
インボイスとして渡すときの記載事項は「課税資産の譲渡等を行った年月日」、つまり売った日・作業した日で(問54)、まとめて作るならその期間です(消費税法 第57条の4第1項第2号)。法律は「年月日」とだけ決めていて、和暦か西暦かは決まっていません。作業した日と受け取った日が違うなら、但し書きに「10月14日 作業分」と書き添えると確実です。
3. 金額:書き換えられない書き方
金額には、実際に受け取った金額(消費税を含めた合計)を書きます。手書きのときは、あとから数字を書き足されないように、次のような書き方が一般に使われています。
| 書き方 | 例 |
|---|---|
| 前に「¥」、後ろに「-」 | ¥34,100- |
| 「-」の代わりに「※」 | ¥34,100※ |
| 前に「金」、後ろに「円也」 | 金34,100円也 |
| 漢数字(大字)で書く | 金参万四千壱百円也 |
| 消費税を分けて書く | ¥34,100-(うち消費税 ¥3,100) |
- 3けたごとにカンマを入れ、「¥」と数字の間をあけません。
- 「也」は、金額がそこで終わることを示す言葉として使われています。
- 鉛筆や、こすると消えるペンは使わないのが一般的です。
- 書き間違えたら、金額は直さずに新しい用紙に書き直します(下の「書き間違えたとき」)。
漢数字で書くなら大字(壱・弐・参・拾)
縦書きの領収書や、金額を漢字で書く欄がある用紙では、漢数字を使います。このとき「一・二・三・十」は線を足すだけで別の数字に変えられるので、「壱・弐・参・拾」(大字)に置きかえるのが一般的です。法令でも、供託の書面で数量を縦書きにするときは「壱、弐、参、拾」の文字を使うと決めています(供託規則 第6条2項)。四〜九・百・千・万は、そのまま書く書き方がよく使われます。
| 金額 | 漢数字(大字)での書き方 |
|---|---|
| 10,000円 | 金壱万円也 |
| 34,100円 | 金参万四千壱百円也 |
| 120,000円 | 金拾弐万円也 |
| 230,000円 | 金弐拾参万円也 |
税込で書き、消費税を分けておく
金額は税込の合計を書き、「(税込)」や「うち消費税 3,100円」を添えると、払った人が経費として記録しやすくなります。消費税の課税事業者が消費税額をはっきり分けて書いた紙の領収書は、税抜きの金額で収入印紙がいるかを判断します。免税事業者は、分けて書いても税込みの金額で判断します(国税庁 No.7124)。
4. 但し書き:何の代金かを書く
但し書きは、何の代金として受け取ったかを書く欄です。品物やサービスの名前に、何月分・何回分・数量を添えて「〇〇代として」と書きます。
- 「パソコン設定作業代(3台)・出張費として」
- 「ロゴデザイン制作代として」
- 「2026年10月分 月謝として」
- 「ご飲食代(4名)として」
「お品代」だけでは何を買ったのか分からず、払った人の会社の経費精算で確認を求められることがあります。インボイスでは取引の内容も記載事項です(問54)。空欄で渡したり、実際と違う内容を書いたりしないようにします。業種別の50例と、8%と10%が混ざるときは領収書の但し書きの書き方と例文へ。
5. 発行者:名前と連絡先
発行者の欄には、お金を受け取ったあなたの名前を書きます。屋号があれば「〇〇パソコンサポート 鈴木 一郎」のように屋号と名前を並べ、なければ名前だけでかまいません(屋号なしの請求書の書き方)。電話番号かメールアドレスを添えると、問い合わせを受けられます。
住所は、必ず書かなければならない項目ではありません。インボイスの記載事項も、発行者については「氏名又は名称及び登録番号」で、住所は入っていません(問54・自宅の住所を載せたくないとき)。インボイスに登録しているなら、登録番号(T+13桁)も書きます。
印鑑は必要?
領収書に印鑑を押すことは、法律で決まっていません。民法の受取証書の条文(第486条)は形を決めておらず、インボイスの記載事項にも押印は入っていません(問54)。政府も、契約について、書面への押印は特段の定めがある場合を除き必要な要件ではないとしています(内閣府・法務省・経済産業省「押印についてのQ&A」問1)。ただ、商習慣として押すことが多く、求められることもあります。押すなら発行者の名前に少し重ねるのが一般的です(印鑑を押す位置)。
あわせて書くこと:受け取った方法・番号・インボイスの項目
| 項目 | 書く理由 |
|---|---|
| 受け取った方法 | 現金・銀行振込・クレジットカードなど。紙の領収書に「クレジットカード払い」と書くと、収入印紙はいらない扱いになる(国税庁 質疑応答事例) |
| 番号 | 控えと照らし合わせたり、訂正・再発行のときにどの領収書か示したりできる(番号の付け方) |
| 登録番号 | インボイスに登録している場合だけ。T+13桁 |
| 税率ごとの合計 | インボイスの記載事項。税率ごとの合計と消費税額を分けて書く |
インボイスとして渡す領収書には、発行者の名前と登録番号・取引の年月日・内容・税率ごとの合計と税率・税率ごとの消費税額・宛名の6つが要り(問54)、手書きでもそろえばインボイスになります(問26)。簡易インボイスなら宛名はいらず、消費税額か税率のどちらかで足ります(問58)。詳しくはインボイスの書き方・手書きの領収書をインボイスにする書き方、登録していない人はインボイスに登録していない人の請求書へ。
領収書は誰が・いつ渡す?(民法486条)
領収書は、お金を受け取った人が作って、払った人に渡します。民法では、お金を払う人は、払うのと引き換えに、受け取る人に受取証書(領収書)を求めることができます。さらに、紙の代わりに、その内容を記録した電子データ(電磁的記録)を求めることもでき、受け取る人に不相当な負担をかける場合は別とされています(民法 第486条)。この第2項は令和3年法律第37号による改正で加わり、2021年9月1日から施行されています(e-Gov 法令検索の改正履歴で確認)。
- 現金なら、受け取ったその場で渡すのが基本です。
- 振込でも、求められたら渡します。求められていないときの考え方は請求書・領収書の発行は義務?へ。
- まだ受け取っていない代金の領収書は渡しません。「払った」ことを示す書類が相手に残り、入金がなかったときに困ります。後払いなら、先に請求書を出します(請求書兼領収書の使える場面)。
手書き・PDF・レシートの違い(領収書の作り方)
領収書の作り方は、大きく3つです。どれでも、書く項目は同じです。
| 作り方 | 控え | 気をつけること |
|---|---|---|
| 手書き(市販の複写式の用紙) | 複写の控えが手元に残る | 書き損じたら書き直す。紙なので、5万円以上は一般に収入印紙が必要 |
| PDF(スマホ・パソコンで作る) | 渡した PDF をデータのまま保存する(印刷した紙だけでは足りない) | 収入印紙は不要とされる。紙を求められたら印刷して渡す |
| レシート(レジ・レシート型の PDF) | レジの控えや PDF のデータ | 品目ごとに載る。宛名を省けるのは、簡易インボイスを渡せる事業など |
PDF で渡した控えは、2024年1月1日以後の電子取引では、データの代わりに印刷した紙で保存することは認められないとされています(国税庁 電子帳簿保存法一問一答(令和8年7月)問29)。インボイスを渡したら、その写しも保存します(消費税法 第57条の4第6項)。渡し方と残し方は電子領収書の出し方・渡し方・残し方、レシート型はレシートのような領収書、保存期間は請求書・領収書の保存期間へ。
収入印紙は?
紙の領収書は、売上代金として受け取った金額が5万円以上なら収入印紙が必要で、100万円以下なら200円です(国税庁 No.7105)。PDF をメールや LINE で渡すなど、電子データの領収書には不要とされています(国税庁 質疑応答事例)。金額ごとの表、いらない場合、貼り方と消印は領収書の収入印紙はいくら?にまとめています。
こんなときは:分割・前受け・相殺・振込・カード
| 場面 | 書き方 |
|---|---|
| 代金を分割で受け取る | 受け取るたびに、その回の金額で1枚ずつ。但し書きは「〇〇代の内金として(総額100,000円のうち)」「残金として」。紙の印紙は1通ごとに、その領収書の金額で判断(印紙税法 別表第一) |
| 作業の前に受け取る(着手金・予約金) | 受け取った日に出せる。但し書きは「Web サイト制作の着手金として」。手付金・内金の受取書は売上代金の受取書とされる(前渡金などは実質で判断。質疑応答事例)。インボイスは提供の前でも出せ、内容が変わったら修正したものを渡す(問39・着手金の請求) |
| 相殺した(相手への支払いと差し引いた) | お金は受け取っていないので、相殺によることをはっきり書く。相殺によることが書かれた領収書は、印紙税では金銭の受取書に当たらない(質疑応答事例) |
| 銀行振込で受け取った | 入金を確かめてから。日付は入金日、受け取った方法は「銀行振込」 |
| クレジットカードで払ってもらった | 受け取った方法に「クレジットカード」と書く。紙でも、その旨を書けば収入印紙はいらない扱い(質疑応答事例) |
よくある間違い
| 間違い | 直し方 |
|---|---|
| 代金を受け取る前に領収書を渡した | 受け取ってから渡す。後払いなら先に請求書を出す |
| 日付を空欄にした・作った日を書いた | 受け取った日を書く |
| 金額の前後をあけたまま渡した | 「¥34,100-」のように閉じる。漢数字なら大字で |
| 但し書きが「お品代」だけ・空欄 | 何の代金かを書く |
| 会社名を「㈱〇〇」と略した | 「株式会社〇〇」と正式な名前で書く |
| 同じ支払いに2枚出した | 出し直すなら「再発行」と書き、前のものは使わないよう伝える |
| 5万円以上の紙の領収書に印紙を貼り忘れた | 過怠税がかかる(国税庁 No.7131)。PDF で渡すなら印紙は不要 |
書き間違えたとき・もう一度ほしいと言われたとき
書き間違えたら
渡す前なら、新しい用紙に書き直すのが基本です。金額を直した領収書は書き換えを疑われやすいので、訂正の印で直すのは避けます。渡した後なら、相手に連絡して正しい領収書を渡し、前のものは返してもらいます。インボイスとして課税事業者に渡したものに誤りがあれば、修正したものを渡す義務があります(消費税法 第57条の4第4項・問32)。書き損じた用紙の扱いは領収書を書き間違えたとき、印紙を貼った用紙なら収入印紙を貼り間違えたときへ。
「なくしたので、もう一度」と頼まれたら
PDF で渡していたなら、同じ PDF を送り直せば済みます。紙で出し直すなら「再発行」と書き、日付・金額・但し書き・番号は元と同じにします。再発行した紙の領収書も受取書で、5万円以上なら収入印紙が必要です(国税庁 質疑応答事例「再発行した受取書」)。宛名を変えるなど内容を変えるのは、再発行ではなく訂正です(領収書の再発行を頼まれたら)。
pencho でできること
pencho では、スマホのブラウザで領収書を作って PDF で渡せます(アプリは不要)。入力欄は、宛名と敬称(様・御中・なし)、但し書き、明細と税率、受領日(発行日とは別)、受け取った方法(現金・銀行振込・クレジットカード・その他)、発行者と登録番号などで、「この金額を受け取りました」にチェックを入れないと発行できません。PDF には「¥34,100-(税込)」「但し 〇〇 として 上記正に領収いたしました。」の形で載り、税率ごとの合計と消費税も入り、番号は自動で付きます。宛名なしでも出せるレシート型(シンプルレシートは無料)や、その場で渡せるQR で渡す(QR は24時間)もあります。発行した後は、発行履歴の「訂正する」から同じ番号の訂正版を出せ、訂正は無料発行の件数に数えません。作成とプレビューは登録不要、PDF の発行は4書類の合計で月3件まで無料、PRO(月480円・年4,800円)は上限がありません。
この記事は国税庁・e-Gov 法令検索などの公開情報にもとづく一般的な説明です。個別の取引の判断は、税務署・税理士にご確認ください。
よくある質問
領収書に書く項目は?
宛名・日付(代金を受け取った日)・金額・但し書き(何の代金か)・発行者の5つです。インボイスとして渡すなら、登録番号と、税率ごとの合計・消費税額も書きます。
領収書の金額はどう書く?
横書きなら「¥34,100-」のように、前に「¥」、後ろに「-」を付けて、数字を書き足せないようにします。漢数字なら「金参万四千壱百円也」のように、一・二・三・十の代わりに壱・弐・参・拾を使います。
領収書の日付は、作った日と受け取った日のどっち?
代金を受け取った日です。あとから作る場合も、受け取った日を書きます。作った日も残したいなら、発行日として分けて書きます。和暦・西暦のどちらでもかまいません。
会社あての領収書の宛名は、1行目と2行目にどう書く?
1行目に「株式会社〇〇商事 御中」と正式な会社名、2行目に部署と担当者の名前に「様」を付けて書く形がよく使われます。1行の中で「御中」と「様」を続けては書きません。
領収書に印鑑は必要?
法律で決まった項目ではありません。民法の受取証書の条文にも、インボイスの記載事項にも、押印は入っていません。ただ、商習慣として押すことが多く、印鑑のある領収書を求められることもあります。
領収書を PDF で渡してもいい?
払う人は、紙の領収書の代わりに電子データを求めることができます(民法486条2項、2021年9月1日から)。PDF で渡す領収書には、収入印紙は不要とされています。
スマホで、その場で作って PDF で送れます。アプリ不要。作成とプレビューは登録なしで使えます。
領収書をスマホで作る関連するガイド
- 請求書の作り方5通りを比べる(エクセル・Numbers・手書き・スマホなど):早見表と選び方
- 開業して初めての請求書:屋号も登録番号もないときの書き方と記入例
- 最初の取引で出す書類はどれ?仕事別の早見表と、出さなくていい書類
- 屋号は決めないとダメ?本名でいい理由と、決めるときの注意
- 領収書アプリは必要?電子領収書の出し方・渡し方・残し方
- 請求書兼領収書の書き方:使える場面・見本・収入印紙
- 請求書の原本は必要?PDF との違いと、紙の原本を求められたとき
- 領収書の但し書きの書き方と例文(業種別50例)
- 書き方ガイドの一覧へ
この記事は、pencho(運営:合同会社イマジネイティブ・アンダーバー)が、国税庁などの公開情報をもとにまとめた一般的な説明です。個別の取引の税務の判断は、税務署や税理士にご確認ください。執筆:pencho 編集部(運営責任者 由良 貴紀、運営者について)。